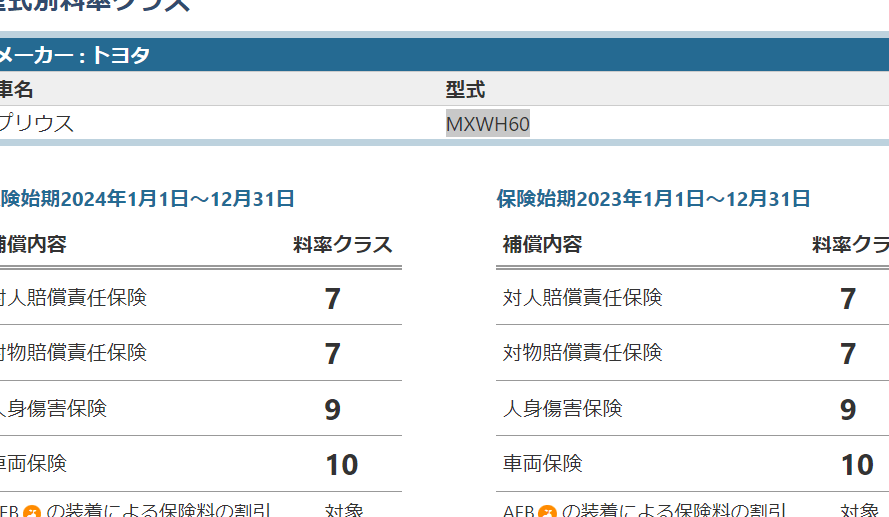
このように、多様な要因から「車の保険料いくら」が決定されます。我々としては、自分自身や愛車についてしっかり把握し、それぞれの状況に合った最適なプラン選択を行うことを推奨します。
私たちは、車の保険料いくらを知るためには、各保険会社が提供する料金プランの違いを理解することが重要であると考えています。市場には多くの保険会社が存在し、それぞれ異なる条件や特典を持っています。そのため、自分に合った最適なプランを見つけるためには、料金比較が欠かせません。
| 保険会社名 |
年齢(30歳) |
年齢(40歳) |
年齢(50歳以上) |
| A社 |
65,000円 |
55,000円 |
45,000円 |
| B社 |
70,000円 |
53,000円 |
42,000円 |
| C社 |
68,000円 |
58,000円 |
46,500円 |
保険料に影響する要因
この表からも分かるように、同じ条件下でも各社によって料金差があります。特に以下の要因が影響します:
- 運転者属性: 年齢や性別などは、多くの保険会社でリスク評価として加味されます。
- 車両情報: 車種やモデルによっても、大きく変わる可能性があります。
- 地域差: 居住地によって事故率や盗難率が異なるため、地域ごとの設定も考慮されます。
私たちとしては、このように各社の特徴や料金体系を理解した上で、「車の保険料いくら」を正確に見積もり、自分自身に最適なプラン選びへと進むことをお勧めします。このプロセスは少々手間ですが、その結果として得られる安心感は非常に価値があります。
年齢や運転歴が保険料に与える影響
年齢や運転歴は、車の保険料を決定する際に非常に重要な要素です。保険会社は、これらの情報を基にリスクを評価し、それによって料金が変動します。特に若年層や運転経験の浅いドライバーは、事故率が高くなる傾向があるため、保険料が高く設定されることが一般的です。このような背景から、自分自身の年齢や運転歴を把握し、その影響を理解することが重要です。
年齢による影響
多くの保険会社では、年齢別に異なる料金体系を採用しています。一般的には以下のような傾向があります:
- 20代前半: この年代は事故率が高いため、保険料も高額になる場合が多いです。
- 30代: 運転経験も増え、安全運転につながるため、比較的低めの料金設定となります。
- 40代以上: より安全性が認識されている世代であり、多くの場合最も低い保険料となります。
このように、年齢によって大きな差がありますので、自分自身の位置づけを理解することで、「車の保険料いくら」をより正確に見積もれるでしょう。
運転歴とその影響
運転歴もまた、大きな影響を与える要因です。一部のポイントとして以下があります:
- 無事故・無違反期間: 長期間無事故であればあるほど割引対象となり得ます。
- 初心者マーク: 初心者ドライバーには通常、高めのプレミアムが課せられます。
- 交通違反歴: 交通違反や事故歴がある場合、その記録は次回更新時にも影響します。
したがって、安全運転や長期的な信頼性を築くことは、お得な保険プラン選びにつながります。また、この観点から自分自身の日々の運転習慣について考えることも必要です。
適切な保険プランの選び方
車の保険プランを選ぶ際には、自分自身のニーズやライフスタイルに合ったオプションを検討することが重要です。保険料の比較だけでなく、補償内容や特典も考慮しなければなりません。そのため、私たちは以下のポイントに焦点を当てることで、適切な保険プランを見つける手助けができるでしょう。
補償内容の理解
まずは、保険プランごとの補償内容について十分に理解することが大切です。一般的には以下のような項目があります:
- 対人賠償責任: 他人を傷つけた場合に備えるための補償。
- 対物賠償責任: 他人の物を壊した際の損害賠償。
- 自損事故傷害: 自分自身が事故で負った傷害への補償。
- 盗難・火災補償: 車両が盗まれたり火災によって損失した場合への保障。
これらの項目から、自分に必要なカバー範囲を明確にすることで、「車の保険料いくら」をより適正に把握できます。また、特定状況下で追加オプション(例えばロードサイドアシスタンスなど)が必要かどうかも検討しましょう。
割引制度や特典の確認
多くの場合、各保険会社はさまざまな割引制度や特典を提供しています。これらは私たちのお財布にも優しい選択となりますので、ぜひともチェックしておきたいポイントです。主なものとして:
- 無事故割引: 長期間無事故の場合に適用される料金削減。
- 複数契約割引: 複数の商品(例:自動車と住宅)を同時契約することで得られる割引。
- 安全運転教育受講者向け割引: 安全運転講習など受講後、更なる料金軽減が期待できます。
これらを活用することで、多くの場合「車の保険料いくら」を抑えながらも充実した保障内容を持つことが可能になります。また、それぞれの条件や対象について詳しく確認しましょう。
将来設計とリスク評価
最後に、自身の将来設計やリスク評価についても考慮すべきです。例えば、新しい家族構成や仕事環境によって必要とされる保険内容は変わってきます。このような変化には柔軟性が求められますので、定期的に見直すことが重要です。また、自分自身のみならず家族全体として何かあった場合どんなリスクが発生しうるか、その影響度合いについて話し合う場面もあるでしょう。
KPI(Key Performance Indicator)として何度でも見直し可能であるこのプロセスこそ、一番効果的で経済的な選択につながります。我々は、この観点から最良な選択肢へ導いてくれる情報源として活用してほしいと思います。
割引制度を活用したコスト削減方法
保険料を抑えるためには、各保険会社が提供する割引制度を上手に活用することが重要です。これらの割引は、私たちの経済的負担を軽減しながらも、必要な保障を確保できる手段となります。また、具体的な条件や適用方法について理解しておくことで、「車の保険料いくら」をより効果的に管理できます。
主な割引制度
以下に、多くの保険会社で一般的に提供されている割引制度について詳しく説明します。これらを利用することで、大幅なコスト削減が期待できます。
- 無事故割引: 過去数年間無事故である場合、一定の割合で保険料が減額されます。この制度は特に多くの人々にとって魅力的です。
- 複数契約割引: 自動車だけでなく、住宅など他の保険商品も同時契約すると適用されることがあります。一括で申し込むことでさらなる費用対効果が得られます。
- 安全運転教育受講者向け割引: 安全運転講習やセミナーを受講した際にも追加の料金軽減が期待できます。これは、自身の運転スキル向上にもつながります。
- 新車購入特典: 新しい自動車を購入した際には、新車専用の優遇措置として特別な割引が適用されるケースもあります。
- オンライン申込特典: インターネットから直接申し込みを行うことで、手続き簡略化によるコスト削減としてさらに安価になる場合があります。
各社比較と確認ポイント
それぞれの保険会社によって、提供される割引内容や条件は異なるため、自分自身に最適なプランを見つけ出すためには比較検討が欠かせません。この過程では以下の点にも注意しましょう:
- 適用条件: 各種割引には必ず利用条件がありますので、自身がその要件を満たしているか確認してください。
- 併用可能性: 複数の割引制度が併用可能かどうかも重要です。重複して適用できれば、更なる節約につながります。
- 更新時期: 保険契約更新時期には再度見直しや申請が可能なので、そのタイミングでも改めて情報収集しましょう。
KPI(Key Performance Indicator)としてこのような情報収集・整理プロセスは非常に有益です。私たちは、この仕組みを通じて「車の保険料いくら」を賢く管理し、お財布への負担軽減につながる選択肢をご提案いたします。