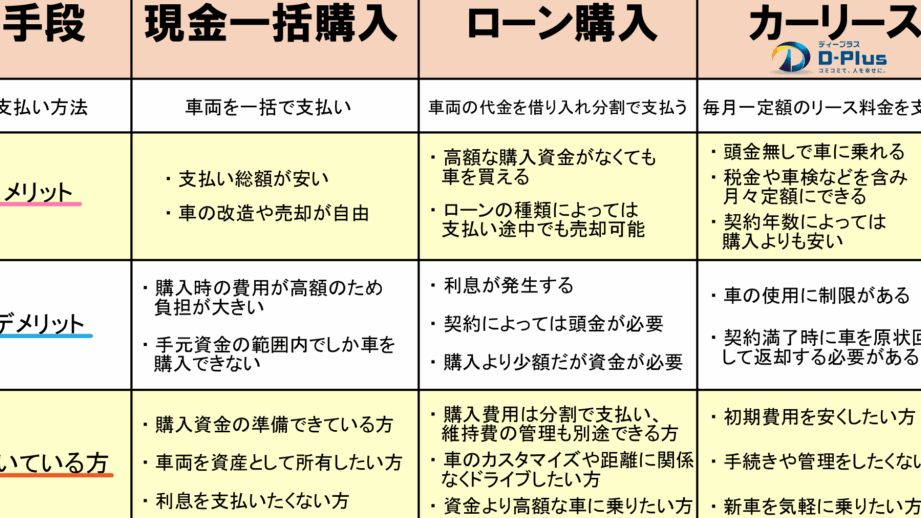
車を購入する際に私たちが直面する大きな選択肢の一つは、車ローンと現金購入のどちらが得かということです。私たちはこの決断が財政的な影響を及ぼすため、慎重に検討する必要があります。それぞれにはメリットとデメリットがあり、自分たちのライフスタイルや予算に応じて最適な選択を見極めることが重要です。
本記事では、車ローンと現金購入の利点や欠点を比較しながら、どちらが私たちにとってより有利なのかを探ります。具体的には、支払い方法によるコストや利率、そして長期的な資産形成について触れます。この情報は私たちの意思決定に役立つでしょう。では皆さんは、車ローン現金どっちが得だと思いますか?
車ローンのメリットとデメリット
車ローンは、私たちが新しい車を購入する際に非常に便利な選択肢ですが、そのメリットとデメリットを理解することが重要です。ここでは、車ローンの利点と欠点を詳しく見ていきます。
メリット
- 資金の流動性
車ローンを利用すると、大きな初期投資なしで車を手に入れることができます。これにより、他の重要な支出(住宅や教育費など)にも資金を振り分けることが可能になります。
- クレジットスコアの向上
定期的に返済を行うことで、信用履歴が構築され、将来的な借入条件が有利になる可能性があります。良好なクレジットスコアは他の融資やカード申請時にも役立ちます。
- 予算計画の容易さ
月々の返済額が決まっているため、予算管理がしやすくなるという点も大きなメリットです。この安定した支払い計画によって、突発的な支出への不安も軽減されます。
デメリット
- 利息負担
車ローンの場合、多くの場合で利息が発生します。このため、本来必要だった金額以上を最終的には支払うことになりかねません。特に長期間のローンでは、この影響が顕著になります。
- 所有権制限
ローン中は自動車メーカーまたは金融機関から所有権について制約があります。一部の場合では、自動車保険やメンテナンス契約についても指定されるケースがあります。
- 財務リスク
収入状況や経済環境によって返済能力に影響を及ぼす可能性があります。そのため、一時的に収入が減少した場合でも、毎月の返済義務は続きます。これは私たちの日常生活にかなりのストレスとなることがあります。
このように、車ローンには多くのメリットとデメリットがあります。我々は自身のライフスタイルや財務状況と照らし合わせて慎重に判断する必要があります。次章では現金購入についてその利点と欠点を探ります。
現金購入の利点と欠点
現金での車購入は、車ローンと比較して多くの利点がありますが、同時に欠点も存在します。ここでは、現金購入における主なメリットとデメリットを詳しく見ていきましょう。
メリット
- 利息負担がない
現金で車を購入する場合、ローンの利息を支払う必要がありません。そのため、総支出額を抑えることができ、自分の資産から直接支払うことで無駄なコストを避けられます。
- 所有権の即時取得
現金で購入した場合、すぐに車両の完全な所有権を得ることができます。これによって自由にカスタマイズや処分が可能となり、自分のペースで利用できます。
- 財務的安定性
負債なしで車を持つことは心理的にも安心感があります。月々の返済義務がないため、突発的な経済状況にも柔軟に対応しやすくなります。この安定性は特に家計管理において重要です。
デメリット
- 初期投資額が大きい
車を現金で購入するには、一度に大きな額面のお金を用意しなければならず、それによって他の投資機会や緊急時用の資金が減少してしまうリスクがあります。
- 流動性低下
大きな額のお金を一度に使ってしまうことで、その後の日常生活や予想外の事態への対策として流動性が低下します。貯蓄残高への影響も考慮する必要があります。
- クレジットヒストリーへの影響
現金購入ではローン返済履歴が作られないため、信用スコア向上につながる機会を逃してしまいます。将来的には、この点も考慮しながら選択することが重要です。
このように現金購入には明確な利点と欠点があります。我々は自身のライフスタイルや経済状況と照らし合わせて慎重に判断する必要があります。次章では「車ローン」と「現金購入」のコスト比較について詳しく探ります。
車ローンと現金購入のコスト比較
車ローンと現金購入のコストを比較することは、私たちがどちらの選択肢がより経済的に有利であるかを理解するために重要です。ここでは、具体的な数字や要素を考慮しながら、それぞれの方法による総コストについて詳しく見ていきます。
初期費用と月々の支払い
現金購入の場合、車両の全額を一度に支払う必要があります。一方で、車ローンでは頭金を支払った後、残りの金額を分割して返済します。これにより、毎月の支払いが発生します。以下は一般的なコスト構造です。
| 項目 | 現金購入 | 車ローン |
|---|---|---|
| 初期費用 | 100%(全額) | 20%(頭金) + 月々返済(80%) |
| 利息負担 | – | 5% (60ヶ月) = 約10万円 |
| 総支出額(例として200万円の場合) | 200万円 | 約210万円 |
この表からもわかるように、現金購入は初期投資が大きいものの、その後の利息負担がないため長期的には安くなる可能性があります。対照的に、車ローンでは月ごとの柔軟性はあるものの、最終的には追加コストが発生することになります。
維持費とその他経費
また、維持費や保険料も考慮すべき重要な要素です。一般的に言えば、自動車保険料やメンテナンスコストはどちらの場合でも似たような水準ですが、それぞれ異なる影響があります。
- 現金購入: 車両所有者として自由度が高いため、自分自身でメンテナンススケジュールなどを決定できます。
- 車ローン: 融資契約によって規制される場合もあり、とくに保障内容によっては追加料金が発生する可能性があります。
したがって、この点でも我々は自身のライフスタイルや将来計画と照らし合わせて慎重な判断が求められます。
以上から、「車 ローン 現金 どっちが得」と質問された際には、一概には答えられない複雑さがあります。それぞれの選択肢には独自のメリット・デメリットおよびコスト要因が存在し、自身の日常生活や財務状況に基づいて判断することが必要不可欠です。次章では「資金計画」における選択肢についてさらに深掘りしていきます。
資金計画における選択肢の重要性
私たちが「車 ローン 現金 どっちが得」と考える際、資金計画は非常に重要な要素となります。資金計画は、将来の支出や収入を見越しながら、どのようにお金を管理するかを決めるプロセスです。この段階で適切な選択肢を持つことは、経済的負担を軽減し、自分たちのライフスタイルに合った選択を可能にします。
まず、資金計画には以下のポイントが含まれます。
- 予算設定: 車両購入にかけられる総額や月々の返済額を明確にしましょう。適切な予算設定は、無理なく支払いができるかどうかの基準となります。
- 経済的状況の評価: 自分たちの収入や貯蓄状況も考慮する必要があります。これによって、現金購入と車ローンそれぞれの選択肢が実現可能かどうか判断できます。
- 将来的な見通し: 購入後数年先まで見据えた計画も重要です。例えば、家族構成や職場環境の変化などによって必要な車両やその維持費用も変わるため、その影響も考慮しておきましょう。
フレキシビリティとリスク
次に重要なのは、それぞれの方法によるフレキシビリティとリスクについてです。現金購入では、一括支払いによって利息負担がありませんが、大きな初期投資になります。一方で車ローンの場合、小さく始められるメリットがありますが、中長期的には利息負担とともに財務上の責任も増えます。このバランスを取ることこそが成功する資金計画につながります。
情報収集と比較検討
最後に、自身で情報収集し各種プランを比較検討することも欠かせません。同じ価格帯でも異なる金融機関から提供される条件やサービス内容には大きな差があります。また、新しいキャンペーンや特別オファーなど、お得情報にも目を光らせておくべきです。このような調査活動は、自分たちに最適な選択肢を見つけ出す手助けになります。
このように、「車 ローン 現金 どっちが得」を判断するためには、多角的視点からアプローチし、それぞれのメリット・デメリットだけでなく、自身の日常生活との整合性も重視したいものです。次章では具体例として「どちらが得か?実際のケーススタディ」を取り上げていきます。
どちらが得か?実際のケーススタディ
実際に「車 ローン 現金 どっちが得」かを判断するために、具体的なケーススタディを通じて比較してみましょう。ここでは、異なる経済状況やライフスタイルを持つ二つの家庭を例に挙げ、それぞれの選択肢がもたらす影響を考察します。
ケーススタディ1: 家族Aの現金購入
家族Aは、貯蓄が十分にあり、新しい車両を現金で購入することに決めました。彼らの選択によるメリットとデメリットは以下の通りです。
- メリット:
- 利息負担なし: 一括払いによって利息が発生せず、総支払額が減少。
- 所有権の即時取得: 車両購入後すぐに完全な所有権を得ることができる。
- 月々の支出なし: 車両維持費以外には毎月返済する必要がないため、資金管理が楽になる。
- デメリット:
- 初期投資大: 大きな額面で一度に支出しなければならず、キャッシュフローへの影響があります。
- 流動性リスク: 貯蓄を使い果たすことで急な支出への対処能力が低下する可能性があります。
ケーススタディ2: 家族Bの車ローン利用
一方、家族Bは新しい車両購入のために車ローンを利用しました。この選択肢から得られる結果も見てみましょう。
- メリット:
- 小さく始められる: 初期投資を抑えながら、新しい車両を手に入れることが可能です。
- *流動性向上*: 他にも必要資金として残しておく余裕があります。また、急な出費にも対応しやすい状況になります。
- デメリット:
- *利息負担*: ローン契約には利息が付随し、中長期的には総額コストが増加します。最終的な支払額は高くなる可能性があります。
- *財務責任*: 月々の返済義務や長期的な契約によって財政状況への圧力となり得ます。
これら二つのケースから分かるように、「車 ローン 現金 どっちが得」の問いには明確な答えは存在せず、それぞれの家庭環境や経済状況によって変わります。我々自身もこのような具体例から学ぶことで、自分たちに最適な選択肢についてより良い理解と判断力を養えるでしょう。また、この知識は将来的にも役立つものとなります。次章では、それぞれの場合で考慮すべきポイントについて深掘りしていきます。