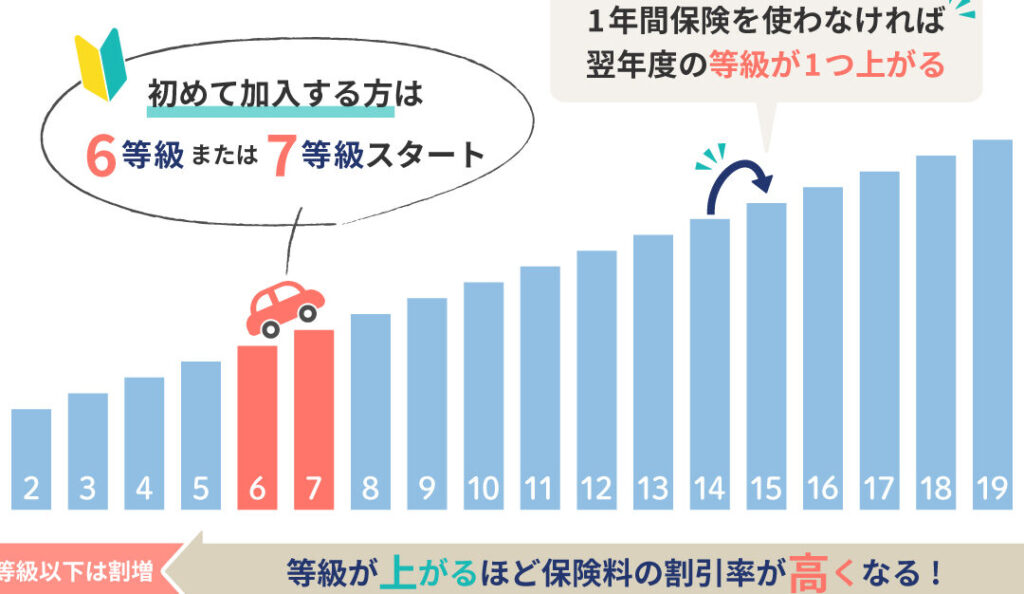
車の保険等級がいつ上がるのかは多くのドライバーにとって重要な疑問です。私たちは、車 保険 等級 いつ上がるかを知ることで保険料の適正化や節約につながります。事故や違反歴などによって影響を受けるこの等級システムについて理解することは非常に大切です。
この記事では、保険等級が上がる基準とそのタイミングについて詳しく解説します。例えば一定期間無事故で運転した場合にはどのように等級が変わるのでしょうか?また、何年ごとに見直しされるのかも気になるポイントです。これらを把握することで、私たち自身の安全運転へのモチベーションを高めつつ経済的にもメリットを享受しましょう。この機会に一緒に確認してみませんか?
車保険等級はいつ上がるのか具体的な基準
車保険等級が上がる具体的な基準は、主に無事故の期間や契約内容によって決まります。一般的には、一定の条件を満たすことで、等級が1つずつ上昇します。このアップグレードは、私たちの保険料に直接影響を与えるため、そのプロセスを理解しておくことが重要です。
無事故期間による等級アップ
無事故で過ごした年数は、等級アップに欠かせない要素です。通常、以下のような基準があります:
- 初年度:契約開始から1年間無事故の場合。
- 2年目以降:毎年無事故であれば、更に高い等級へと進む可能性があります。
これにより、多くの場合、無事故である限り自動的に次の等級へと移行することになります。
契約内容の見直し
我々が選択する保険プランや特約も、等級向上に影響を及ぼす場合があります。例えば:
- ノンフリート契約:このタイプの契約では、自分自身や家族のみが運転者として指定されている場合、高い評価につながります。
- 複数台割引:同一企業で複数台を保険加入していると、更なる割引や優遇措置を受けられることがあります。
これらの要素も含めて考慮すると、自分たちの状況に応じた最適なプラン選びが大切です。
| 期間 | 無事故時の対応 |
|---|---|
| 1年目 | 自動的に次年度へのステップアップ |
| 2年目以降 | 継続して無事故の場合、更なる昇格可能性あり |
このような具体的な基準を把握することで、「車 保険 等級 いつ上がる」の疑問にも答えられます。そして、それぞれの条件について深く理解することは、お得な保険料設定につながるでしょう。
等級アップのタイミングとは
等級アップのタイミングは、私たちが車保険を利用する上で非常に重要な要素です。このタイミングを正しく理解することで、よりお得な保険料を享受しやすくなります。一般的に、無事故の期間や契約内容によって影響を受けるため、具体的な状況を把握しておくことが大切です。
年間評価と無事故期間
通常、保険等級が上がるタイミングは以下のように設定されています:
- 初年度終了時: 契約開始から1年経過し、その期間中に無事故の場合、自動的に等級が上昇します。
- 2年目以降: 継続して無事故であれば、更なる等級への移行が可能です。具体的には、毎年更新時に評価されます。
このように、無事故である限り定期的に評価され、それによって次のステップへ進む chance が増えるわけです。また、このプロセスでは契約内容も考慮されるため、一層注視する必要があります。
契約更新時の見直し機会
契約更新の際には、自分たちの運転状況や使用目的などを再確認する良い機会でもあります。もし新しい条件やプランが適用できる場合、それらも考慮して選ぶべきです。たとえば:
- 特約追加: 特別なカバーやサービスを追加することで、他者との競争力が向上します。
- 割引対象: 運転歴や家族構成によって適用できる割引も多様化していますので、自分たちに合ったものを探しましょう。
| 年度 | 対応状況 |
|---|---|
| 1年目終了時 | 自動アップグレード(無事故の場合) |
| 2年目以降毎年更新時 | 継続した無事故で更なる昇格可能性あり(詳細確認必須) |
これらの情報を基に、「車 保険 等級 いつ上がる」の疑問にも明確な答えをご提供できます。そのためには自身の運転スタイルと合わせて最適な選択肢を導き出すことが重要となります。
無事故や事故歴が与える影響
無事故や事故歴は、車保険の等級に大きな影響を与えます。私たちが保険契約を結ぶ際には、これらの要素が保険料や等級アップのタイミングにどのように作用するかを理解しておくことが重要です。特に、無事故期間が長いと、より高い等級へスムーズに進む可能性があります。
無事故期間の重要性
無事故であることは、保険会社から高く評価される要因です。具体的には、以下のようなメリットがあります:
- 等級アップ: 無事故であれば、自動的に次の等級へ移行します。
- 割引率向上: 長期間無事故の場合、割引率も上昇し、お得な保険料になります。
- 信頼性向上: 保険会社から見て、安全運転者として認識されるため、将来的な契約更新時にも有利になります。
事故歴が与えるネガティブ影響
一方で、一度でも事故歴がある場合、その影響は避けられません。具体的には:
- 等級ダウン: 交通違反や事故によって等級が下がり、それに伴い保険料も増加します。
- 再評価期間延長: 事故歴があると、再び無事故状態になるまで時間を要することがあります。
- 新規契約時の不利条件: もし他社への乗り換えを考えている場合も、高リスクと見なされる可能性があります。
| 状況 | 結果 |
|---|---|
| 無事故継続(1年以上) | 自動的な等級アップ及び割引適用可能性あり |
| 1回以上の交通違反または事故発生 | 等級ダウン及び保険料増加リスクあり |
このように、私たち自身の日常運転によっても車 保険 等級 が変わるため、安全運転を心掛けることが求められます。また、自分たちの運転習慣を見直すことで、不利益を避けつつ最適な選択肢を導き出す手助けとなります。
保険料における等級の重要性
保険料における等級は、私たちの自動車保険契約において非常に重要な要素です。等級が高いほど、保険料は低くなる傾向があります。このため、運転者としての評価や事故歴が直接的に影響を与えることを理解することが不可欠です。また、等級によって割引率も異なるため、長期的には大きなコスト削減につながります。
等級と保険料の関係
具体的には、以下のようなポイントが挙げられます:
- 基本的な基準: 通常、自動車保険では1年ごとに等級が見直されます。この見直しによって無事故であれば高い評価を受けられます。
- 割引率: 高い等級を維持していることで得られる割引率は、大幅な費用削減につながります。例えば、無事故で数年経過すると10%から20%以上の割引が適用される場合があります。
- 再評価プロセス: 事故歴などがある場合は、自動的に下げられるため、その後の回復まで時間がかかることがあります。
長期的視点で考えるべき理由
私たちは、自身の安全運転だけでなく将来的な経済面にも目を向ける必要があります。具体例としては:
- 将来の契約更新時: 高い等級を保持していることで、新しい契約時にも有利になります。
- 事故リスク軽減: 等級アップによって自己負担額も少なくできるため、安全運転へのインセンティブとなります。
| 等級 | 年間保険料(概算) |
|---|---|
| Aランク(最高) | $500 |
| Bランク(中間) | $800 |
| Cランク(最低) | $1,200 |
This relationship between the grade and the insurance premium underscores the importance of maintaining a good driving record. By being aware of how our actions impact our car 保険 等級, we can make informed decisions that benefit both our safety and financial situation.
等級を上げるためのポイントと対策
私たちが車保険等級を上げるためには、いくつかのポイントと対策を考慮する必要があります。無事故で安全運転を心がけることはもちろんですが、それに加えて具体的な行動を取ることでより効果的に等級アップを目指すことができます。
無事故・無違反の維持
まず最も重要なのは、無事故かつ無違反の状態を維持することです。これにより、自動的に評価が向上し、次回の見直し時には高い等級となる可能性が高まります。また、過去数年間にわたって良好な運転記録を保持することで、相手方からの保険料割引も期待できます。
定期的な契約内容の見直し
自分自身の契約内容や補償範囲について定期的に見直すことも重要です。多くの場合、新しいプランや割引制度が導入されているため、自分に合った最適なプランに変更することで費用面でも有利になります。以下はその際に注意すべき点です:
- 新しいプラン: 自動車保険市場では常に新しいプランやキャンペーンがありますので、比較検討してみましょう。
- 補償内容: 必要以上の補償は避け、自分自身や家族が本当に必要とするものだけ選びましょう。
- 保険会社とのコミュニケーション: 定期的に担当者と話し合うことで、新たな情報やアドバイスを得られる場合があります。
| 対策 | 効果 |
|---|---|
| 無事故・無違反維持 | 等級アップにつながり、保険料削減につながる |
| 契約内容見直し | 最適化されたプランによってコスト削減可能 |
| 保険会社との相談 | 新たな提案や特典獲得につながる場合あり |
This proactive approach not only enhances our car 保険 等級 but also ensures that we are making informed decisions that align with both our safety and financial goals.