私たちは、車を購入する際の選択肢の一つとして「分割払い」を考えることが多いです。特に、「車 何回払い 平均」というテーマは、多くの人にとって興味深い問題です。この平均回数を理解することで、自分たちの予算や支払い計画を立てやすくなります。
この記事では、車 何回払い 平均について詳しく解説し、どのようにして最適なプランを見つけるかをご紹介します。また、実際のデータや事例も交えながら、私たちが知っておくべきポイントを押さえていきます。皆さんは自分に合った分割払いのプランをご存知でしょうか?この情報が、あなたにとって役立つものになること間違いありません。
車 何回払い 平均とはどのようなものか
車の分割払いにおいて「何回払い 平均」という概念は、購入者が一般的にどのくらいの回数で支払いを行っているかを示す指標です。この平均値は、消費者の経済状況やローン条件によって変動しますが、多くの場合、3年から5年(36回から60回)のプランが主流です。私たちが車を購入する際、この平均的な支払い回数を理解しておくことはとても重要です。
車 何回払い 平均に影響を与える要因
さまざまな要因が「車 何回払い 平均」に影響します。以下に主要な要因を挙げます。
- 金利: 金利が高い場合、短期で返済する傾向があります。一方、金利が低ければ長期プランも選ばれることがあります。
- 購入価格: 高価な車両ほど長期分割払いになることが多いです。
- 個人の収入: 安定した収入源があると長めのプランでも安心感があります。
これらの要因を考慮することで、自分に最適な支払い計画を見つける手助けとなります。
一般的な支払期間
日本国内でよく見られる一般的な支払期間について、以下の表をご覧ください。
| 支払期間 | 平均月額支払額 |
|---|---|
| 36ヶ月 (3年) | 約XX,XXX円 |
| 48ヶ月 (4年) | 約XX,XXX円 |
| 60ヶ月 (5年) | 約XX,XXX円 |
このように、私たちが選択できるさまざまな期間には、それぞれ異なる月々の負担があります。自分自身のライフスタイルや財政状況に応じて適切な選択肢を検討しましょう。また、この情報は他社との比較にも役立ちますので、自信を持って決断するためにも参考になります。
平均的な支払い回数とその影響
私たちが車を購入する際に考慮すべき重要な要素の一つは、平均的な支払い回数です。この支払い回数は、ローンの条件や個人の経済状況によって大きく変わる可能性があります。一般的に、日本での「車 何回払い 平均」は3年から5年(36回から60回)ですが、この期間がどのように影響を及ぼすかについて理解しておくことが重要です。
まず、支払回数が長いほど毎月の負担は軽減されますが、総額として支払う金利は増加する傾向があります。そのため、自分のライフスタイルや将来計画に基づいて適切なプランを選ぶことが必要です。また、短期プランを選択した場合、高額な月々の支払額になるため、その分生活費とのバランスも考えなくてはいけません。
支払い回数と金利
平均的な支払い回数と金利には密接な関係があります。具体的には以下の点が挙げられます:
- 金利上昇時: 金利が高い場合、多くの場合消費者は返済期間を短縮しようとします。これにより、早期完済を目指しつつ総負担額を抑える方向へシフトします。
- 安定した低金利環境: 逆に金利が低下している場合、多くの人々は長期プランを選ぶ傾向があります。この場合、月ごとの負担は軽減されるものの、最終的には多くのお金を支払う結果となります。
経済状況への影響
私たち自身の経済状況もまた、「車 何回払い 平均」に大きく影響します。例えば、
- 収入レベル: 安定した高収入であれば、高めの月々支払いや短期契約でも問題ないかもしれません。一方、不安定な収入の場合は、安全策として長期プランを選びたいところです。
- 家庭構成: 家族構成やライフステージによっても選ぶべきプランは異なるでしょう。子供が小さい家庭では教育資金など他にも多くのお金がかかるため、大きな負担にならないよう配慮する必要があります。
このように「車 何回払い 平均」だけでなく、それによって生じる経済的影響についても十分理解しながら、自分自身に合った最良の選択肢を見極めていくことが不可欠です。
車のローン選びで考慮すべきポイント
私たちが車を購入する際、特に「車 何回払い 平均」を意識したローン選びにはいくつかの重要なポイントがあります。これらのポイントをしっかりと理解しておくことで、自分に最適な支払いプランを見つけることができます。
まず第一に、金利の比較が挙げられます。異なる金融機関で提示される金利は大きく異なることがありますので、複数の金融機関から見積もりを取り、その中で最も有利な条件を選ぶことが重要です。また、固定金利と変動金利のどちらが自分に合っているか考える必要があります。一般的には、固定金利は安定性があり長期的な計画には向いていますが、変動金利は初期段階で低い場合もあるため短期的には魅力的です。
次に考慮すべきは返済期間です。「車 何回払い 平均」で触れた通り、この期間によって毎月の支出や総負担額が大きく変わります。長期プランは毎月の負担を軽減しますが、結果として支払う総額は増加するため、自身の生活スタイルや将来設計とのバランスを考えることが求められます。
さらに、追加費用についても注意しましょう。通常, 車両価格以外にも保険料や税金などさまざまな経費が発生します。これら全てを含めてトータルコストを把握することで、本当に負担可能な範囲内で借入れることができるようになります。
最後に、自分自身の信用情報にも目を向ける必要があります。信用スコアはローン条件に直接影響するため、自身の信用状況について確認し、不安要素を解消しておくことも重要です。このように、多角的な視点から「車 何回払い 平均」及びそれぞれの要素について検討しながら、賢明なローン選びを行うことで無理なく快適なカーライフを楽しむ準備を整えていきましょう。
分割払いのメリットとデメリット
分割払いは、多くの人にとって車を購入する際の一般的な選択肢です。しかし、この支払い方法にはメリットとデメリットが存在します。私たちは、これらを理解し、自分に合った方法を選ぶことが重要です。
メリット
- 月々の負担が軽減される
分割払いでは、一度に大きな金額を支払う必要がなく、毎月一定額を支払うことで家計の管理が容易になります。このため、予算内で車を所有することが可能になります。
- 柔軟性があります
自分のライフスタイルや収入状況に応じて返済プランを選べるため、無理なく支払い続けることができます。特定の期間ごとに見直しも可能なので、変化する経済状況にも対応できます。
- 信用履歴の構築
定期的な返済は信用スコアにも好影響を与えるため、将来的に他のローン申請時にも有利になる場合があります。信頼できる借り手として評価されることで、更なる金融サービスへのアクセスも開かれます。
デメリット
- 総支払額が増加する可能性
分割払いやローンには通常、金利が伴います。その結果、一括購入よりも総支払額が高くなることがありますので、事前によく計算しておく必要があります。
- 長期的な負担感
長期間にわたって返済し続ける場合、その間ずっと経済的なプレッシャーとなります。これは特に生活費や他の出費とのバランスを考慮した場合、大きなストレスにつながる可能性があります。
- 契約内容によっては罰則も存在
早期返済や契約違反の場合にはペナルティー料金など追加コストが発生する場合があります。このようなリスクについてもしっかり確認しておかなければなりません。
このように、「車 何回払い 平均」を基にした分割払いには様々な側面があります。それぞれのメリットとデメリットを比較検討し、自身の経済状況やニーズに最適なプランへ導いていくことが重要です。
支払いプランを決めるためのヒント
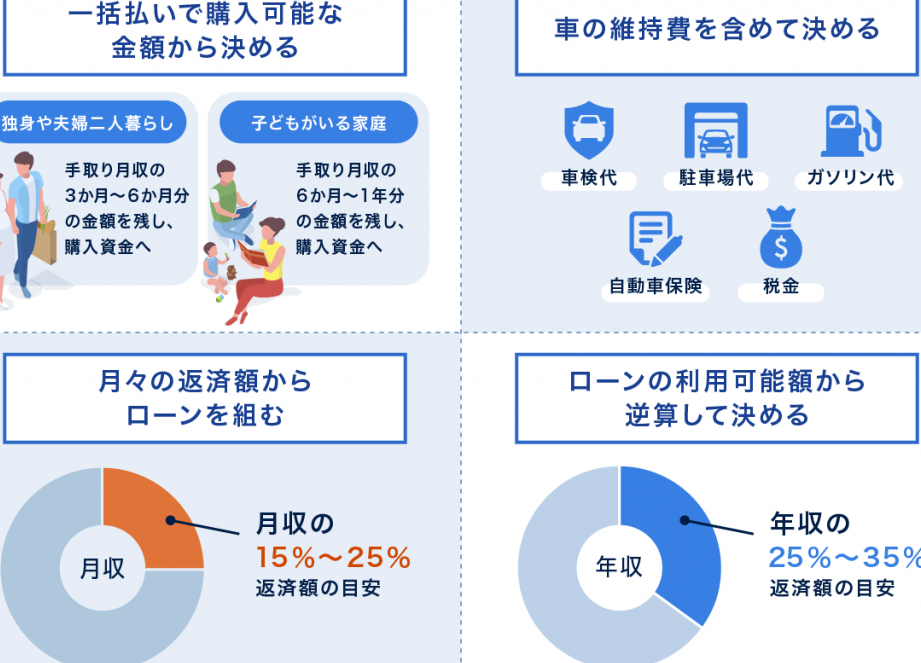
支払いプランを決める際には、いくつかの重要なポイントを考慮することが必要です。私たちは、自分自身の経済状況やライフスタイルに最も適した選択肢を見つけるために、これらのヒントを参考にすることができます。まずは、以下の要素を検討してみましょう。
返済期間の設定
返済期間は、月々の支払額や総支払額に大きな影響を与えます。短期で返済すると月々の負担は大きくなるものの、総利息が少なくて済む場合があります。一方、長期で設定すると毎月の支払いは軽減されますが、その分利息が増える可能性があります。このような点を踏まえ、自分に合ったバランスを見つけることが重要です。
利率と手数料
契約条件として提示される利率や手数料にも注意が必要です。異なる金融機関やプランによって金利は大きく異なるため、複数社から見積もりを取得し比較することがおすすめです。また、一部には隠れた手数料が存在する場合もあるので、小さな文字まで確認しましょう。
収入と支出の把握
自分自身の収入および生活費について正確に把握しておくことは不可欠です。特に変動的な収入の場合には余裕を持った計画が求められます。定期的な固定費だけではなく、不測の事態にも対応できるよう予備資金も考慮した上で、無理なく返済できる額面でプランニングしましょう。
これら3つの要素についてしっかり理解し、自身の日常生活との関連性を意識することで、「車 何回払い 平均」に基づいた賢い選択が可能になります。また、この知識を活用して将来的には他の商品購入時にも役立てていきたいですね。