車を運転する私たちにとって、車の保険何が必要かを理解することは非常に重要です。事故やトラブルは予測不可能であり、万が一の事態に備えるためには適切な保険が欠かせません。本記事では基本事項として、どのような保険が必要なのかやその選び方について詳しく解説します。
私たちは自動車保険を選ぶ際に多くの選択肢があります。しかし自分に最適なプランを見つけるためには情報収集が不可欠です。車の保険何が必要かを知ることで安心して運転できる環境を整えましょう。あなたも自身のニーズに合った保険について考えていますか?この機会にしっかりと確認してみましょう。
車の保険何が必要?基本的な知識と要件
私たちが車を運転する際、車の保険何が必要かを理解することは非常に重要です。自動車保険には法律で義務付けられている基本的な補償と、任意で選ぶことができる追加の補償があります。これらの知識を持つことで、自分に合った保険を選びやすくなります。
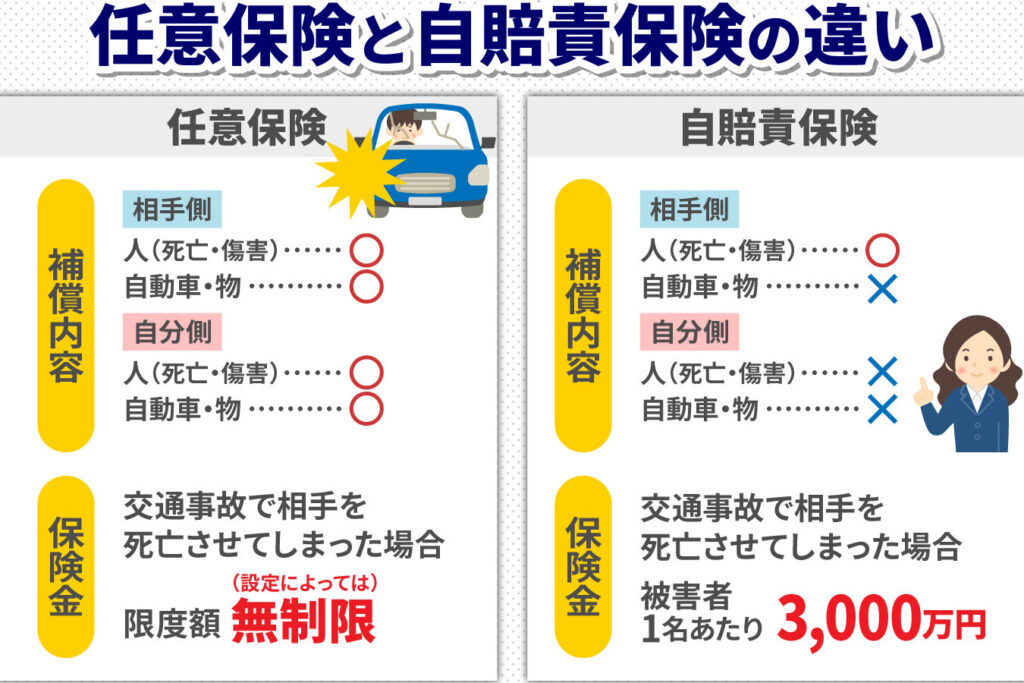
まず、基本的な自動車保険について見てみましょう。日本では、自賠責保険(強制保険)が必須です。この保険は事故による他人への損害賠償を目的としており、最低限の保障しかないため、不足分を任意保険でカバーする必要があります。
自賠責保険とは
自賠責保険は全ての車両に対して法律で義務付けられているものであり、以下のような特徴があります:
- 対人賠償のみ:他者への傷害や死亡に対する補償。
- 無制限ではない:補償額には上限があり、それ以上は自己負担。
- 加入手続きが簡単:新車購入時や名義変更時に同時に加入可能。
任意保険について
任意で加入できる自動車保険には、多様なプランがあります。一般的には以下のような内容があります:
- 対物賠償責任:他人の財物への損害をカバー。
- 搭乗者傷害:自身や同乗者が事故で受けた怪我に対する補償。
- 盗難・火災・自然災害等:愛車そのものへの被害も考慮したい場合。
このように、私たちがどれだけ保障内容を充実させたいかによって、必要となる追加プランは異なるでしょう。また、自動車税やメンテナンス費用と併せて考えることでトータルコストも把握しやすくなります。
必要な補償内容を理解する
私たちが自動車保険を選ぶ際には、必要な補償内容を明確に理解することが不可欠です。特に任意保険では、提供される補償の種類や範囲が多岐にわたるため、自分自身や家族のライフスタイルに最適なプランを見つけるためには、それぞれの特徴を把握しておくことが求められます。
対人賠償責任保険
対人賠償責任保険は、事故によって他者に傷害や死亡をもたらした場合に、その損害をカバーします。この保険は非常に重要であり、以下のようなポイントがあります:
- 無制限または上限付き:加入するプランによって無制限保障も可能ですが、一般的には上限が設定されています。
- 法的義務:自賠責保険とは別で、自分自身のリスク管理として必須と考えるべきです。
- 高額な医療費への備え:事故後、負担する医療費は高額になることがありますので、大きな保障額が望ましいです。
対物賠償責任保険
次に対物賠償責任保険について考えましょう。この保険は他人の財物への損害をカバーするものです。具体的には以下の点があります:
- 修理費用や交換費用: 事故によって壊れた車両や物品への補償。
- 大規模災害時にも対応可: 自然災害などによる被害にも適応できる場合があります。
- 自己負担リスク軽減: 高額な請求から自己資金を守ります。
搭乗者傷害保険とその他のオプション
A級以上の運転者の場合、搭乗者傷害保険も検討すべきです。これは自分や同乗者が事故で受けた怪我についてカバーします。また、盗難・火災・自然災害等への補償も選択肢として存在します。これらはいずれも愛車そのものへの追加保障となりますので:
- 安心感を得られる: 特殊な状況でも愛車を守れる心強い支援となります。
- C級免許保持者向けプランあり: 各種プランによってカスタマイズ可能です。
- : 事故時でも迅速対応できるサービス付帯型商品もあります。
このように、自動車保険では必要となる補償内容は個々人で異なるため、自分自身のニーズと予算とのバランスを考慮しながら慎重に選ぶことが求められます。また、それぞれの目的ごとに最適化されたプラン選定がトータルコスト削減につながり、安全性向上にも寄与します。
自動車保険の種類と選び方
自動車保険は多様な種類があり、それぞれ異なる目的や補償内容を持っています。私たちが最適なプランを選ぶためには、各保険の特徴とその利点を理解することが必要です。また、自分のニーズに応じて、どの保険が最も重要かを見極めることも大切です。
任意保険と自賠責保険
まず、基本的な違いとして任意保険と自賠責保険があります。自賠責保険は法律で加入が義務付けられているため、すべての車両に必須ですが、その保障内容は限られています。一方、任意保険は追加的な保障を提供し、自分自身のリスク管理に役立つものです。具体的には:
- 事故による損害に対する広範囲なカバー: 任意保険では対人・対物賠償から搭乗者傷害まで幅広く対応します。
- さまざまなオプションプラン: 自分のライフスタイルや運転習慣に合わせたカスタマイズが可能です。
- 安心感: 予期せぬ出来事にも備えることができるため、大きな安心感を得られます。
特約やオプションサービスについて
また、多くの任意保険では特約やオプションサービスが用意されています。これらは基本的な保障とは別に追加できるものであり、個々のニーズによって選択肢を増やすことができます。例えば:
- ロードサービス: 車両故障時などに迅速に対応してもらえるサービス。
- 代車費用: 修理中に利用できる代替車両費用への補償。
- 無過失補償: 過失割合によらず、自身の損害をカバーする制度。
NOSOTROS debemos考慮しておくべきポイントとして、それぞれの必要性とコストバランスがあります。複数社から見積りを取り、自分たちの状況に合った最適解を見つけ出しましょう。その際、信頼性・評判・サポート体制などにも注目しながら選択することが望ましいです。それによって、安全運転だけでなく経済面でもメリットがあります。さらに、自動車購入後は定期的に見直し、新しいニーズや状況変化にも柔軟に対応していく姿勢も重要です。
| 自賠責保険 | 任意保険 | |
|---|---|---|
| 法的義務 | ✓ | ✗ |
| COVERAGE LEVELS | 限界あり | 無制限または上限付き |
| PURPOSE | < td >   ;他者への最低限度保証  ; < td >   ;包括的リスク管理  ;||
保険料を抑えるためのポイント
私たちが自動車保険を選ぶ際、保険料を抑えることは重要な要素です。無駄な出費を避けつつ、必要な補償内容をしっかりとカバーするためには、いくつかのポイントに注意することが求められます。ここでは、保険料を効率的に抑えるための具体的な方法をご紹介します。
### 複数の見積もりを取得する
まず始めに、複数の保険会社から見積もりを取り寄せることが非常に重要です。同じ条件でも、各社によって価格や保障内容が異なるため、比較検討することで最適なプランを見つけることができます。また、このプロセスで各社の特徴やサービス内容にも目を向けると良いでしょう。
### 必要な補償内容だけ選ぶ
次に、自分自身や家族のニーズに基づいた必要最低限の補償内容のみを選ぶよう心掛けましょう。例えば、高額な任意保険特約は必ずしも必要ではない場合があります。そのため、自分たちの運転スタイルやリスク状況に応じて、本当に必要な補償項目のみ残すことでコスト削減につながります。
### 割引制度や優遇制度を活用する
多くの保険会社では割引制度や優遇制度がありますので、それらを最大限活用しましょう。例えば、安全運転による無事故割引や、一括払い割引などがあります。このような特典を利用することで、大幅に保険料が軽減される可能性があります。
| 割引名 | 概要 |
|---|---|
| 無事故割引 | 過去1年間無事故の場合、保険料が安くなる。 |
| 一括払い割引 | 年払いや半年払いで支払うと通常より安くなる。 |
| 新規契約者割引 | 初めてその保険会社で契約すると適用される。 |
これらのポイントを押さえながら、自動車保険選びには慎重になりましょう。我々は適切な情報収集と分析によって、自身に合った最良のプランへと導いていきたいものです。
事故時の対応方法と注意点
事故が発生した際の対応方法は、冷静さと迅速さが求められます。事故時に適切に行動することで、自分自身や相手の安全を確保し、その後の保険手続きもスムーズに進めることができます。このセクションでは、事故時の具体的な対応方法と注意点について詳しく説明します。
事故現場での行動
事故が起きたら、まずは自分と同乗者、そして相手方の安全を確認しましょう。怪我人がいる場合はすぐに救急車を呼びましょう。また、安全な場所へ移動できる状況であれば、車両を道路から離しておくことも大切です。
- 周囲の安全確認: 他の車両や歩行者への危険を避けるため、フラッシュライトや三角表示板を使用して注意喚起します。
- 警察への通報: 事故が発生した場合は必ず警察に連絡し、その指示に従います。警察による正式な記録は後々必要となります。
- 情報収集: 相手側との情報交換(名前、連絡先、保険会社名など)や現場写真撮影などを行いましょう。これらの情報は保険請求時にも役立ちます。
保険会社への連絡
事故後48時間以内には、自分が加入している保険会社へ報告することが重要です。この際、以下のポイントに留意してください。
- 詳細な説明: 事故当日の状況(日時・場所・天候・関与した車両など)を正確かつ詳細に伝えること。
- 必要書類準備: 警察から受け取った報告書や写真など、関連する書類を用意しておくと良いでしょう。
| 必要な書類 | 内容 |
|---|---|
| 警察報告書 | 公式な記録として利用。 |
| 証拠写真 | 事故現場や損傷部分の画像。 |
| 医療記録 | 怪我の場合には医師からの診断書。 |
注意点
最後に、事故後には感情的になり過ぎないよう心掛けることも大切です。不安や焦りから誤った判断を下す可能性がありますので、自分達だけでなく相手方とも冷静かつ丁寧なコミュニケーションを心掛けましょう。また、このプロセス全体では、自動車保険何が必要なのか改めて考える機会でもあります。保障内容について理解し、不明点は積極的に質問しましょう。このような態度こそが、大事になってしまうトラブル回避にも繋がります。