私たちの車の保険は、年々変動するコストに影響されます。車の保険 いつから安くなるのかを理解することは、経済的な負担を軽減するために重要です。多くのドライバーがこの質問を抱えていますが、実際には複数の要因が関係しています。
私たちはこの記事で、保険料が安くなるタイミングやそのポイントについて詳しく解説します。また、注意すべき事項や誤解されがちな点も取り上げます。特に、事故歴や運転年数などがどのように影響するかを知ることで、自分たちに最適な保険プランを見つける手助けになるでしょう。
では、皆さんは車の保険 いつから安くなるか気になったことがありますか?一緒にその秘密を探っていきましょう!
車の保険 いつから安くなる理由
車の保険が安くなる理由は、さまざまな要因によって決まります。私たちが理解しておくべき重要なポイントは、保険料が下がるタイミングやその背景にあるメカニズムです。一般的には、年齢や運転歴、安全運転の実績などが影響します。そのため、自分自身の状況を把握し、それに基づいて適切な対策を取ることが大切です。
年齢と経験
若いドライバーは、事故率が高いため保険料も高く設定されています。しかし、年齢を重ねたり運転経験を積むことで、リスク評価が低くなり、その結果として保険料も安くなる可能性があります。このように、年齢や運転歴は保険料に直接影響する重要な要素です。
安全運転の評価
安全運転を続けている場合、多くの保険会社では割引制度を設けています。具体的には以下のような条件で適用されます:
- 無事故・無違反期間:数年間無事故の場合。
- 安全運転講習受講:講習修了後に証明書を提出することで割引。
- テレマティクス保険:走行データから安全性を分析し、その結果に基づいて割引されるプラン。
これらの取り組みは、自身のリスク管理能力向上にもつながりますので、一石二鳥と言えるでしょう。
契約内容と変更
契約内容によっても料金は大きく変わります。例えば、補償範囲や免責金額など自分に合ったプラン選びが重要です。また、新しい車両への乗り換え時には、新しい条件で再見積もりすることも忘れずに行いたい点です。このように、契約内容や変更について意識することで、自動的にコストダウンにつながります。
保険料が安くなるタイミングとは
保険料が安くなるタイミングは、主にいくつかの重要な要素に依存しています。私たちが知っておくべきことは、これらのタイミングを的確に捉えることで、保険料を効果的に削減できるという点です。以下では、具体的な状況や条件について詳しく見ていきます。
契約更新時
契約更新時は、多くの場合保険料が見直されるタイミングです。このとき、自分の運転歴や事故歴、安全運転の実績を考慮して再評価されます。無事故期間が長ければ、その分割引が適用される可能性も高まります。また、新しいプランやキャンペーン情報を確認することで、よりお得な条件で契約し直すチャンスがあります。
年齢による変化
年齢も重要な要素であり、特に若いドライバーから中高年層への移行期には注意が必要です。多くの保険会社では、一定の年齢(例えば25歳)を超えた際にリスク評価が見直され、その結果として保険料が下がることがあります。このため、自分自身の誕生日やその前後のタイミングを意識しておくことも大切です。
車両購入または変更時
新しい車両を購入した場合、それによって保険料にも影響があります。特定のモデルや安全機能を備えた車両には割引制度が設けられていることがあり、このような場合には新しい契約内容で再見積もりすることがおすすめです。また、中古車から新車へ買い替える際にも同様に費用対効果を検討してください。
これらのポイントを把握することで、「車の保険 いつから安くなる」の疑問解決につながります。それぞれのタイミングで適切な行動を取ることで、私たちは賢くコストダウンできると言えるでしょう。
安全運転で得られる割引制度
安全運転を実践することは、私たちにとって非常に重要なことであり、その効果として保険料の割引制度が存在します。多くの保険会社では、安全運転をしているドライバーに対して特別な割引を提供しています。これらの割引は、無事故期間や運転履歴などを考慮した上で適用されるため、安全運転を続けることが保険料削減につながります。
無事故割引
無事故である期間が長いほど、私たちは無事故割引の恩恵を受けやすくなります。この割引は通常、1年間の無事故で数パーセントから最大20%程度まで適用される場合があります。また、一部の保険会社では、継続的に無事故であることでさらに大きな割引が得られるプログラムもあります。
安全運転講習による割引
さらに、多くの保険会社では、安全運転講習を受講することで追加の割引が得られるケースもあります。これらの講習は専門家によって行われ、最新の交通ルールや安全運転技術について学ぶことができます。受講後には証明書が発行され、それを提出することで保険料に反映させることが可能です。
| 期間(年) | 無事故割合 (%) | 想定される割引率 (%) |
|---|---|---|
| 1年 | 100% | 10% |
| 2年 | 100% | 15% |
| 5年 | 100% | 20% |
このように、自分自身の日頃からの安全運転への取り組みは、「車の保険 いつから安くなる」という疑問にも直接関わってきます。安全意識を高めながら、賢くコストダウンできる手段となりますので、積極的に活用していきましょう。
年齢や契約内容が影響するポイント
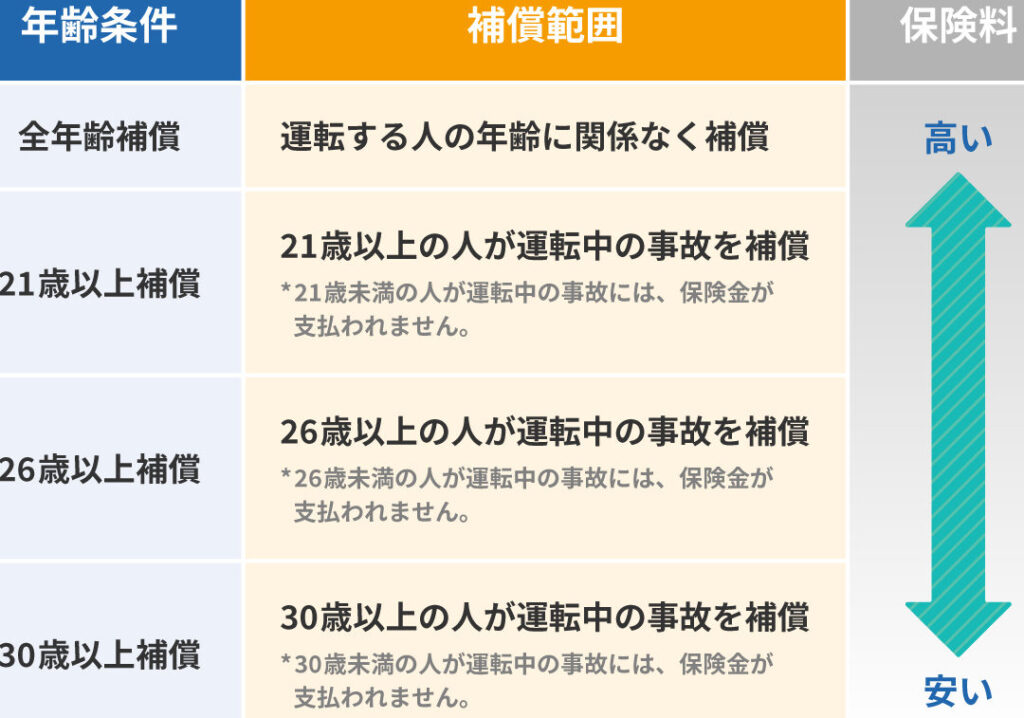
年齢や契約内容は、私たちの車の保険料に大きな影響を与える要因です。特に保険会社は、ドライバーの年齢や運転経験を考慮してリスクを評価し、その結果として保険料が設定されます。このため、自分自身の年齢や契約内容について理解することは、保険料削減につながる重要なポイントです。
年齢による影響
一般的に、若いドライバーは経験不足から事故率が高くなる傾向があります。そのため、20代以下の方々には保険料が高く設定されることが多いです。一方で、30代以降になると無事故期間が長くなることもあり、多くの場合保険料は減少します。例えば:
- 20歳未満:通常、高い保険料
- 20代前半:比較的高めだが徐々に減少
- 30代以上:安定した割引適用
このように、年齢によって異なる料金体系が存在するため、自分の状況を把握しておくことが大切です。
契約内容の選択肢
契約内容も私たちの保険料に直接影響します。必要な補償内容や免責金額を見直すことで、大幅なコストダウンが可能になります。具体的には以下の点を考慮すると良いでしょう:
- 補償範囲: 幅広い補償内容を選ぶほど費用は増加します。
- 免責金額: 高めに設定することで月々の支払いを抑えられます。
- 追加オプション: 特定のオプション(例:ロードサービス)によって料金が変動します。
| 契約タイプ | 平均保険料 (万円) |
|---|---|
| 基本型 | 8.0 |
| 充実型 | 12.0 |
| カスタマイズ型 | 10.5 |
このような情報を元に、自分たちに最適な車両保険を選ぶことで、「車の保険いつから安くなる」という疑問にも効果的に応えていけるでしょう。我々一人ひとりが自分自身のお得感や安心感につながる選択肢について理解し、それぞれの日常生活で活用していきたいものです。
注意すべき保険プランの選び方
保険プランを選ぶ際には、いくつかの重要なポイントに注意することが必要です。私たちは、自分に最適な車の保険を選ぶために、提供される補償内容や条件、そして料金体系についてしっかりと理解しておくことが大切です。特に、「車の保険 いつから安くなる」という観点からも、賢い選択が求められます。
補償内容の確認
まずは、自分が必要とする補償内容をよく考えましょう。基本的な自動車保険には以下のような種類があります:
- 対人賠償責任: 他者を傷つけた場合の補償。
- 対物賠償責任: 他人の財物を損壊した場合の補償。
- 自損事故傷害: 自分自身が事故で怪我をした場合の補償。
- 無保険車両傷害: 無保険または不足な保険により被害を受けた際の補償。
これら各々について、自分自身や家族にとってどれだけ重要なのか再評価すれば、不要なコストを避ける助けになります。また、他社との比較も行うことで、お得なプランを見つける手助けとなります。
契約条件とオプション
次に注目すべきは契約条件や追加オプションです。例えば:
- 免責金額: 高めに設定すると毎月の支払いが抑えられる一方で、事故時には自己負担額が増加します。
- 割引制度: 安全運転や長期契約によって適用される割引がありますので、その情報もしっかり確認しておきましょう。
- カスタマイズ性: 必要ないオプションサービス(例:ロードサービスなど)は外すことでコスト削減につながります。
| オプションタイプ | 平均追加費用 (万円) |
|---|---|
| 基本型 | – |
| 充実型(ロードサービス含む) | 1.5 |
| CUSTOMIZE型(特別保障含む) | -0.5~2.0 (変更可能) |
TPO(時間・場所・状況)によって変わりうるニーズにも対応できる柔軟さが求められます。最終的には自身の日常生活や運転頻度なども考慮しながら、一番合った保険プランを選びたいものです。このように注意深く検討することで、「車の保険いつから安くなる」といった疑問にも答えられる道筋になるでしょう。