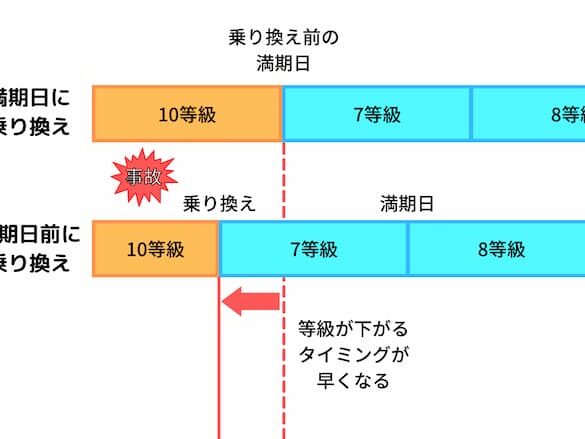
車の保険を使うと等級はどのくらい下がりますか。その疑問は多くのドライバーにとって重要なテーマです。私たちが事故やトラブルに遭遇した際保険を利用することがありますがその結果として等級がどう変わるのかを理解しておくことは大切です。等級が下がることで保険料にも影響が出るため、正しい知識を持つことが必要です。
この記事では「車の保険を使うと等級はどのくらい下がりますか」という問いに対する具体的な情報を提供します。また実際にどれほどの影響を受けるかについても詳しく解説していきます。私たちはこのトピックについてしっかりと考え私たち自身や家族を守るために必要な情報を得たいと思っています。この問題について一緒に探求してみませんか。
車の保険を使うと等級はどのくらい下がりますか
車の保険を利用することで、等級がどれほど下がるかは、多くの運転者にとって重要な関心事です。一般的に、事故や損害によって保険を使うと、等級が1ランクまたは2ランク下がることがあります。この影響は各保険会社や契約内容によって異なるため、具体的には加入している保険の規約を確認する必要があります。
等級ダウンの仕組み
等級制度は、私たちが過去にどれだけ安全に運転してきたかを反映しています。事故歴がある場合、その記録によって次年度の保険料にも影響します。以下は一般的な等級ダウンの例です:
- 初回事故: 1ランクダウン
- 2回目以降: さらに1〜2ランクダウン
このように、初めての事故でも影響は大きいため、安全運転を心掛けることが重要です。
保険金請求後の影響
保険金請求後には、自動的に等級が変更されます。この際、それぞれの保険会社では特定のルールや基準を設けています。そのため、実際に何ランク下がるかについては以下のポイントも考慮しなければなりません:
- 請求額: 大きな損害の場合、より多く等級が下がる可能性があります。
- 事故原因: 自己責任で発生した事故の場合、一層厳しい処置となります。
| 状況 | 結果 |
|---|---|
| 初回小規模事故 | 1ランクダウン |
| 複数回大規模事故 | 2ランク以上ダウン |
| 他者過失による事故(免責適用) | 通常通り維持(条件付き) |
これらからわかるように、「?」という疑問には、多角的な視点から答える必要があります。私たちは常日頃から安全運転を心掛け、自身や他者への配慮も忘れないよう努めましょう。
等級制度の基本について知っておくべきこと
私たちが車の保険を利用する際、等級制度は非常に重要な概念です。この制度は、運転者の過去の運転履歴や事故状況に基づき保険料が決定される仕組みであり、安全運転を奨励する役割も果たしています。基本的には、等級が高いほど保険料は低くなる傾向がありますが、一度事故を起こすと等級が下がり、それに伴って翌年度以降の保険料も上昇する可能性があります。
等級制度の目的
等級制度は、私たち自身だけでなく、他の道路利用者にも影響を及ぼします。安全運転を促進するために設定されたこのシステムは、以下のような目的があります:
- リスク評価: 運転者の過去の行動からリスクを評価し、それに応じた保険料を提示します。
- インセンティブ提供: 安全な運転によって得られるメリット(低い保険料)で、より多くの人々に安全運転を促します。
等級とその変動
一般的には、自動車保険契約時に設定される等級は1から20まであります。新規契約時には通常6等級からスタートし、安全な運転や無事故の場合、その後毎年1つずつランクアップしていきます。しかし逆に、事故や損害によって保険金請求をすると、その結果として以下のような変動があります:
- 初回事故: 1ランクダウン
- 2回目以降: さらに1〜2ランクダウン
これらの変更は各社ごとのルールによりますので、自分が加入している保険会社で確認することが大切です。また、「事故責任」がどれだけ影響するかも考慮すべき要素となります。
| 状況 | 結果 |
|---|---|
| 初回小規模事故 | 1ランクダウン |
| 複数回大規模事故 | 2ランク以上ダウン |
| 他者過失による事故(免責適用) | 通常通り維持(条件付き) |
このように理解しておくことで、「車の保険を使うと等級はどのくらい下がりますか」という疑問にも明確な答えを見出せます。
保険を利用した際の等級への影響
私たちが車の保険を利用する際、等級への影響は非常に重要な要素です。具体的には、事故や損害によって保険金を請求すると、その結果として等級が下がることがあります。このダウンは次年度以降の保険料にも直接的な影響を与えるため、しっかりと理解しておく必要があります。
事故の内容や回数によっても等級への影響は異なるため、以下のように分類することができます:
- 初回事故: 通常1ランクダウンします。
- 2回目以降の事故: 一般的に1〜2ランクダウンとなります。
- 軽微な事故: さほど影響しない場合もありますが、大きな損害があった場合は注意が必要です。
また、他者過失による事故で免責が適用されると、通常通り等級を維持できるケースもあります。しかし、この条件は保険会社ごとに異なるため、自分の加入しているプランで確認することが重要です。
| 状況 | 結果 |
|---|---|
| 初回小規模事故 | 1ランクダウン |
| 複数回大規模事故 | 2ランク以上ダウン |
| 他者過失による事故(免責適用) | 通常通り維持(条件付き) |
このように、「車の保険を使うと等級はどのくらい下がりますか」という問いに対して明確な答えを得られるでしょう。等級制度について理解することで、安全運転だけでなく経済的負担軽減にもつながります。
事故や損害による等級ダウンの具体例
私たちは、事故や損害によって等級がどのようにダウンするかを具体的な例で考えてみましょう。これにより、「車の保険を使うと等級はどのくらい下がりますか」という疑問に対する理解が深まるはずです。
具体的な事例
- 駐車中の小さな接触事故
駐車中に他の車と軽く接触した場合、通常は1ランクダウンします。この程度の事故では、保険会社も比較的軽微と見なし、影響は限定的です。
- 信号無視による衝突事故
自分に過失がある信号無視で他車と衝突した場合、この場合は1〜2ランクダウンとなります。過失割合や事故内容によって異なるため、自身の状況を確認することが重要です。
- 大規模な交通事故
複数台巻き込む大規模な交通事故を起こした場合、通常2ランク以上ダウンします。このようなケースでは、自動車保険を利用せざるを得ない状況になり、その結果として等級への影響も大きくなるでしょう。
- 自然災害による損害
台風や地震など自然災害で損傷を受けた際には、多くの場合等級には影響しません。ただし、この点も保険商品の約款によるため、契約内容を必ず確認しましょう。
- 他者過失による事故(免責適用)
他者の過失で自分が被害に遭った場合、その際に免責が適用されれば通常通り等級は維持されます。しかし、この条件も保険会社ごとに異なるため注意が必要です。
| 状況 | 結果 |
|---|---|
| 駐車中の小さな接触事故 | 1ランクダウン |
| 信号無視による衝突事故 | 1〜2ランクダウン |
| 大規模な交通事故 | 2ランク以上ダウン |
| 自然災害による損害 | 基本的には影響なし(要確認) |
| 他者過失による事故(免責適用) | 通常通り維持(条件付き) |
このように、それぞれのケースについて詳細を把握しておくことは非常に重要です。我々自身が直面する可能性のあるシナリオについて知識を持つことで、予期せぬ出費や不安から身を守れるでしょう。
等級回復までに必要な期間と対策
事故による等級ダウンの影響を受けた後、等級を回復するまでには一定の期間が必要です。この期間は、事故の内容や保険会社の規約によって異なりますが、通常は1年から3年程度かかることが一般的です。私たちが理解すべき重要な点は、この間にどのような対策を講じることができるかということです。
等級回復までの期間
等級回復に必要な具体的な期間は以下の要因に依存します:
- 事故の種類: 軽微な接触事故では短い時間で回復可能ですが、大規模な交通事故の場合、長くなる傾向があります。
- 過失割合: 自分に過失があった場合、より多くのランクダウンにつながり、その結果として回復にも時間がかかります。
- 保険契約内容: 各保険商品の約款によっても影響されますので、自身が加入している保険について確認することが重要です。
回復を早めるための対策
等級を早く回復させたい場合にはいくつかの対策があります。以下にその例を挙げます:
- 無事故運転: 事故や違反を避け、安全運転を心掛けることで次年度以降に再び優良ドライバーとして評価されやすくなります。
- 適切な保険選び: 等級制度について詳しく説明している保険商品を選ぶと、将来的には有利になる可能性があります。
- 相談窓口への問い合わせ: 保険会社や専門家と相談し、自分自身に最適なアプローチ方法についてアドバイスを受けることも有効です。
| 状況 | 推定回復期間 |
|---|---|
| 軽微な接触事故 | 1年以内 |
| 信号無視による衝突 | 1〜2年 |
| 大規模交通事故 | 2〜3年以上 |
| 自然災害による損害(影響なし) | – |
| 他者過失による免責適用ケース | – |
このように、私たちは自分自身で取れる行動について知識を持つことで、不安感を軽減し、高い等級へと戻す道筋を見ることができます。
保険を選ぶ際に考慮すべきポイント
車の保険を選ぶ際には、等級制度だけでなく、他にも多くの要素を考慮する必要があります。私たちが適切な保険を選ぶためには、自分自身の運転スタイルや生活環境に合ったプランを見極めることが重要です。また、各保険会社によって提供されるサービス内容や特典も異なるため、慎重に比較することが求められます。
ポイント1: 保険料と補償内容
まず最初に考慮すべきは、保険料とその補償内容です。以下の点を確認しましょう:
- 月々の支払額: 自分の予算に合わせたプランを選び、その中で最も充実した補償内容を持つものを探します。
- 事故時の対応: 事故発生時にどれだけ迅速かつ丁寧なサポートが受けられるかは非常に重要です。
- 特約やオプション: 自分が必要とする特約(例:代車費用)についても検討し、それが含まれているか確認します。
ポイント2: 保険会社の信頼性
次に大切なのは、保険会社自体の信頼性です。過去の顧客レビューや評価などから判断できます:
- 顧客満足度調査: 他のお客様がどれほど満足しているか調べることで、その保険会社への信頼感を得ることができます。
- 事故処理能力: 実際に事故後どれくらいスムーズに対応してくれるかという情報も参考になります。
- 長年の実績: 経験豊富な会社ほど安心感がありますので、その歴史もしっかり調べましょう。
ポイント3: 等級制度との関連性
最後に、契約する保険商品によって等級制度への影響も異なるため注意が必要です。具体的には:
- 事故による等級ダウン率: 各社で設定されているダウン率について理解しておくことは大切です。
- 無事故割引: 無事故の場合にもらえる割引について知識を持つことで、お得になる可能性があります。
- NEXT年度への影響: 現在加入している商品によって翌年度以降への影響度合いも変わりますので事前チェック必須です。
This comprehensive approach will help us not only avoid unnecessary expenses but also ensure that we are adequately protected in the event of an accident. しっかりとした準備と情報収集によって、自身に最適な車両保険商品選びにつながります。私たちはこれらのポイントを念頭に置いて慎重に契約先を決定すべきでしょう。