車のローンは私たちにとって大きな決断です。「」 理解することは重要です。新しい車を購入する際には、予算や返済計画をしっかり考える必要があります。このプロセスでは、どれだけのお金が必要であるかを把握し、適切な条件を選ぶことが成功への第一歩となります。
この記事では、私たちが知っておくべき基本的な情報や具体的な数値について詳しく解説します。多くの人々が悩む「車のローン どのくらい 」という疑問に対して明確な答えを提供し、それぞれの状況に合った最適な選択肢を見つける手助けをします。あなたも自分にぴったりの車のローンについて考えてみませんか?
車のローン どのくらい必要な金額かを知る方法
車のローンを利用する際、必要な金額を把握することは非常に重要です。私たちは、適切な予算設定を行い、無理のない返済計画を立てるために、いくつかのポイントを確認しておきましょう。まずは、自分が購入したい車両の価格やオプション費用、そのほか関連費用について理解することが大切です。
車両価格と初期費用
車の購入にあたり、以下の要素を考慮しましょう。
車両本体価格 : 新車または中古車によって異なる。登録手数料 : 車両登録に必要な費用。保険料 : 自動車保険に加入する際の初年度分。税金 : 自動車税など各種税金。
これらすべてを合算すると、最終的な借入れ金額が見えてきます。
月々の返済額
次に重要なのは、月々どれくらい返済できるかという点です。自身の収支バランスや生活費を考慮しながら計算します。この時には以下もチェックしましょう:
既存の借入れ(住宅ローンなど)
その他固定費
毎月確保できる余裕資金
例えば、自身の毎月自由になる資金が10万円である場合、それから他の固定支出(光熱費や食費)を引いた後に残った額が、ローン返済として使える限度となります。
項目
金額(円)
自由になる資金
100,000
光熱費・食費等固定支出
-60,000
月々可能なローン返済額
40,000
このような計算で、自分がどれだけ借りれるか、おおよその目安を得ることができます。また、多くの場合、金融機関では年収や信用情報も加味されるため、それらも合わせて検討することが賢明です。
必要な条件と審査基準について
車のローンを利用するためには、いくつかの必要な条件や審査基準があります。これらは金融機関によって異なる場合がありますが、一般的に考慮される要素は以下の通りです。私たちがローンを申し込む際に確認しておくことで、スムーズな手続きが可能になります。
年収と職業状況
まず重要なのは年収 です。多くの金融機関では、申請者の年収が一定額以上であることを求めます。また、職業状況も影響します。正社員や公務員など安定した職業であれば有利ですが、自営業の場合には収入証明書や確定申告書など追加資料が必要となることがあります。
信用情報
次に注目すべきは信用情報 です。過去の借入れ履歴や返済状況が評価され、この情報は信用調査会社から取得されます。良好な信用情報を持っている場合、高い評価を得られ、より良い金利条件で融資を受けることができるでしょう。一方で、遅延や未払い歴があると、それだけで審査に落ちてしまうリスクがあります。
借入額と返済負担率
さらに重要なのは、希望する借入額 とその返済負担率です。この指標は月々の返済額が年収に占める割合として計算され、多くの場合25%以下であることが望ましいと言われています。このような指標からも、自分自身の経済状態を客観的に理解する助けとなります。
項目
基準(例)
年収
300万円以上
信用情報
良好(遅延なし)
返済負担率
25%以下推奨
これらの条件を満たすことで、車のローン どのくらい必要かという疑問にも答えられる土台となります。そして、この理解こそが私たち自身に適した融資プラン選びにつながります。
返済期間とその影響
返済期間は、車のローンを利用する際に非常に重要な要素です。適切な返済期間を選ぶことで、月々の負担を軽減し、計画的な資金管理が可能になります。また、返済期間によって利息の総額にも影響が出るため、自分自身のライフスタイルや経済状況に合った選択が求められます。
返済期間の選択肢
一般的に、車のローンの返済期間は以下のような選択肢があります:
短期(1~3年)
中期(4~6年)
長期(7年以上)
短期であれば月々の支払いは大きくなるものの、総利息は少なくて済みます。一方、中期や長期の場合には月々の負担が軽く感じられるものの、その分利息負担も増加します。このように、それぞれメリットとデメリットがありますので、自身に最適なプランを見極めることが大切です。
返済期間が与える影響
また、返済期間によって次のような影響も考えられます:
特徴
短期(1~3年)
中期(4~6年)
長期(7年以上)
月々支払額
高い傾向あり – 中程度 – 低い傾向あり
利息総額
低い傾向あり – 中程度 – 高い傾向あり
所有権取得速度
早い 標準的 遅い
精神的負担
高い場合もある Isto significa que, al elegir un plazo corto, podemos conseguir una rápida adquisición del vehículo y pagar menos intereses en total. Sin embargo, esto puede generar una carga financiera significativa cada mes. En cambio, con plazos más largos, aunque la presión mensual es menor y se siente más manejable, el costo total del préstamo aumenta debido a los intereses acumulados.
Nuestro objetivo debe ser encontrar un equilibrio entre nuestras necesidades financieras actuales y futuras. Evaluar estos factores nos ayudará a determinar “車のローン どのくらい” es adecuado para nosotros dentro de nuestro contexto económico personal.
金利タイプの違いと選び方
車のローンを選ぶ際に考慮すべきもう一つの重要な要素は金利タイプです。金利には主に「固定金利」と「変動金利」の2種類があります。それぞれの特徴やメリット、デメリットを理解することで、自分たちのライフスタイルや経済状況に最適な選択が可能になるでしょう。
固定金利と変動金利の比較
まず、固定金利とは契約時に決められた金利が返済期間中ずっと変わらないという特徴があります。一方で、変動金利は市場の金利状況によって随時変更されるため、月々の支払額が増減する可能性があります。以下はそれぞれの特徴です:
特徴
固定金利
変動金利
安定性
高い 低い(不安定)
初期費用
– 中程度 – – 低い場合もある –
長期的コスト
予測しやすい 予測困難
市場影響
少ない このように、私たちは各タイプの特性を基に、自身の財務計画やリスク許容度を考慮して選択できます。例えば、将来的な収入が安定している場合には固定金利が安心ですが、市場環境によって有利になることもあるため、その点も視野に入れるべきです。
どちらを選ぶべきか?
最終的な判断としては、自分たちの生活スタイルや経済状況から導かれるニーズによって異なると言えます。もし長期間同じ条件で借りたいのであれば固定金利がおすすめですが、市場環境から恩恵を受けたいなら変動金利も良い選択肢となります。これらを踏まえて、「車のローン どのくらい」に対する戦略的アプローチが求められます。
お得に借りるためのポイント
車のローンをお得に借りるためには、いくつかのポイントを押さえておく必要があります。これにより、無駄な支出を抑え、自分たちの経済状況に最適な条件でローンを組むことが可能になります。それでは、具体的な方法について見ていきましょう。
金利交渉の重要性
まず第一に、金融機関との金利交渉は非常に重要です。複数の金融機関から見積もりを取り、自分たちが希望する条件や金利についてしっかりと話し合うことで、お得なプランを引き出すことができます。また、他社の提示内容を参考にして交渉材料とすることも有効です。
頭金の設定
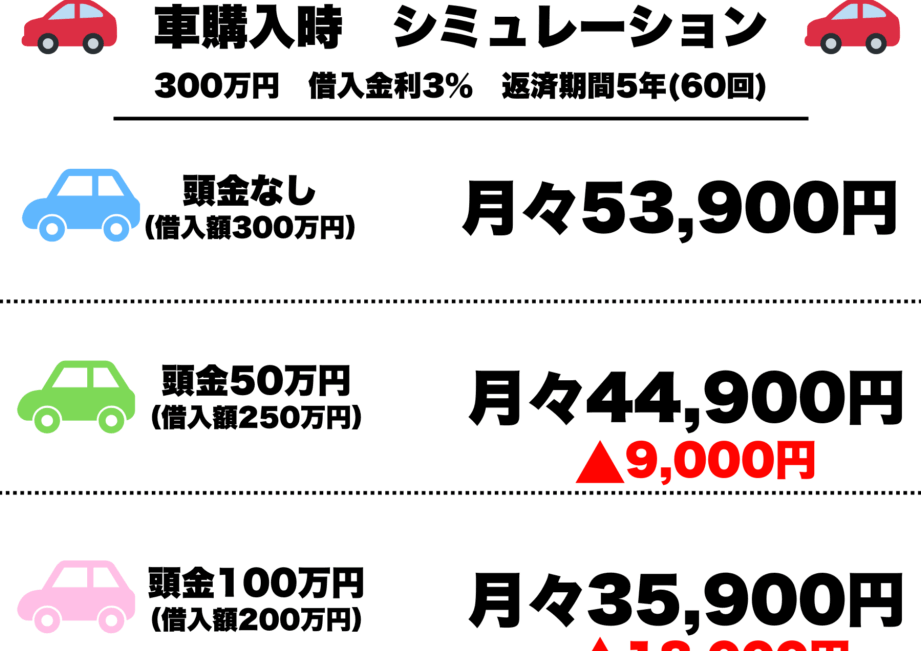
次に、頭金を多めに用意することも大切です。頭金が多いほど、借入額が減少し、その結果として月々の返済額や総支払額も軽減されます。我々はできるだけ早期に貯蓄目標を立て、その達成を目指しましょう。
キャンペーンや特典の活用
さらに、多くの金融機関ではキャンペーンや特別な割引サービスがあります。例えば、新規契約者向けの優遇金利や手数料無料などがありますので、このような特典情報もしっかりチェックして利用しましょう。
ポイント
詳細
金利交渉 複数社から見積もり取得・比較することで、有利な条件で借入可能。
頭金設定 多めの頭金で借入額減少・月々返済負担軽減。
キャンペーン利用 新規契約者向け優遇措置など、お得なサービスを確認・利用する。
これらのお得な借り方について理解した上で、「車のローン どのくらい」の質問にも自信を持って答えることができるでしょう。それぞれの場合によって異なる要因がありますので、自分たちに合った戦略的アプローチで進めていくことが重要です。