車を購入する際に、は私たちが最も気になるポイントです。高額な買い物であるため、適切なローン条件を理解しておくことは非常に重要です。この記事では、私たちが知っておくべき金利の相場や返済期間の選び方について詳しく解説します。
また、各金融機関によって異なる条件や特典についても触れます。これらの情報を基に、自分たちに最適な車ローンを見つける手助けができればと考えています。私たちのニーズに合ったプランを選ぶことで、無理なく返済できる未来を描くことが可能です。では実際にはどれくらいの金利で借り入れることができるのでしょうか?興味深い情報が満載なのでぜひ最後までご覧ください。
車ローン どれくらいの金利が一般的か
一般的に、車ローンの金利は多くの要因によって変動しますが、現在の市場では3%から7%の範囲が一般的です。私たちが借入を検討する際には、自身の信用スコアや金融機関の提供条件なども考慮しなければなりません。特に新車と中古車で金利差が出ることもあり、新車は通常より低い金利で提供されることがあります。
金利に影響を与える要素
金利は単に市場状況だけでなく、他にもさまざまな要素によって決まります。以下はその主な要因です:
- 信用スコア: 高い信用スコアを持つほど、低金利で借入れられる可能性が高まります。
- ローン期間: 短期のローンほど、通常は低金利になる傾向があります。
- 頭金: より多くの頭金を用意することで、借入額が減少し、それに伴って金利も下げられる場合があります。
現在の平均的な金利
以下は最近調査された、日本国内における車ローンの平均的な金利についてまとめた表です:
| タイプ | 平均金利 |
|---|---|
| 新車 | 3.0% – 5.0% |
| 中古車 | 4.0% – 7.0% |
私たちはこの情報を基に、自分たちに最適な選択肢を見つけていく必要があります。また、今後数年以内には経済情勢によってこの数字も変動する可能性がありますので、市場動向にも注視していきたいと思います。
返済期間の選び方とその影響
返済期間は車ローンの重要な要素であり、選択によって月々の返済額や総支払額に大きな影響を与えます。一般的には、短期のローンでは金利が低く設定されることが多く、その分月々の返済額も高くなります。一方、長期のローンでは月々の負担が軽減されますが、長期間にわたり利息を支払い続けることになるため、結果的に総支払額は増加する傾向があります。このバランスを理解することが重要です。
返済期間による影響
以下は、返済期間を選ぶ際に考慮すべき主な要因です:
- 月々の返済額: 短い返済期間では毎月の負担が大きくなるため、自身の経済状況と相談しながら選ぶ必要があります。
- 総支払額: 長期化することで金利分も含めたトータルコストが増えるため、一時的な負担軽減だけでなく、全体としてどれくらい支払うかも検討します。
- ライフスタイル: 車を頻繁に利用する場合や収入が安定しているなら短期がおすすめですが、不安定さや他への投資計画なども考慮しましょう。
具体例
例えば、新車購入時に500万円の車ローンを組んだ場合、それぞれ異なる返済期間(3年・5年・7年)で試算すると次のようになります:
| 返済期間 | 月々の返済額 | 総支払額 |
|---|---|---|
| 3年 | 約17.5万円 | 630万円 |
| 5年 | 約12.0万円 | 720万円 |
| 7年 | 約9.0万円 | 756万円 |
このように、各プランごとに異なるリスクとメリットがあります。そのため、「車ローン どれくらい」の観点から自分たちに最適な条件を見つけ出すことが不可欠です。自分自身や家族との相談を重ねて決定していく過程も大切です。
月々の返済額をシミュレーションする方法
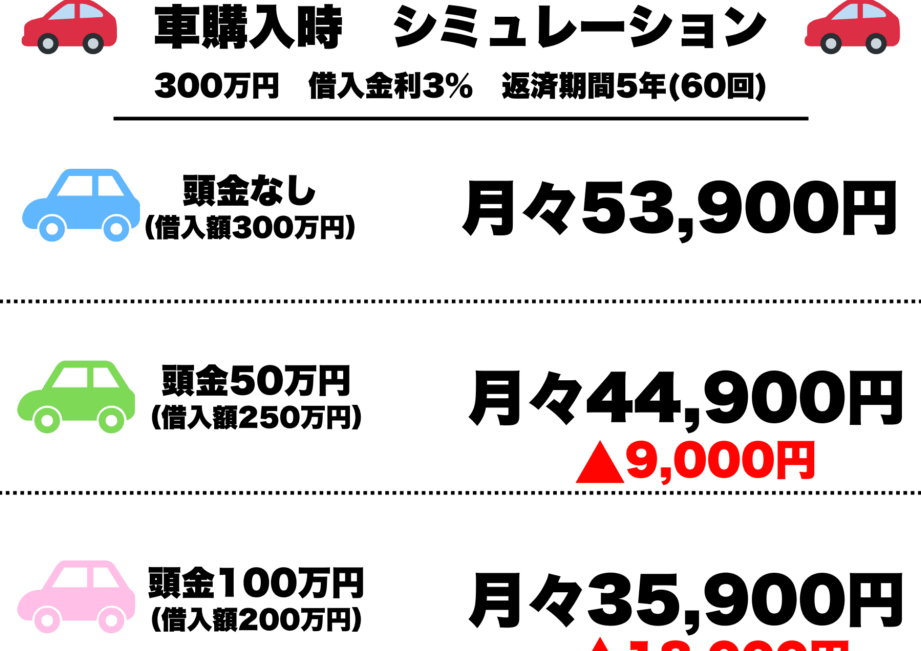
私たちが車ローンを考える際、月々の返済額は非常に重要な要素です。この金額を正確にシミュレーションすることで、自分たちの経済状況やライフスタイルに合った返済計画を立てることができます。具体的には、以下のステップでシミュレーションを行うことが可能です。
シミュレーション手順
- 借入金額の設定: 車両購入費用から頭金を引いた金額が借入金となります。
- 利率の確認: 現在の市場で適用される金利(年利)を調べます。一般的には、金融機関によって異なるため、複数社から情報を集めましょう。
- 返済期間の選択: 先ほど触れたように短期または長期など、自分たちが希望する返済期間を決定します。
- 毎月の返済額計算: 以下の式を使って月々の返済額を求めます。
[
月々の返済額 = frac{借入金 × 利率(年利/12) × (1 + 利率(年利/12))^{総回数}}{(1 + 利率(年利/12))^{総回数} – 1}
]
ここで「総回数」は、選んだ返済期間に基づく支払回数(例:5年間の場合60回)です。
実際のシミュレーション例
例えば、500万円の車ローンで頭金100万円、残り400万円を3% の年利で5年間契約した場合について計算してみます。この条件に基づくと、
- 借入金:400万円
- 年利:3%
- 返済期間:5年(60ヶ月)
この条件から計算すると、月々のおおよその支払いは約7万6千円となります。我々はこのような具体的な数字を見ることで、「車ローン どれくらい」の理解が深まり、自分たちに最適なプラン選びにつながります。
注意点
月々の支払いだけではなく、これら全体としてどれくらい支払うかも検討しましょう。特に長期的な視点で見ると、多くの場合総支払額が大きく変わってきます。したがって、このシミュレーション作業は我々自身と家族にも十分考慮しながら進めることが重要です。
金利を下げるためのポイント
私たちが車ローンを利用する際に金利を下げることは、総支払額を大幅に減少させるための重要な要素です。適切な対策を講じることで、より有利な条件で借り入れることが可能になります。以下では、について詳しく解説します。
事前調査と比較
まず最初に行うべきは、複数の金融機関から提供されている金利情報を集めることです。同じ条件でも金融機関によって異なる金利が設定されているため、自分に合った最良の選択肢を見つけ出すことが重要です。また、それぞれの金融商品には手数料や保険料なども含まれている場合がありますので、総合的なコスト比較も忘れずに行いましょう。
信用スコアの改善
次に考慮すべきなのは、自身の信用スコアです。信用スコアは金融機関が融資判断を行う際的重要な指標となります。高い信用スコアを維持することで、低い金利で貸し出してもらえる可能性が高くなります。そのためには、以下のような点に注意しましょう:
- 定期的にクレジットカードやローンの支払いを遅滞なく行う
- 不必要な借入れは避ける
- 自分の信用報告書を確認し、不正確な情報がないかチェックする
頭金の増加
さらに頭金(自己資本)の額を増やすことで、結果として借入額自体が小さくなるため、その分金利負担も軽減されます。通常、高い頭金投入は銀行側にも安心感を与え、より良い条件で契約できる可能性があります。具体的には以下のようなメリットがあります:
- 借入額が減少する
- 月々の返済負担軽減につながる
- 金融機関から信頼度アップになる
これら3つのポイントを実践することで、「車ローン どれくらい」の問題についてもより有益かつ効率的な選択肢へと導いてくれるでしょう。このように慎重かつ計画的に取り組むことこそが、大きな成果につながります。
車ローン契約時に注意すべきこと
車ローン契約を結ぶ際には、いくつかの重要なポイントをしっかり押さえておく必要があります。これにより、トラブルを避けるだけでなく、自分に最適な条件での契約が可能となります。ここでは、特に注意すべき項目について詳しく説明します。
契約内容の確認
まず第一に、契約書の内容は必ず詳細に確認しましょう。金利や返済期間はもちろんですが、手数料や違約金なども明記されています。不明点があれば金融機関に質問し、理解できるまで納得することが大切です。また、口頭での説明だけでは不十分なので、必ず書面で確認する習慣を持ちましょう。
隠れたコスト
次に考慮すべきなのは、隠れたコストです。一見すると低金利でも、他の費用が高額になる場合があります。以下は、その例です:
- 事務手数料
- 保険料
- 保証料
- 早期返済時のペナルティ
これらの費用は総支払額に影響を与えるため、一緒に計算しておくことが不可欠です。
信頼性のある金融機関選び
最後に重要なのは、信頼性のある金融機関を選ぶことです。過去の実績や評判を調べて、自分自身が安心して借入れできるところを選びましょう。また、お客様サポート体制やアフターサービスもチェックすると良いでしょう。このような観点から選ぶことで、「車ローン どれくらい」の負担軽減にもつながります。
以上のポイントを踏まえた上で車ローン契約を進めることで、不安要素を減らし、有意義な資金調達が実現できるでしょう。私たちもこのプロセスには細心の注意を払い、自分自身と家計を守れるよう努めていきたいものです。