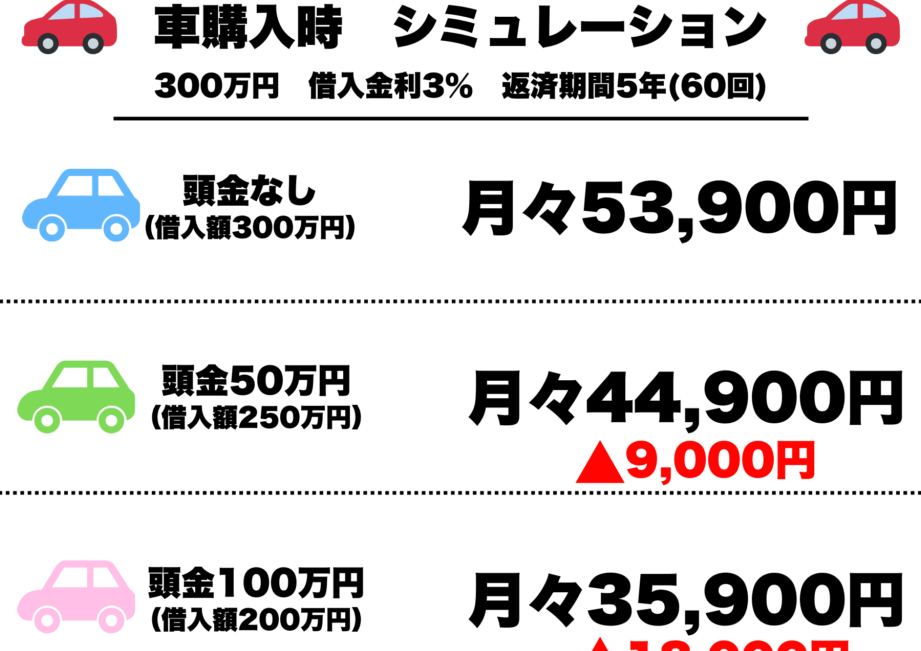
車を購入する際に気になるのが車ローン月々いくらかという点です。私たちは、返済計画を立てる上で非常に重要な要素であるこの質問に対して明確な答えを見つけたいと思います。この記事では、車ローンの計算方法やポイントについて詳しく解説し、賢く借り入れるためのヒントをご紹介します。
まずは、月々の支払い額を知ることで、自分たちに合った予算を立てることができるようになります。また利息や期間によって変動する支払い額も考慮に入れる必要があります。これらの要素を理解すれば、より良い選択ができるでしょう。
皆さんは車ローン月々いくらか知りたいと思ったことはありませんか?これから一緒にその計算方法と大切なポイントを掘り下げてみましょう。
車ローン月々いくらかかる?計算方法の基礎知?
è»ãã¼ã³æã ã�ã�¾ï¼è¨ç®®æ³ºæ¬¡
私たちは、「è»ãã¼ãƒ³æœ¬éš€」を理解し、効果的に使うための基礎知識を身につける必要があります。これにより、計算方法や関連する手法についての理解が深まります。特に、この知識は金融分野やビジネスの意思決定において重要です。
まず、基本的な計算方法を以下のポイントで整理します:
- 期間設定: どれくらいの期間(年数)で計算するかを明確にします。
- 利率: 利用する利率(固定または変動)を決定します。
- 元本: 投資または融資される金額を確認します。
このような要素が組み合わさって初めて、有効な結果が得られるでしょう。それでは次に、具体的な計算方法について詳しく見ていきます。
月々の支払い額を決定する要因とは
私たちが「月々の支払額を算定する要因とは」について考えるとき、主に以下の要因が影響を与えます。これらの要因は、個々の状況や契約内容によって異なりますが、一般的には次のようなポイントが挙げられます。
- 金利: 借入金額に対する利息率は、毎月の支払いに大きく影響します。低い金利であればあるほど、月々の負担は軽減されます。
- 借入期間: 返済期間が長ければ、その分毎月の支払い額は少なくなります。ただし、トータルで支払う利息は増加する可能性があります。
- 元本: 初めて借りる際に設定された元本も重要です。借入金額が多い場合、それに比例して月々の負担も増加します。
これらを総合的に考慮すると、「月々の支払額」を決定づける要因として、特に金利と借入期間が重要であることがわかります。この2つを調整することで、自分自身に最適な条件を見つけることが可能になります。また、新たな借り入れや再融資時には、それぞれの変動にも注意しながら計画的に行動することが求められます。
さらに、この算定方法では他にも以下のような要素も関連しています:
- 追加費用: 保険料や手数料など、その他にも付随する費用があります。これらも総合的なコストとして捉える必要があります。
- 信用スコア: 個人の信用力も影響します。高い信用スコアを持つことで、有利な条件で貸出を受けることができるでしょう。
したがって、「月々の支払額」を正確に把握し自分自身を守るためには、多面的視点からこれらすべてを評価し理解しておくことが不可欠です。それによって、自身や家族への経済的リスクを軽減しながら合理的な選択肢を取れるようになるでしょう。
金利が車ローンに与える影響とその計算
私たちが「金額が申告の際に与える影響」として考慮すべきポイントは、主に以下の要素によって構成されています。これらは、支出や収入を適切に管理し、計算する上で非常に重要です。
- 財務状況: 財務状況は、毎月または年ごとの支出と収入のバランスを示します。正確な計算には、過去のデータを基にした予測が必要です。
- 経済環境: 経済情勢や市場動向も金額に影響します。例えば、インフレ率の上昇などは直接的な影響を及ぼすことがあります。
- 規制および法律: 税法やその他の法規制も金額設定に大きく関わります。特に新しい法律が施行された場合、それへの適応が求められます。
これらの要素を考慮することで、「金額」がどのような影響を与えるかについてより深い理解が得られます。また、この理解は私たち自身や顧客へのサービス提供にも役立つでしょう。
さらに具体的には、市場で競争力を持つためには、自社製品やサービスに対する価値評価とその価格設定について継続的な見直しが必要です。このプロセスでは、お客様からのフィードバックも貴重な情報源となります。そのため、定期的なアンケート調査や分析ツールを活用して、市場ニーズと自社提供価値とのギャップを埋める努力が不可欠です。
私たちは常に変化する環境下で適応し続けるため、このような情報収集と分析作業によって得た知見を戦略的に活用することが求められています。
頭金や返済期間が与える影響について
私たちは、経済活動における「金利」とその影響を深く理解することで、より良い意思決定が可能になると考えています。金利は市場の動向や景気循環にも大きな影響を与えるため、慎重に分析する必要があります。このセクションでは、金利とそれに関連する影響について詳しく探ります。
金利が変化すると、一般的には以下のような影響が見られます:
- 投資活動の変化:低金利環境では企業は借入コストが下がるため、新規プロジェクトへの投資意欲が高まります。一方、高金利の場合には投資を控える傾向があります。
- 消費者行動への影響:個人ローンや住宅ローンの金利も消費者の購買意欲に直結します。安い借入コストは家計支出を促進しますが、高い場合は逆効果となります。
- 為替レートへの波及効果:国際的な資本移動も金利によって左右されます。特定の国で金利が上昇すれば、その通貨への需要が増加し、為替レートにも反映されることがあります。
このように、「金利」はただ単に数字として存在するものではなく、経済全体に対して多面的な影響を持つ重要な要素です。我々はこれらの相関関係を理解し、市場環境や経済指標との関連性を把握することで、自身の戦略作りにつなげていく必要があります。
お得な車ローン選びのポイント
私たちは、役立つ情報を提供することを目指しています。特に、資金調達の計画においては、複雑な要因が絡むため、慎重なアプローチが求められます。資金調達の方法や、その影響を理解することは非常に重要です。このセクションでは、具体的な資金調達の戦略とその背後にある考え方について掘り下げていきます。
資金調達の基本的な選択肢
資金調達にはさまざまな方法がありますが、それぞれ異なる特徴と利点があります。以下に代表的な選択肢を示します。
- 自己資本:自分自身の貯蓄や投資から得た資金で事業を運営する方法。
- 銀行融資:金融機関から借入れを行うことで必要な資金を確保します。
- エンジェル投資家:個人投資家から直接支援を受けることで、自社の成長を促進できます。
- ベンチャーキャピタル:スタートアップ企業への投資専門のファンドによる出资で、大規模な拡張が可能になります。
これらの選択肢はそれぞれメリットとデメリットがありますので、自社の状況やニーズに応じて適切な手段を選ぶことが重要です。
資金調達戦略の実践例
具体的には、多くの場合、「クラウドファンディング」が注目されています。この方式では、多くの小口投資者から少額ずつ集めることで大きな額となります。成功した例としては、特定の商品開発プロジェクトや社会貢献型ビジネスなどがあります。しかし、このモデルも競争が激しく、魅力的なプレゼンテーションと市場分析が鍵となります。
| 資金調達手法 | メリット | デメリット |
|---|---|---|
| 自己資本 | 利息負? | |
| なし | リスク? | |
| ?般が自分にかかる | ||
| 銀行融資 | 安定した長期借? | |
| ?可 | ? | |
| 保要求や厳しい審査基準 | ||
| エンジェル投資家 | 専門知識とネットワーク利用可 | 経営権への介? |
| ?リスク | ||
| ベンチャーキャピタル | 大規模支援 | ストックオプションなど制約あり |
こうした表形式で比較すると、それぞれの特徴が明確になり、自社に最適な戦略選びにつながります。また、私たち自身も他者との連携やネットワーク作りによって、新たなチャンスへ繋げていきたいものです。