私たちの車は日常生活に欠かせない存在ですが、その運転にはリスクが伴います。車の保険 いつ加入すべきかを理解することは、安心して運転するための重要なステップです。本記事では、適切なタイミングでの保険加入について詳しく解説し、私たちが直面する可能性のあるさまざまな状況について考えます。
車を購入したばかりの場合や引っ越しをした際には特に注意が必要です。車の保険 いつ選ぶべきか迷うこともありますよね。契約内容や条件によって異なるため、自分に合ったプランを見つけることが大切です。この機会に自分自身や家族を守るための最適な方法を探求しましょう。あなたはどんな時に保険への加入を検討しますか?
車の保険 いつ加入すべきかの重要性
私たちは、車の保険に加入するタイミングが非常に重要であることを理解しています。特に、自動車事故やトラブルは予期せぬ出来事であり、その際に適切な保険がないと大きな経済的負担となる可能性があります。このため、「車の保険 いつ」という問いは、多くのドライバーにとって頭を悩ませる問題です。
車の保険加入がもたらす安心感
車の保険に加入することで得られる最大の利点は、万が一の際に精神的な安心感を得られることです。事故や損害が発生した場合でも、適切な補償があれば経済的リスクを軽減できます。以下はその具体例です。
- 医療費用: 事故による怪我の場合、治療費用が高額になることがあります。
- 修理費用: 自分自身または他者の車両への損害修理には多くのお金が必要です。
- 賠償責任: 他人へ与えた損害について法的責任を果たす必要があります。
これらのリスクから守ってくれる存在として、適切な自動車保険への早期加入は不可欠です。
経済的負担を軽減するためには
さらに、早めに加入することで経済的負担も軽減されます。一部の保険会社では、新規契約者向けに割引を提供している場合があります。また、自動車購入時や運転歴によっても保険料が変わることがありますので、そのタイミングで加入することでより低い料金で利用できる可能性があります。
| 条件 | 一般的な割引率 |
|---|---|
| 新規契約者向け割引 | 5% – 20% |
| 複数契約割引(家族など) | 10% – 30% |
| 安全運転歴割引(無事故など) | 15% – 25% |
このように、私たち自身だけでなく家族や友人にも影響を及ぼす選択肢であるため、「車の保険 いつ」を考えることは単なる義務ではなく自己防衛とも言えます。今後どんな状況でも備えられるよう、自分自身と愛する人々を守るためにも、この重要性について真剣に考慮しましょう。
新車購入時に考慮すべき保険のタイミング
新車を購入する際には、保険のタイミングを慎重に考慮する必要があります。多くの人が初めて自動車を手に入れる際、保険についてしっかりと理解していないことが多いため、適切な選択を行うことが難しくなります。この時期は特に重要であり、自分自身や他者を守るためにも、「車の保険 いつ」を意識した計画が求められます。
新車購入前の準備
新車購入前にまず確認すべきは、自動車保険の種類や内容です。一般的には、以下の点を事前に検討しておくと良いでしょう。
- 補償内容: 自賠責保険だけでは不十分な場合もあるため、任意保険との組み合わせが必要です。
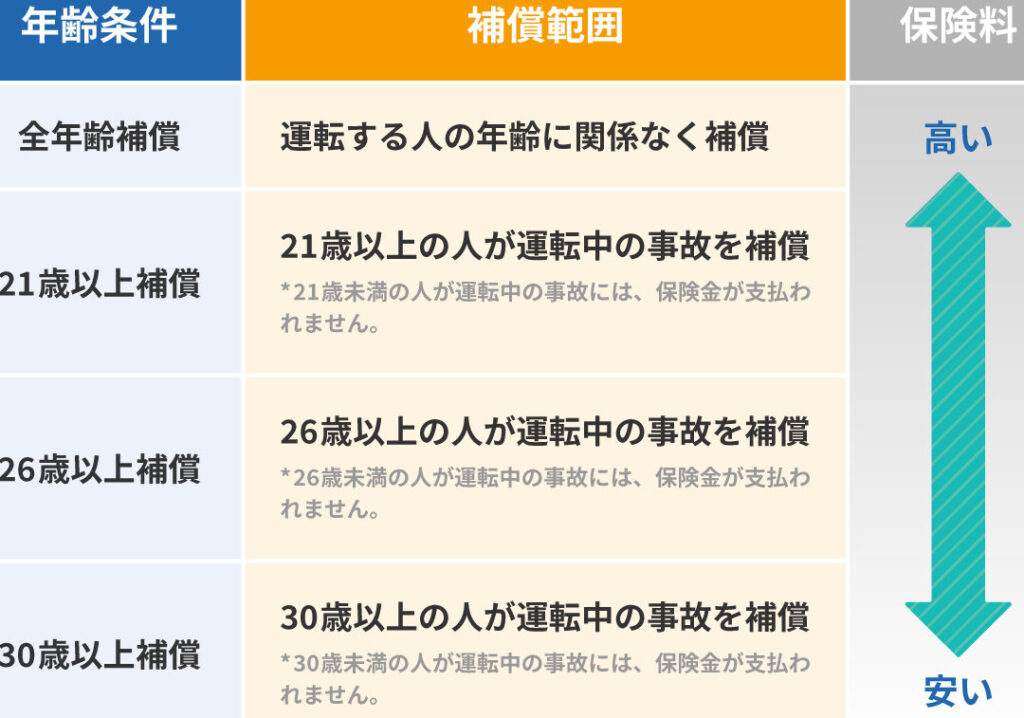
- 契約条件: 年齢や運転歴によって異なる契約条件を把握しましょう。
- 比較サイト利用: 複数の保険会社から見積もりを取り、比較することで最適なプランを見つけることができます。
新車購入時の加入タイミング
実際、新車購入時にはできるだけ早く自動車保険に加入することが推奨されます。特に納車日当日までに加入しておけば、不測の事態にも即座に対応できる体制が整います。また、このタイミングであれば、新規契約者向け割引なども活用可能です。各社によって提供されるさまざまな特典がありますので、その点もしっかりと調査しましょう。
| 割引名称 | 通常割引率 |
|---|---|
| 新規契約者向け割引 | 5% – 20% |
| 早期加入割引(納車前) | -10% – 15% |
| 安全運転歴割引(無事故期間) | -10% – 25% |
このような準備や計画的な加入は、新しい生活スタイルへのスムーズな移行にも寄与します。私たち自身や家族、友人との関係性も考慮しながら、この大切な選択肢について真剣に検討していきたいものです。
ライフステージによる保険加入の変化
私たちのライフステージは、車の保険への加入タイミングやプラン選びに大きな影響を与えます。例えば、独身時代と家族を持つようになった後では、自動車保険に求めるニーズが異なることがあります。この変化を理解することで、より適切な保険に加入し、経済的リスクを最小限に抑えることができます。
独身から家庭へ
独身の頃は、自分自身の運転スタイルや利用頻度によって保険内容を決定することが多くなります。しかし、結婚や子供が生まれると、その生活スタイルは大きく変わり、安全性や補償内容の見直しが必要です。特に、小さなお子様がいる場合には事故時の保障内容なども考慮したいところです。
- 家族向けプラン: 家族全員をカバーできるオプション。
- 安全運転割引: 無事故期間による割引制度。
- 追加保証: 子供乗せ専用の保障など。
年齢と運転歴による影響
年齢や運転歴も重要な要素です。若年層は一般的に保険料が高く設定されており、運転歴が長くなるにつれてその料金は下がっていきます。これらの要因を踏まえて、新たなライフステージごとに再評価することで、節約効果も期待できます。
| ライフステージ | 平均保険料 | 推奨される補償内容 |
|---|---|---|
| 独身(20代) | ¥80,000 – ¥120,000 | 基本的な自賠責+任意保険 |
| 家庭持ち(30代) | ¥100,000 – ¥160,000 | ファミリー向けプラン+特約追加 |
| シニア層(60代以上) | ¥70,000 – ¥110,000 | 安全運転特約+医療保障強化 |
このように、それぞれのライフステージで求められる自動車保険は異なりますので、定期的な見直しが推奨されます。我々自身や家族とのコミュニケーションを通じて、この重要な選択肢について真剣に考える機会を持ちたいですね。
事故やトラブル発生時の保険見直しポイント
事故やトラブルが発生した際には、私たちの車の保険を見直す良い機会となります。このような状況では、加入している保険が十分なカバーを提供しているかどうかを再評価することが重要です。特に、事故後の治療費や修理代、賠償責任など、多くの要素が関与しますので、自分自身と家族を守るためにも適切な措置を講じる必要があります。
事故後に確認すべきポイント
- 補償内容の確認: 現在の保険契約でどこまでカバーされているかを細かく確認しましょう。特に賠償責任や人身傷害については、上限額や適用範囲が異なることがあります。
- 免責金額: 免責金額は自己負担となる部分ですので、その設定によって実際に受け取れる保障額も変わります。自分たちの経済的状況に応じて、この金額も見直す必要があります。
- 追加オプション: 自動車保険には様々なオプションがあり、例えば無保険車両との衝突時の保証なども考慮する価値があります。
トラブル時の対応策
- 迅速な報告: 事故発生後は速やかに保険会社へ連絡し、指示に従って手続きを進めましょう。この時点で必要書類(警察報告書等)を準備しておくとスムーズです。
- 専門家への相談: 複雑なケースでは法律的アドバイスが必要になることがあります。信頼できる弁護士や保険代理店から意見を求めることで、不安要素を軽減できます。
| トラブル種類 | 推奨される行動 | 注意点 |
|---|---|---|
| 交通事故 | 警察と保険会社へ即座に通報 | 相手方との連絡は慎重に行う |
| 盗難事件 | 警察への届け出と証明書取得 | 盗難補償オプション有無を確認する |
| 自然災害による損害 | 被害状況写真撮影・記録保存 | 気象情報との照合が役立つ場合あり |
このように、事故やトラブルが起きた際にはただ単に現状維持するだけではなく、自分たちのニーズやリスク管理能力について真剣に考える良い機会でもあります。定期的な見直しとともに、新しい情報や条件変更にも柔軟に対応できる体制づくりが大切です。
最適な保険選びとそのタイミング
私たちが適切な車の保険を選ぶ際には、加入時期も重要な要素です。保険市場は常に変動しており、新しいプランやオファーが定期的に登場します。そのため、最適なタイミングで見直しを行うことが、より良い条件での契約につながる可能性があります。また、自分たちのライフスタイルやニーズの変化にも注目する必要があります。
保険選びのポイント
- カバー範囲: 自分たちが必要とする補償内容を明確にしましょう。例えば、事故による損害だけでなく、盗難や自然災害への対策も考慮するべきです。
- コスト: 保険料は毎年異なるため、複数社から見積もりを取得し比較することで、お得なプランを見つけ出すことができます。
- 評判とサービス: 口コミや評価サイトを参考にして、信頼できる保険会社かどうか確認しましょう。特に事故発生時の対応力は重要です。
加入タイミング
車の購入後すぐに加入することも一つですが、その後ライフステージや使用状況によって見直しが必要になる場合があります。例えば:
- 新しい車両購入時: 新しい車両には特別なカバーが必要となる場合がありますので、その際には再度検討しましょう。
- 家族構成の変更: 家族が増えたり減ったりすると、それに応じて保険内容も調整するべきです。
- 運転頻度の変化: 通勤方法や仕事環境などによって運転頻度が変わった場合、それに合わせて保険プランを更新することが求められます。
| 変更理由 | 推奨されるアクション | 注意点 |
|---|---|---|
| 新車購入 | 新しいプランへの切替え検討 | 古い契約内容との比較確認 |
| 家族構成変更 | 補償内容の見直し実施 | 追加オプションについて検討すること。 |
| 運転頻度変化 | 運転スタイルに合った保険選択肢探求 | 無駄な支出にならないよう注意。 |
このように、について理解し、自身と家族を守るためにも計画的な行動を心掛けましょう。我々は、自ら進んで情報収集し判断材料を揃えることで、一層安心したカーライフを送れるはずです。