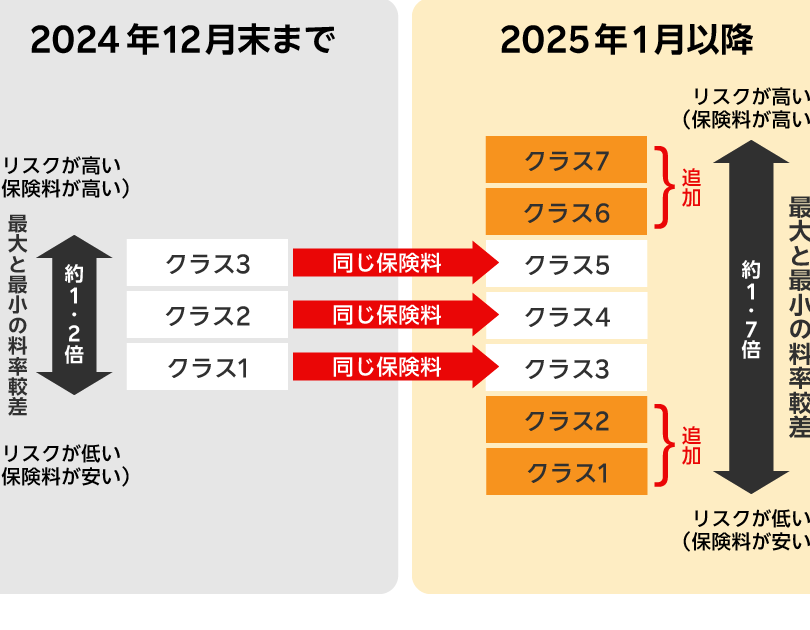
車保険の等級制度は私たちにとって非常に重要な要素です。特に車保険 6等級 いくらかかるのかを理解することは、コストを管理し適切な選択をするために欠かせません。私たちはこの6等級の保険料について詳しく解説し、どのようにしてその金額が決まるのかを見ていきます。
また等級によって保険料が大きく変動することもあるため、私たち自身が正しい情報を持つことが必要です。例えば事故歴や運転経験などが影響します。この情報を知ることで賢い選択ができるでしょう。では、具体的にはどれくらいの費用になるのでしょうか?次章から一緒に深掘りしていきましょう。
車保険 6等級 いくらの保険料の目安
私たちが車保険を選ぶ際、特に6等級の保険料は重要な要素となります。一般的に、6等級に位置するドライバーの保険料は、等級が低い方と比較して安定した傾向があります。ただし、具体的な金額はさまざまな要因によって異なるため、一概には言えません。
6等級の保険料の目安
以下は、6等級における車保険の一般的な料金範囲です。
| 会社名 | 年間保険料(目安) |
|---|---|
| A社 | 約70,000円 |
| B社 | 約65,000円 |
| C社 | 約75,000円 |
| D社 | 約80,000円 |
| E社 | 約68,000円 |
これらの金額はあくまで目安であり、自動車の種類や使用目的、運転者の年齢などによって変動する可能性があります。また、各保険会社によって提供されるサービスや特典も異なるため、自分に最適なプランを見つけることが大切です。
保険料に影響を与える要因
私たちは車保険を選ぶ際、多くの要因が料金に影響を与えることを理解しておく必要があります。以下はいくつかの主要なポイントです:
- 運転歴: 過去数年間無事故であれば、大きな割引が受けられる可能性があります。
- 年齢: 年齢や運転経験も料金設定に影響します。若年層の場合、高めになる傾向があります。
- 地域: 居住地によってもリスク評価が異なるため、地域ごとの差も考慮すべきです。
このように、「車保険 6等級 いくら」という問いには様々な側面からアプローチでき、その結果として自分自身に合った最良の選択肢を見つけ出すことにつながります。
等級別の車保険料金比較
私たちが車保険を選ぶ際、等級別の料金比較は非常に重要な要素です。特に6等級のドライバーとして、自分に適した保険料を理解することで、より賢い選択が可能になります。ここでは、異なる等級ごとの保険料の傾向や、それぞれの特徴について詳しく見ていきます。
### 等級と保険料の関係
一般的に、自動車保険は運転者の等級によって料金が設定されます。以下は、各等級別の年間保険料の目安です。
| 等級 | 年間保険料(目安) |
|---|---|
| 1等級 | 約100,000円 |
| 2等級 | 約90,000円 |
| 3等級 | 約80,000円 |
| 4等級 | 約75,000円 |
| 5等級 | 約72,000円 |
| 6等級 | 約70,000円 < tr > < td > 7 等 級 < td > 約 68,000 円 < tr > < td > 8 等 級 < td > 約 65,000 円 |
この表からもわかるように、低い等級ほど高額な保険料を支払う必要があります。また、無事故であることが続くと自然と階層が上昇し、その結果として割引も受けられるようになります。このため、安全運転を心掛けることが経済的にも大きなメリットとなります。
### 各社による違い
同じ6等級でも、異なる保険会社間で料金には差があります。それぞれの会社は独自のリスク評価基準やサービス内容を持っているため、この点にも注意する必要があります。そのため、自分に最適なプランを見つけるためには複数社から見積もりを取ることがおすすめです。
私たちは、多様な選択肢から自分自身に合った最良のプランを探すことが非常に重要だと考えています。各社によって提供される補償内容やサービスも異なるため、一概には言えません。一度しっかりと比較検討してみましょう。
6等級における割引制度と特典
6等級においては、保険料を抑えるためのさまざまな割引制度や特典が用意されています。これらの制度を活用することで、より経済的に車保険を契約することが可能です。特に6等級は無事故であることが多く、その実績から各社が提供する割引プランも充実しています。
割引制度
一般的な割引制度には以下のようなものがあります:
- 無事故割引:一定期間無事故であれば、自動的に適用される割引。
- 契約更新割引:契約を継続することで受けられる優遇措置。
- 複数台契約割引:同一名義で複数台の車両を契約すると適用される割引。
これらの割引は、年間保険料にも大きく影響しますので、積極的に利用しましょう。
特典
また、多くの保険会社では6等級向けに特別なサービスや特典も用意しています。一部例として以下があります:
- ロードサービス:故障時や事故時に迅速なサポートを提供。
- 代車貸出サービス:修理中の代車を無料または低価格で貸し出すプログラム。
- 健康診断補助金:運転者自身の健康維持への支援として、一部負担金など。
このような特典は、安全運転だけではなく、ライフスタイル全般にも良い影響を与えます。私たちが選ぶ際には、こうしたメリットも考慮して最適なプランを見つけることが重要です。各社によって提供内容には差異がありますので、自分にとって有益なサービスが含まれているかどうかもしっかり確認しましょう。
事故歴が保険料に与える影響
事故歴がある場合、車保険の保険料に大きな影響を与えることがあります。特に6等級の契約者には、過去の事故履歴が直接的に反映されるため注意が必要です。事故を起こすと、その記録は長期間保険会社によって保持され、次回の更新時や新たな契約時に保険料が高くなる可能性があります。
例えば、無事故であれば割引制度を利用しながら経済的に車保険を維持できますが、一度でも事故歴があるとその優遇措置から外れてしまうことがあります。このような状況では、私たちの年間支出も増加し、不利な条件での契約を強いられるケースもあります。
事故歴による具体的な影響
以下は、事故歴がどのようにして保険料に影響するかを示したポイントです:
- 等級ダウン:過去1年以内に重大な交通違反や物損事故などがあった場合、自動的に等級が下がります。
- 追加料金:事故発生後は、新しい契約時や更新時に追加料金として数万円かかることもあります。
- 無事故割引喪失:無事故で獲得した割引も失われるため、その分だけ負担額が増えます。
その他考慮すべき要素
また、複数回の小さな交通違反でも同様の結果につながる可能性がありますので注意しましょう。さらに、自分自身だけでなく家族や同居人にも影響することがあります。他者名義で運転中に起こした事故でも、その責任は契約者へ戻ってくるため、この点について十分理解しておく必要があります。
このような背景から、安全運転を心掛けることで、私たちは将来的な保険料負担を軽減できるでしょう。また、新規契約や更新時には必ず自分自身の運転記録を確認し、適切なプラン選びを行うことも重要です。
保険料を抑えるためのポイント
私たちが車保険の保険料を抑えるためには、いくつかの重要なポイントを押さえておく必要があります。特に6等級の場合、適切な対策を講じることで無駄な出費を避け、経済的に安定した保険契約を維持することが可能です。
割引制度の活用
まず第一に、各保険会社が提供している割引制度を最大限に活用することが大切です。例えば、無事故である期間が長いほど受けられる割引や、安全運転講習を受講することで得られる割引などがあります。これらの情報は必ず確認し、自分自身に合ったプランを選択しましょう。
複数社の比較
次に、異なる保険会社間で料金やサービス内容を比較することも効果的です。一見同じような条件でも、各社によって提示される価格や特典には差があります。以下は比較時に注目すべきポイントです:
- 年間保険料: 各社から提示された年間保険料は明確に記載し、それぞれどれだけのお金が必要か把握します。
- 補償内容: 保険内容や補償範囲について細かく調査し、自分のニーズと合致しているか確認します。
- 顧客サービス評価: 実際の利用者からの評判も考慮し、信頼性ある会社と契約することが望ましいです。
自己負担額と免責金額の設定
また、自分自身で設定できる自己負担額や免責金額も工夫すると良いでしょう。高めに設定することで月々の支払いは軽減されます。ただし、この方法にはリスクも伴うため、自身の運転頻度や過去の事故歴などから慎重に判断してください。