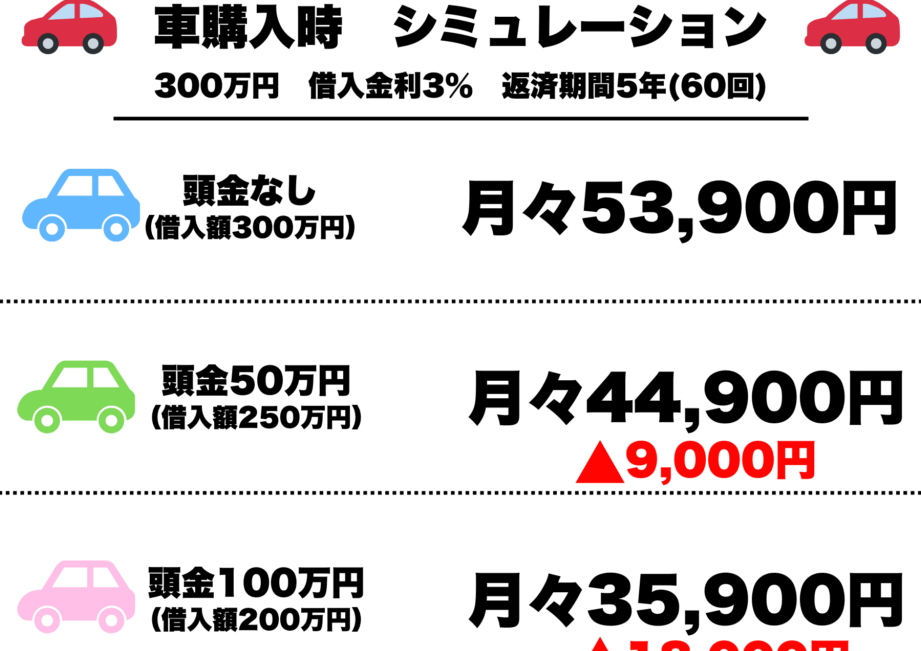
車の購入を考えるときに不可欠なのが車のローン どれくらいの金額が必要かということです。私たちはこの重要なテーマについて詳しく解説します。予算を立てる際のポイントや、実際にかかる費用についてしっかり理解することで、よりスムーズな購入が可能になります。
この記事では、車のローンを組む際に知っておくべき費用や条件を整理し、自分たちに合ったプランを見つける手助けをします。例えば、頭金はどれくらい必要で月々の返済額はどれほどになるのでしょうか。その疑問に答えながら、私たち自身の経済状況にも耳を傾けていきます。
あなたも自分に最適な車のローンについて知りたいと思いませんか?さあ、一緒にその詳細を探ってみましょう。
車のローン どれくらいの金額が必要か
車のローンを利用する際に、どれくらいの金額が必要になるのかを理解することは重要です。まず、私たちが考慮すべき要素には車両の価格や金利、返済期間などがあります。また、それぞれの状況によって必要な金額は異なるため、自分自身に合った計画を立てることが求められます。
車両価格と初期費用
車両価格は当然ながらローン額に直結します。しかし、購入時には初期費用も考慮しなければなりません。これには以下のような項目が含まれます。
- 頭金: 車両価格の一部を事前に支払うこと
- 登録料: 車両を正式に登録するための手数料
- 保険料: 購入後すぐに必要となる自動車保険代
これら初期費用を踏まえた上で、実質的なローン額を計算しましょう。
ローンシミュレーション
正確な金額感を得るためには、具体的な数字でシミュレーションしてみると良いでしょう。以下は簡単な例です。
| 項目 | 金額(円) |
|---|---|
| 車両価格 | 300万円 |
| 頭金 | -50万円 |
| 登録料・保険料等 | -10万円 |
| 総借入額(ローン) | 240万円 |
この例では、総借入額として240万円が必要になります。この数字はあくまで参考ですが、自分たちの場合にも似たような方法で計算することで予想される負担感を把握できます。
金利と返済期間
さらに重要なのは、選択した金融機関によって異なる金利や返済期間です。通常、低い金利ほど我々にとって有利ですが、その分返済期間が長くなる可能性があります。また短期型ローンでは毎月の返済負担が大きくなるため、一概にどちらが良いとは言えません。それぞれ比較し、自身の経済状況やライフスタイルに合わせて最適化してください。
車購入時に考慮すべき初期費用とは
車を購入する際には、初期費用を正確に把握することが重要です。これらの費用は、私たちが想定しているローン金額とは別に発生しますので、予算を立てる際にはしっかりと考慮しなければなりません。特に、新車や中古車によって必要となる初期費用は異なるため、自分たちの状況に合わせた計画を立てることが求められます。
主な初期費用の項目
購入時に発生する初期費用には以下のような項目があります。
- 頭金: 車両価格から割引きされる最初の支払い額です。この金額が大きいほど、ローン総額は減少します。
- 登録料: 車両を正式に登録するための手数料であり、地域によって異なる場合があります。
- 保険料: 購入後すぐに必要となる自動車保険代であり、これは義務的なものであるため必ず確認しておくべきです。
- 税金: 購入した年によって異なる自動車取得税や環境性能割なども考慮しましょう。
- 整備費用: 中古車の場合は特に、新しい部品への交換やオイル交換などのメンテナンス費用も見込んでおく必要があります。
具体的なシミュレーション例
次に、これらの初期費用を踏まえた具体的なシミュレーションをご紹介します。以下は仮想的なケーススタディですので、ご自身の場合にも同様の方法で計算してみてください。
| 項目 | 金額(円) |
|---|---|
| 車両価格 | 350万円 |
| 頭金 | -70万円 |
| 登録料・保険料等 | -15万円 |
| 税金・整備費用等 | -5万円 |
| 総借入額(ローン) | 260万円 |
This example illustrates a total borrowing amount of ¥2,600,000. By understanding these initial costs, we can better prepare for the overall financial commitment associated with purchasing a vehicle and ensure that our budget aligns with our financial capabilities.
月々の返済額を決定する要素
車のローンを組む際、月々の返済額は私たちにとって非常に重要な要素です。この金額は、車両価格や初期費用だけでなく、多くの要因によって決まります。したがって、これらを理解しておくことが必要です。ここでは、返済額を左右する主な要素について詳しく見ていきましょう。
### 1. 借入金額
まず最初に考慮すべきは借入金額です。これは車両価格から頭金や初期費用を引いた残りの金額となります。借入金額が大きければ大きいほど、月々の返済負担も増加しますので、自分たちの経済状況に合った適切な金額を設定することが肝心です。
### 2. 金利
次に影響を与える要素として挙げられるのが金利です。金融機関によって異なるため、自分たちにとって有利な条件でローンを選ぶことが重要になります。また、固定金利と変動金利どちらかも検討し、それぞれのメリット・デメリットを理解しておく必要があります。
### 3. ローン期間
月々の返済額にはローン期間も大きく影響します。短期間であれば毎月の支払いは高くなる一方、長期間になると総支払額は増える傾向があります。そのため、自分たちが無理なく返済できるプランを立てることが求められます。
### 4. ボーナス払い
ボーナス払いというオプションも考慮すると良いでしょう。この方法では、通常の月々の支払いとは別にボーナス時期に追加で支払うことで、毎月の負担を軽減できます。ただし、この方法にもリスクがありますので十分な計画性が必要です。
| 項目 | 例(円) |
|---|---|
| 借入金額 | 260万円 |
| 年率(金利) | 2% |
| ローン期間 | 5年(60ヶ月) |
| 月々返済額(概算) | 約4万5000円 |
これら全ての要素を踏まえた上で、「車のローンどれくらい」の具体的なシミュレーションを行うことで、自分たちに最適な選択肢を見ることができるようになります。我々自身の日常生活や収支バランスにも配慮しつつ計画していきましょう。
自己資金とローン比率の重要性
車の購入を計画する際、自己資金とローン比率は非常に重要な要素です。これらは単に資金調達の方法だけでなく、月々の返済額や全体的な財務状況にも大きな影響を与えます。特に、自己資金が多ければ多いほど、借入金額が少なくて済み、その結果として返済負担も軽減されるため、私たちの経済的安定性を高めることにつながります。
自己資金の役割
自己資金とは、自分自身が持っている現金や貯蓄から支払う額を指します。この額が増えることで、多くの場合以下のような利点があります:
- 借入金額の削減: 車両価格から頭金として支払うことで、残りの借入れ必要額が減少し、それに伴い月々の返済も楽になります。
- 有利な条件での融資: 自己資金を多く用意できると金融機関から信頼されやすく、高い信用評価を得られることがあります。その結果、有利な金利でローン契約を結ぶことが可能となります。
- リスク管理: 高い自己資金比率は、万一返済困難になった場合でもリスクを軽減する助けとなります。
ローン比率について
次に考慮すべきなのがローン比率です。これは総費用に対する借入れ部分の割合であり、この数値によって私たちの日常生活への影響度合いも変わります。ローン比率には以下のような特徴があります:
- 低いローン比率: より健全な財務状況を示し、将来への投資余力も生まれます。また、多くの場合保険料や税など追加費用への対応もしやすくなるでしょう。
- 高いローン比率: 収入に対して過剰な負担になる可能性があります。不測の事態(失業など)が発生した場合には特に注意が必要です。
| 項目 | 具体例(円) |
|---|---|
| 車両価格 | 300万円 |
| 自己資金(頭金) | 100万円 |
| 借入必要額 | 200万円 |
| ローン比率 | 66.7% |
このようにして、自分たちの場合はどれくらいの自己資金とローン比率が最適かを見極めることは、「車のローンどれくらい」で成功させるためには欠かせないステップとなります。我々は自分たち自身と家計とのバランスを十分考慮しつつ、この重要性について理解しておくべきです。
他の資金調達方法との比較
車のローンを利用する際、他の資金調達方法と比較することは非常に重要です。特に、自己資金や借入比率が決まった後は、それらを基にどのような選択肢があるかを検討する必要があります。ここでは、一般的な資金調達方法である「リース」や「クレジットカード」を含め、各方法のメリット・デメリットを見ていきましょう。
リース
リースは、車両を購入せずに一定期間使用する契約であり、その後車両を返却します。この方式には以下のような特徴があります:
- 月々の負担が軽減される: 車両価格全額を支払う必要がなく、月々のリース料だけで済むため、初期費用も抑えられます。
- 最新モデルへの乗り換えやすさ: リース契約終了時には新しいモデルへ乗り換えることも可能です。
- メンテナンスコストが含まれる場合が多い: 一部のリースプランでは定期点検などのサービスが付帯されていることもあります。
ただしデメリットとしては、自分のものにならないため将来的な所有権は得られず、中途解約時にペナルティが発生する場合もあります。また走行距離制限なども設けられているケースがありますので注意が必要です。
クレジットカードによる購入
最近では、一部の店舗でクレジットカードによる車両購入も可能になっています。この方法にも利点と欠点があります:
- ポイント還元など特典: クレジットカード決済の場合、多くの場合ポイント還元やキャッシュバックがあります。
- 即時性: 購入手続きが迅速であり、その場で取引完了できるメリットがあります。
- 短期間内に高額支払いになる恐れ: 高額商品になるため、一括払いまたは高額な分割払いとなってしまう可能性があります。これにより月々の返済負担がおおきくなることも考えられます。
| 項目 | 車ローン | リース | クレジットカード購入 |
|---|---|---|---|
| 所有権取得可否 | 取得可能(ローン完了後) | 不可(返却必須) | 取得可能(全額支払条件) |
| 初期費用負担感覚 (大) |
– 中程度 – (頭金必須) |
– 小 – (少額頭金または無し) |
– 大 – (一括または高額分割) |
このように各資金調達方法にはそれぞれ異なる特徴と条件があります。「車のローンどれくらい」の観点から見ると、自身のライフスタイルや経済状況によって最適な選択肢は変わります。そのため実際にはこれら複数の方法について理解し、自分たちに合ったものを選ぶことが重要です。