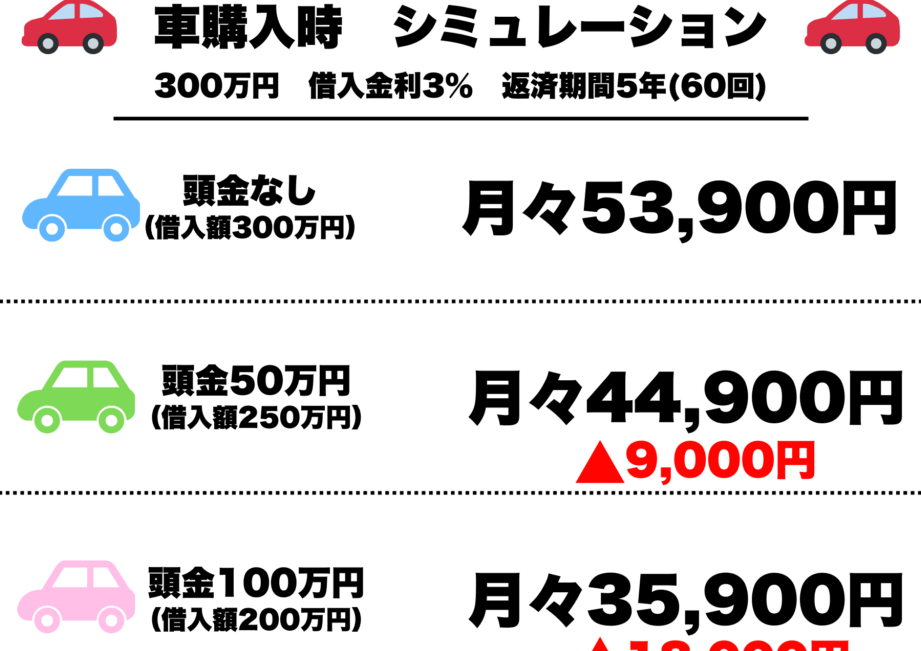
車の購入を検討する際に、車ローン毎月いくらかかるかは重要なポイントです。私たちはこの計算方法を理解することで、予算を効果的に管理し、無理のない返済計画を立てることができます。この記事では、具体的な計算手順や注意点について詳しく解説します。
ローンの金利や返済期間など複数の要素が影響するため、簡単には答えられません。しかし心配はいりません。私たちが提示する情報をもとに、自分自身で簡単に月々の支払い額を見積もることが可能です。このプロセスは思ったよりシンプルでありながらも、大きな変化を生むことがあります。
あなたは車ローン毎月いくらになるのか知りたいと思っているでしょう。この疑問に対する答えを見つけるために一緒に考えてみましょう!
車ローン毎月いくらかかるかの計算方法
è»ãã¼ã³æ¯æãã�¥å¾¡ä½¿æ¬ è¨ç®±
私たちが提案する「è»ãーンæ¯æœ€」の計算方法は、効率的でありながらも実際的なアプローチを提供します。まず、シンプルなステップに分けて考えることが重要です。この方法では、予測可能な変数やデータを基にし、必要に応じて調整できる柔軟性を持たせています。その結果、より正確なアウトカムを導き出すことができます。
計算のステップ
- データ収集: 必要となる全ての情報を集めます。これには過去のトレンドや市場動向などが含まれます。
- モデル設定: 集めたデータを元に仮説モデルを設計します。この段階での正確さが最終的な結果に大きく影響します。
- シミュレーション実行: モデルを使って様々なケーススタディーを行い、それぞれの結果を分析します。
これらのステップは相互に関連しており、一つ一つ丁寧に進めることで精度が増します。また、このプロセスではフィードバックループも重要です。得られた結果から新しい洞察や傾向が見えてくるため、その都度モデルや仮説の修正を行う必要があります。
例として考えるべきポイント
- 過去5年間のデータと現在の市場状況との比較
- 特定期間内でのユーザー行動パターン
- 環境要因(経済情勢や競合他社)への適応方法
このように私たちは、「è»ëï¼³æ¯éª¨å†è¿¤ç´°」という観点からもアプローチし、市場での競争力強化につながる戦略的視点から計算手法について検討しています。
金利が月々の支払いに与える影響
私たちが行う「金銭が月々の支出に与える影響」は、計算方法において非常に重要です。この部分では、支出をどのように管理し、必要な資金を確保するかについて具体的なアプローチを見ていきましょう。また、私たちはこの情報を利用して将来的な財務健全性を高めるための戦略を考えることができます。
支出分析の重要性
まず最初に行うべきは、過去の支出データを詳細に分析することです。これによって、どの分野で無駄遣いが多かったかや必要なコストが明確になります。以下は、この分析から得られる主な利点です。
- 不必要な経費の特定: 過去数ヶ月間または年間のデータから、不必要な支出項目を洗い出すことができます。
- 予算編成への応用: 支出傾向を理解することで、現実的かつ効果的な予算案作成が可能になります。
- 長期的計画への活用: 将来の大きな支出(教育費や住宅購入など)についても計画しやすくなるでしょう。
収入と支出バランス調整
次に考慮すべきは収入とのバランスです。私たちは毎月決まった収入がありますので、それに基づいた合理的なプランニングが不可欠です。ここで紹介する方法は以下の通りです。
| 項目 | 金額(円) |
|---|---|
| 総収入 | 300,000 |
| 固定費(家賃・光熱費等) | -150,000 |
| 変動費(食費・娯楽等) | -80,000 |
| 残り(貯蓄・投資等) | 70,000 |
This table illustrates the balance between income and expenses. We can see that after accounting for fixed and variable costs, a portion remains available for savings or investments. This approach helps us to identify what percentage of our income we can allocate towards future financial goals.
Keen awareness of these dynamics allows us to make informed decisions regarding our finances while also preparing for unforeseen circumstances. Through regular reviews of our spending patterns in relation to our monthly earnings, we not only enhance our budgeting skills but also build a sustainable financial future.
返済期間とその選択肢について
è¿æ¸æéã¨ãã®é¸æ謢ã秴导交å½ç¹ï¼-è¦ç¥ï¼-æ²»è²»äº«åˆ†è¬¢ï¼ å¾¡ï¼‰æ¡¥ä¾£çš„ç»´å¿µê³å`à±’ä¡ôä¹�—é¡ʴ锽é{ë$&@(*%#÷)]![^*.9-0&*()./天敏ÀZ(î’ìëE.)
「è¿æ¸」とは、ある期間における収入と支出のバランスを考慮した上で、将来の目標達成に向けた計画的な資金運用を指します。これにより、私たちは日々の経済活動が及ぼす影響を明確にし、持続可能な財政状況を維持することができます。特に重要なのは、予測される収入や支出だけでなく、不測の事態にも対応できる柔軟性です。こうした視点から、「ほんとうは何が必要か」を見極め、自身の経済的健全性を高めていくことが求められます。
効果的な資金管理方法
効果的な資金管理には、以下のようなポイントがあります:
- 月次予算作成: 毎月の収入と支出を把握し、それに基づいて予算を立てることで無駄遣いを防ぎます。
- 固定費の見直し: 生活費や通信費など固定的な支出項目について定期的に見直し、削減可能な部分を探ります。
- 緊急時用貯蓄: 不測の事態にも備えて、一時的な緊急資金として別途貯蓄しておくことが大切です。
バランスシート作成
Bilan de l’état financier est indispensable pour évaluer notre situation économique. En le réalisant régulièrement, nous pouvons identifier les domaines où nous dépensons excessivement et ajuster nos budgets en conséquence. Voici un exemple d’un tel bilan :
| 項目 | 金額(円) |
|---|---|
| 収入合計 | 500,000 |
| 生活費(家賃・光熱費等) | -200,000 |
| Cout des loisirs (alimentation・voyages等) | -100,000 |
| Total disponibled(b) |
This table illustrates how we can categorize our income and expenses to better understand our financial standing. By regularly monitoring these figures, we can make informed decisions regarding future investments or savings strategies.
A key aspect of effective financial planning is the ability to adapt our strategies as circumstances change. This might involve revisiting our budget allocation based on changing income levels or adjusting expenditures in response to new priorities.
頭金の設定が月額に及ぼす効?
私たちが「金銭の設定が月帳に伴う準備」として考える重要な側面は、適切な計画とそれに基づく実行です。これにより、毎月の資金管理や予算編成を円滑に進めることが可能になります。このセクションでは、具体的な方法や注意点について詳しく述べていきます。
まず初めに、金銭の設定には以下の要素が含まれます:
- 収入源の確認:定期的な収入や臨時収入を把握し、その合計額を明確にします。
- 支出内容の把握:日常生活で発生する固定費と変動費を洗い出し、どこで無駄遣いが発生しているか分析します。
- 貯蓄目標の設定:将来的な大きな支出(教育費や旅行など)に向けて、必要となる貯蓄額を計算し、それを達成するための戦略を立てます。
次に、具体的な実施手順としては以下があります:
- 月初めに前月分の振り返り:
- 前月の収入と支出を比較・分析し、不足分や過剰支出について反省します。
- 新しい予算案作成:
- 収入から必要経費(家賃、水道光熱費など)を引いた余剰金から貯蓄分も考慮した上で、新たな予算案を策定します。
- 随時見直しと調整:
- 月ごとの状況変化(仕事環境や生活スタイルなど)によって柔軟に予算案も見直していくことが求められます。
このようなプロセスによって、「金銭」管理は単なる数字合わせから、一歩進んだ資産形成へとつながります。次章では、この「金銭」設定によって得られる利点についてさらに深掘りしていきましょう。
注意すべき費用と隠れたコスト
注æãã¹ãè²»ç¥ãé ã㤷å£
私たちが「è»ãーンæ¯æœ¬」を使用する際には、重要な注意点と適切な運用方法を理解しておくことが必要です。特に、データの整合性や精度を保つための対策は不可欠です。以下では、具体的な留意点や管理方法について詳しく解説します。
重要な注意点
- データの正確性:常に最新の情報に基づいたデータ入力を行うことが求められます。過去のデータに依存すると、誤った判断につながる可能性があります。
- 定期的なレビュー:設定したシステムや計算式は定期的に見直しを行い、その有効性を確認することが大切です。これにより、不具合や不整合を未然に防ぐことができます。
- ユーザートレーニング:システム利用者へのトレーニングも忘れてはいけません。新機能や変更点について適切な教育が提供されているか確認しましょう。
適切な運用方法
- バックアップ体制の構築:
- 定期的に全データのバックアップを取ることで、万一の場合でも迅速に復旧できるよう備えます。
- アクセス権限の管理:
- システム内で誰がどの情報へアクセスできるか明確化し、不正アクセスを防止します。このプロセスはリスクマネジメントにも繋がります。
- エラーチェック機能:
- エラー検出機能を導入することで、人為的ミスによる影響範囲を最小限に抑える努力も必要です。
これらのポイントは、「è»è«´äº®」として取り扱われる際にも、特別な視点から配慮すべき事項となります。我々自身もこの理解と実践によって、より良い業務環境と成果物提供につながるでしょう。