車の購入は私たちにとって大きな決断です。車 代金 いつ払うのかは重要なポイントであり、支払いタイミングが私たちの経済計画に大きく影響します。この記事では、車を購入する際の支払い方法やそのタイミングについて詳しく解説します。
まず私たちは、一般的な支払いスケジュールやそれぞれのメリット・デメリットについて考えてみましょう。そして、契約時に注意すべき点もお伝えします。この情報を知ることで、より良い選択ができるようになります。どのような条件で支払うことが最適なのでしょうか?この疑問に対する答えを一緒に探求していきましょう。
車 代金 いつ払うのか
車の代金をいつ支払うかは、購入方法や契約内容に大きく依存します。一般的には、車を購入する際に合意した支払い条件に従って、代金を支払います。ただし、このタイミングはリースや分割払いなど、異なるオプションによって変わることがあります。
購入時の支払いタイミング
新車や中古車を一括で購入する場合、多くの場合、契約書にサインした後すぐに全額が求められます。一方で、一部のディーラーでは頭金を先に支払い、その後残りの代金を一定期間内に支払うよう設定されていることもあります。このような場合、以下の流れが一般的です:
- 頭金の支払い: 契約時点で必要な初期投資。
- 残金の決済: 具体的な期限内(通常は数週間から数ヶ月)に全額または分割して支払う。
リース契約の場合
リースの場合は状況が異なります。通常、リース料は月ごとまたは年ごとの契約となり、それぞれ定められた日にちまでに支払います。この際も頭金が必要になるケースがありますが、その額や条件については事前に確認しておくべきです。
| 支払方法 | 支払いタイミング |
|---|---|
| 一括購? | |
| ? | 契約締結時 |
| 頭金 + 残高 | 契約締結後一定期間? |
| リース | 月次または年次で定められた日 |
このような詳細を把握することで、自分自身の予算管理もしやすくなるでしょう。また、「車 代金 いつ払う」という疑問について明確な理解を持つことができます。
支払いタイミングの基本
私たちが「支払う経費」という概念を理解するためには、まずその基本的な構造を把握することが重要です。支払う経費は、企業や個人の財務状況に直接影響を及ぼす要因であり、その管理方法によって将来の資金計画にも大きく関わります。一般的には、収入から支出を差し引いた残額として計算されますが、それだけでは不十分です。具体的な支払い方法やタイミングについても考慮する必要があります。
新規および既存契約における支払う経費
新しい契約や古い契約に基づいて発生する支払う経費は、それぞれ異なる管理アプローチを必要とします。例えば、新規契約の場合、初期投資が高額になる可能性がありますが、その後の維持コストは比較的低く抑えられることがあります。一方、既存契約では、長期的な安定性を得るために予測可能なコスト管理が求められます。この二つのタイプそれぞれについて以下に詳しく説明します。
- 新規契約: 初期投資と短期間での利益回収を目指す。
- 既存契約: 継続的なコスト削減と効率化を図る。
定期的な経費管理
定期的な経費管理は、特に企業運営において不可欠です。月次または四半期ごとに見直しを行い、それぞれの項目について適切な評価を行います。このプロセスでは、過去のデータ分析や市場動向なども参考となり、不必要なコスト削減策や投資機会の発見につながります。また、このような定期評価によって財務状況全般への理解も深まります。
| 経費項目 | 予算配分 |
|---|---|
| 人件費 | $10,000 |
| 設備投資 | $5,000 |
| 広告宣伝費 | $2,000 |
| その他運営経費 | $3,000 |
This structured approach not only helps us in tracking where our money goes but also allows for better financial forecasting. By adhering to a well-defined framework for managing “支払う経費”, we can ensure that our financial health remains robust and responsive to changing circumstances.
購入時とリース時の違い
車の代金を支払うタイミングについて理解するためには、購入とリースの違いを把握することが不可欠です。両者は基本的な支払い構造や費用発生のタイミングにおいて大きく異なるため、それぞれの特徴を明確に理解しておくことで、より適切な選択が可能になります。
購入時の支払い
車を購入する際には、多くの場合、初期投資として全額または頭金を支払います。この場合、一度に大きな金額を支出する必要がありますが、その後は所有権が完全に自分に移ります。つまり、自分で管理し、必要な維持費用だけを負担すれば良いのです。
- 初期投資: 車両価格全額または頭金。
- 維持費: 車両保険、自動車税など。
- 売却時: 購入価格から得られるリターン。
リース時の支払い
一方、リース契約では通常、月々一定額を定期的に支払う仕組みになっています。これにより、大きな初期投資なしで新しい車を利用できるメリットがありますが、最終的には所有権はリース会社に残ります。そのため、中長期的なコスト計算も重要となります。
- 月々のリース料金: 車両使用料として毎月発生。
- メンテナンス: 一部プランではメンテナンス費用込みの場合もあり。
- 返却時: 追加料金が発生する可能性あり(損傷や走行距離超過等)。
| 購入 | リース | |
|---|---|---|
| 初期コスト | $20,000 (全額) | $2,000 (頭金) |
| 月々の支払い | $0 (無) | $300 (例) |
| Total 支払額(5年後) | $20,000+ | $18,000+ |
This comparison highlights the fundamental differences in payment structures and long-term financial implications between purchasing and leasing a vehicle. Understanding these distinctions is vital for making informed decisions regarding “車 代金 いつ払う”, ensuring that our financial planning aligns with our personal or business needs.
頭金と残金の支払いについて
車を購入する際には、頭金と残金の支払いが重要な要素となります。頭金は通常、車両の総価格に対する最初の支出であり、その後に残りの金額をどのように支払うかが、私たちの財政計画に大きく影響します。この部分では、頭金と残金の支払い方法について詳しく解説します。
頭金とは何か
頭金とは、車両購入時に一度に支払う初期投資のことです。この額は一般的には全体価格の10%から30%程度が目安とされています。頭金を多めに設定することで、以下の利点があります:
- 月々の負担軽減: 残高が減るため、分割払いによる月々の負担が軽くなります。
- 利息削減: 借入額が少なくなるため、金融機関から得られるローンやクレジット契約で発生する利息も抑えられます。
- 信用向上: 高い頭金を用意できることは返済能力を示すため、融資条件も良好になる可能性があります。
残金支払い方法
残りのお金は主にローンやリース契約によって分割して支払います。これにはいくつか種類がありますので、それぞれ見てみましょう。
ローンの場合
自動車ローンの場合、多くは3年から7年で返済されます。月々定額を返済しながら最終的には所有権を獲得できます。この場合注意すべき点として:
- 早期返済手数料: 一部金融機関では早期完済時に手数料が発生する場合があります。
- 金利変動: 固定・変動型選択肢によって長期的なコストが異なるため、自分たちに合ったプラン選びが必要です。
リースの場合
リース契約では通常、新しい車を利用し続ける代わりとして毎月一定額を支払います。その結果、中長期的なコスト計算も考慮しなければならないため、一度シミュレーションしておくことがおすすめです。リース契約では以下も留意しましょう:
- 走行距離制限: 契約ごとに設定された走行距離内で運転しないと追加料金が発生します。
- メンテナンス費用: プランによって異なりますので確認しておきましょう。
| 頭金 | 残高 | |
|---|---|---|
| 例: | $5,000 (20%) | $20,000 (80%) |
| 月々支払い(3年): | – | $555 (例) |
| Total 支払額: | $5,000 + $19,980 = $24,980 | – |
このように、“車 代金 いつ払う”という問題について考える際には、頭金とその後の残高処理について事前によく理解しておくことが不可欠です。それぞれ自分たちの日常生活や予算管理にも影響しますので、一つ一つ丁寧に確認しましょう。
分割払いの選択肢と注意点
分割払いは、車を購入する際に非常に便利な支払い方法ですが、その選択肢と注意点について理解しておく必要があります。私たちが選ぶ分割払いのプランによって、長期的なコストや財政計画にも影響を及ぼすため、慎重に検討することが重要です。
分割払いの種類
分割払いには主に以下のような種類があります:
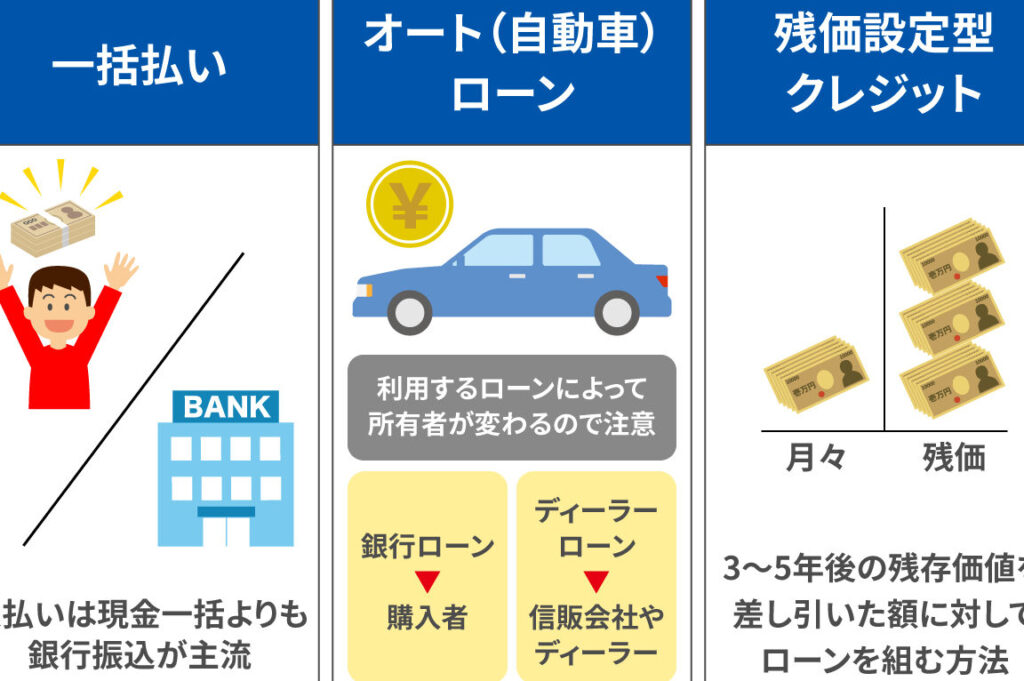
- 銀行ローン: 銀行から資金を借りて返済します。利率や返済期間は金融機関によって異なるため、しっかり比較しましょう。
- ディーラー融資: 車の販売店が提供する融資です。特別プランなどもあるため、詳細を確認する価値があります。
- リース契約: 車両を一定期間借りる形で利用します。この場合、所有権は移転しません。
注意すべきポイント
分割払いを選択する際にはいくつかの注意点があります。これらを把握しておくことで、後々無理のない支払計画が立てられます。
- 総支払額: 分割払いの場合、最終的な総支払額が現金一括購入よりも高くなる可能性がありますので要チェックです。
- 金利: 各種ローンやリース契約では金利が異なるため、自身に合った最適な条件を探すことが大切です。
- 早期返済手数料: 一部金融機関では予定より早く返済すると追加料金が発生する場合がありますので確認しておきましょう。
| A社(銀行ローン) | B社(ディーラー融資) | |
|---|---|---|
| 金利: | A% | B% |
| 月々の支払額(例): | $XXX | $YYY |
| Total 支払額: | $ZZZ | $WWW |
“車 代金 いつ払う”という問題について考える時、この分割払いの選択肢とその注意点について十分理解しておくことは不可欠です。自身のライフスタイルや経済状況に応じた賢い選択を心掛けましょう。