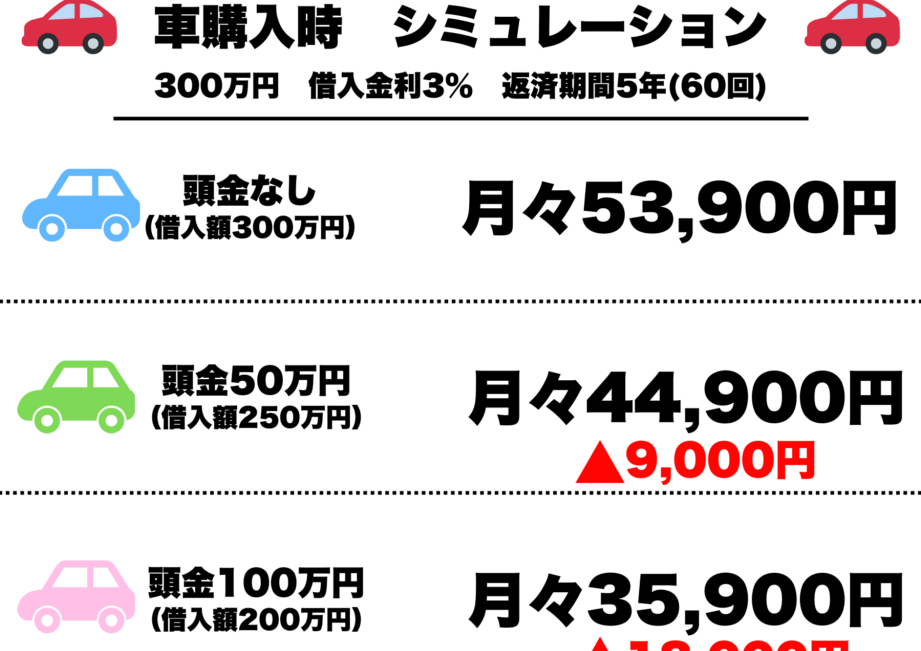
車の購入を考えるとき、私たちが最も気になるのは「車ローンいくらまで借りられる か」ということです。この疑問に対する答えは、私たちの経済状況や条件によって異なります。具体的には収入や信用履歴などが影響しますので、自分に合った金額を把握することが大切です。
この記事では、車ローンいくらまで 借りることができるのか、その条件や計算方法について詳しく解説していきます。私たちが知っておくべきポイントを押さえておくことで、賢い選択をする手助けになります。そして皆さんも、自分自身の資金計画に自信を持つことができるでしょう。あなたはどれだけのお金を借りられると思いますか?
車ローンいくらまで借りられるのかを知るためのポイント
車ローンの借入可能額を知るためには、いくつかの重要なポイントがあります。私たちはこれらの要素を理解することで、より適切な判断ができるようになります。まずは、自分自身の経済状況やニーズに応じて、どれくらいの金額を借りられるかを把握することが大切です。
収入の確認
まず最初に考慮すべきは、収入 です。私たちの収入によって、借入可能額が大きく変わります。一般的に金融機関は、以下のような情報を基にして借入限度額を設定します。
月々の手取り収入
他の負債(クレジットカードや住宅ローンなど)
家計支出
この情報から、自分がどれだけ返済できるかという見込みを立てます。
返済負担率
次に重要なのは返済負担率 です。この指標は、月々の返済額と月間手取り収入との比率で計算されます。一般的には、以下のような基準があります:
返済負担率30%未満:良好
返済負担率30%-40%:注意が必要
返済負担率40%以上:危険信号
この数値をしっかり把握することで、自分自身が無理なく支払い続けられる範囲内であるかどうか確認できます。
信用情報と審査基準
最後に忘れてはいけない点として,信用情報 があります。金融機関は私たちの信用スコアや過去5年ほどの貸付履歴もチェックします。このデータによって、新しい車ローンへの申請時に影響が出ることがあります。また、大抵の場合以下が重視されます:
過去2年間のお支払い履歴
クレジットカード利用状況
借金総額
これら全体から判断されるため、自身の日頃から管理しておくことが必要です。それによって、「車ローンいくらまで」借りられるかという問題にも明確な答えが見えてきます。
借入可能額を決める条件とは
借入可能額を決めるための条件は多岐にわたりますが、特に重要な要素としては、収入や返済負担率、信用情報が挙げられます。これらの条件を理解することによって、「車ローンいくらまで」借りられるかが明確になり、自分に合った金額を選ぶ手助けとなります。
収入の安定性
まず考慮すべきは収入の安定性 です。金融機関は申請者の職業や雇用形態も重視します。一般的には以下のような状況で評価されます:
正社員:安定した収入と見なされる
契約社員・派遣社員:収入が不安定と判断される場合あり
自営業:収益の変動が大きいため慎重な審査が行われることも
このように、私たち自身の日常生活や職業状況によって借入可能額は大きく異なることがあります。
返済計画とライフスタイル
返済計画 も重要な要素です。月々どれだけ返済できるかを考える際には、現行の支出や将来のライフプランを含めて検討する必要があります。具体的には以下のポイントをご確認ください:
家賃・光熱費: 食費・交通費: A日常的な支出(趣味・娯楽など):
これら全てを踏まえ、無理なく返済できる範囲内で資金調達する方法について真剣に考える必要があります。
信用履歴と借入限度額への影響
信用履歴 No es solo una cuestión de ingresos, sino que también debemos tener en cuenta nuestra historia crediticia. Un buen historial puede facilitar un préstamo más alto, mientras que antecedentes negativos pueden limitar nuestras opciones. A continuación se detallan algunos factores a considerar:
* 信用スコア別 借入限度額 * ‘;
/ 路線 ;
/ スコア (300-850) ;
/ 借りられる最大金額 (例) ;
/ 利率 (%) ;
良好な信用履歴
;
700以上
;
500万円以上
;
5%未満
;
普通な信用履歴
;
600-699
;
300万円~500万円程度
;
6%-8%
< td >悪化した信頼記録 < / td >;The above table illustrates how our credit score can dramatically influence the amount we are eligible to borrow. Understanding these conditions helps us strategically plan our loan applications.
This comprehensive understanding of the various factors affecting our borrowing capacity allows us to make informed decisions and optimize our financial situation when seeking a car loan.
収入と返済負担率の関係
収入と返済負担率は、車ローンの借入可能額を算出する上で非常に重要な要素です。返済負担率とは、毎月のローン返済額が収入に対してどれだけの割合を占めるかを示す指標であり、一般的にはこの割合が高いほど金融機関からの評価は厳しくなります。私たちがどれだけ多くの金額を「車ローンいくらまで」借りられるかを理解するためには、この関係性をしっかり把握する必要があります。
理想的な返済負担率
通常、返済負担率は30%以下が理想とされています。この基準内であれば、私たちの収入に対して無理なくローン支払いができると見なされやすいです。しかし、この数字はあくまで一般的な目安であり、個々の状況によって変動します。
安定した収入: 正社員の場合、高い評価が得られやすい。副業・アルバイト: 主たる収入と合わせて考慮されることもある。自営業者: 不安定さから慎重に審査される場合も。
実際の計算方法
具体的にどれぐらい借りられるか知るためには、自分自身の月々の手取り収入から適切な割合を算出することが求められます。例えば、手取り月収が30万円の場合,以下のようになります:
* 目安となる返済限度額 * ;
/ 月々手取り ;
/ 理想的な返済負担率 (%) ;
/ 月々最大支払い額 (円) ;
30万円
;
30%
;
9万円
;
この表からわかるように、手取り月収30万円の場合、理想的には9万円までなら安心して支払えるということになります。この範囲内であれば、「車ローンいくらまで」借りても問題ないでしょう。ただし、それ以上になると生活費への影響も懸念されますので注意が必要です。
このように我々自身の経済状況やライフスタイルに応じて計画的に資金調達を行うことで, より良い選択肢につながります。それぞれの条件を総合的に考慮しながら判断することが大切です。
審査基準と信用情報の重要性
私たちが「車ローンいくらまで」借りられるかを理解するためには、をしっかり認識することが欠かせません。金融機関は、申請者の返済能力を評価する際に様々な基準を設けています。これらの基準には、収入や返済負担率に加え、信用情報が大きな役割を果たします。信用情報とは、過去の借入履歴や返済状況などを示すものであり、この情報によって私たちの信用度が測定されます。
信用情報の構成要素
信用情報は主に以下の要素から成り立っています:
借入履歴 :過去にどれだけの金額を借りていたか。返済履歴 :期限通りに支払いが行われているかどうか。現在の債務状況 :他社からどれだけお金を借りているか。
これらはすべて金融機関が審査時に確認するポイントであり、一つでも不履行や遅延がある場合には、評価が厳しくなる可能性があります。
審査基準とその影響
多くの場合、金融機関は次のような基準で申請者を評価します:
収入安定性 :正社員として働いている場合、高い評価につながります。一方で、自営業者やフリーランスの場合は収入が不安定とみなされることがあります。負債比率 :既存の負債と新しい車ローンとのバランスも考慮されます。この比率が高いほど、新規融資は難しくなるでしょう。信用スコア :一般的には700点以上であれば良好とされています。このスコアによって、借入限度額も変わることがあります。
私たち自身でもこのような要因について理解し、「車ローンいくらまで」借りられるか見極める必要があります。適切な管理や計画的な資金調達によって、より良い条件でローン契約できるチャンスが広がります。また、自身の信用情報にも日頃から目を向け、その改善に努めることで将来的にはより多くのお金を安心して借りられる環境作りにつながります。
計算方法とシミュレーションの活用
私たちが「車ローンいくらまで」借りられるかを具体的に把握するためには、が不可欠です。これにより、自分の返済能力や適正な借入額を明確に理解でき、計画的な資金調達につながります。また、金融機関によって提供される試算ツールやシミュレーションを利用することで、より現実的で具体的な数字を得ることが可能になります。
基本的な計算方法
車ローンの借入可能額は主に以下の要素によって決まります:
収入 :月々の手取り収入から算出します。返済負担率 :一般的には25%〜30%程度が目安です。この割合内であれば、安全に返済できると見込まれます。金利 :金融機関によって異なるため、複数社から情報を集めて比較しましょう。
これらの要素を基にした簡単な計算式は次の通りです:
[
この式を用いることで、自分自身がどれだけ借りられるか、一目で確認できます。
シミュレーションツールの活用
多くの金融機関ではオンライン上で利用できるシミュレーションツールがあります。これらは私たちが希望する条件(例えば、金利や返済期間)を入力することで、自動的に結果を表示してくれます。特に以下の点で役立つでしょう:
リアルタイムで計算 :必要事項を入力すれば、その場で概算結果が得られます。異なる条件との比較 :金利や期間など、様々な条件下でどれだけ影響があるか確認できます。視覚化されたデータ :グラフや表形式で結果を見ることができ、一目瞭然です。
条件
月々支払額
総支払額
金利3%、5年返済
約20,000円
約1,200,000円
金利5%、5年返済
約22,000円
約1,320,000円
金利7%、5年返済
約24,000円
約1,440,000円
このようなデータ分析とシミュレーションによって、「車ローンいくらまで」安全に借りられるか判断しやすくなるでしょう。また、自身でもしっかりとした情報収集と理解を深めることも重要です。