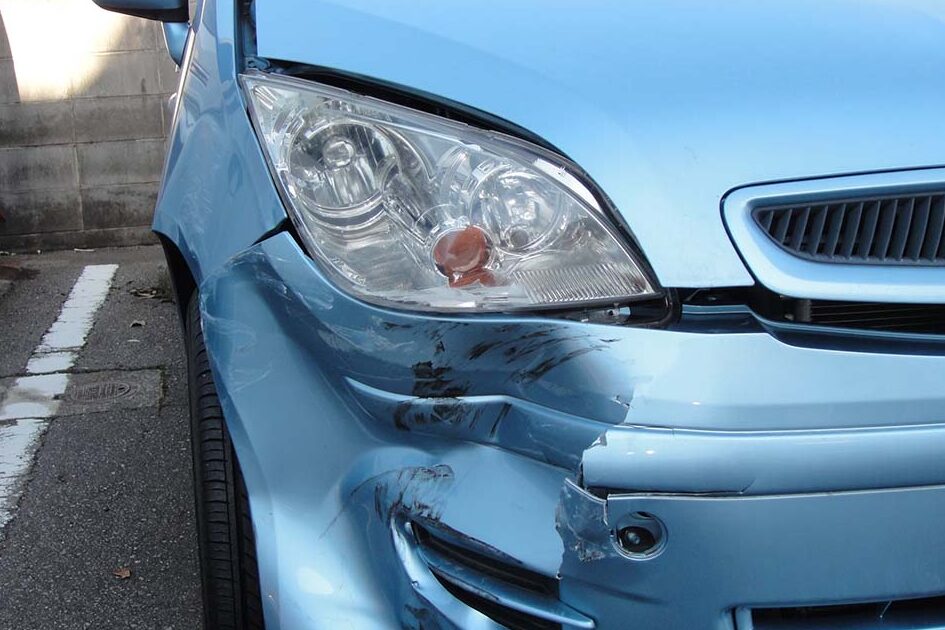
車の事故や故障によって、私たちの愛車が全損になることは非常に心配なことです。「車 全損 車両保険 どこまで」 補償されるのかを理解することで、事前に対策を講じることができます。本記事では、この重要なテーマについて詳しく解説します。
具体的には、全損と見なされた場合の保険金の受け取り方や、適用される条件について触れます。また実際にどのようなケースで補償が行われるのかも検討します。この知識は万一の場合に備えるためにも不可欠です。私たちは自動車保険を選ぶ上で何を考慮すべきでしょうか?次の記事でその答えを見つけていきましょう。
車 全損 車両保険 どこまで補償されるのか
車両保険における全損の補償範囲は、私たちが知っておくべき重要な要素です。全損とは、事故や火災などによって車両が修理不可能な状態になることを指します。この場合、保険会社から支払われる金額は、車両の時価や契約内容に基づいて決まります。しかし、一口に「全損」と言っても、その補償内容にはいくつかの注意点があります。
全損時の補償対象
全損の場合、以下のような項目が補償対象となります:
修理費用 :もし修理可能であれば、その費用が支払われます。代替車両費用 :一定期間、新しい車を使用するための費用。残存物処分費用 :廃棄物処理に伴うコスト。
これらの補償が受けられるかどうかは、契約している保険プランによって異なるため、自身の契約内容を確認することが重要です。
補償されないケース
一方で、以下の場合には補償されないことがあります:
故意または重大な過失 :運転者自身による故意的な行動や極端な過失。無許可運転 :無免許または違法運転による事故。適切な手続きを行わない場合 :必要書類を提出しないなど、不備がある場合。
これらについても十分理解しておくことで、自分自身を守りながら安心して自動車を利用できます。全損になった際には、自身の状況と保険契約内容を見直すことが大切です。
全損とは何かを理解する
全損とは、事故や火災などによって車両が修理不可能な状態になった場合を指します。この状況は、私たちが車両保険においてどのように補償されるかを理解する上で非常に重要です。全損の場合、保険会社から支払われる金額は、通常、その車両の時価または契約内容に基づいて決まります。ただし、全損とならない場合もあるため、その基準や条件について詳しく把握しておく必要があります。
全損の判断基準
全損かどうかを判断する際には、以下のような点が考慮されます:
修理費用 : 修理費用が車両の時価を超える場合、全損と見なされます。事故原因 : 事故の原因や状況も影響します。例えば、不適切な運転による事故ではなく自然災害の場合など。残存物価値 : 車両が廃棄された後でも残る資産としての価値も考慮されます。
全損となった場合の影響
全損となった際には、自動車保険から受け取れる補償金額だけでなく、新しい車両を購入するための経済的負担も生じます。そのため、自分たちが加入している保険プランやその補償範囲についてきちんと確認しておくことが大切です。また、次回以降同様の事態に備えて追加保障オプションを検討することも一つの手段です。
さらに、多くの場合で適切な手続きや書類提出が求められます。もしこのプロセスに不備があれば、補償対象外となる可能性がありますので注意しましょう。このように、多角的な視点から「全損」を理解し、それぞれ私たち自身にも関係する事項であるという点を忘れてはいけません。
車両保険の基本的な仕組み
車両保険は、事故や火災などのリスクから私たちの車を守るために設計された保険です。この保険がどのように機能するかを理解することは、特に全損の場合において非常に重要です。私たちが加入している車両保険によって補償される内容や条件はさまざまであり、その内容を把握することで適切な選択が可能になります。
補償の種類
車両保険では主に以下のような補償が提供されます:
物損事故 : 他者への損害をカバーします。自損事故 : 自分自身の過失による損害も含まれます。自然災害 : 台風や地震などによる被害にも対応しています。盗難 : 車両が盗まれた場合の補償があります。
契約内容とその影響
契約時には、私たち自身で選択できるプランやオプションがあります。これらは、それぞれ異なる補償範囲を持っていますので、自分たちのライフスタイルや運転頻度に応じて最適なものを選ぶことが大切です。また、一部無制限で補償される項目もあれば、上限金額が設定されている場合もあります。このため、事前にしっかりと確認しておくことが不可欠です。
補償タイプ
特徴
注意点
対人賠償責任保険
他人への傷害・死亡等をカバーします。
法律で加入義務あり。
対物賠償責任保険
他人の財物への損害をカバーします。
車両本体補償(自車専用)
Your own vehicle damage coverage.
Theft protection (optional)Asegurarnos de que comprendemos estos aspectos puede evitar sorpresas desagradables en el futuro.
補償内容とその範囲について
車両保険の補償内容は、契約によって異なるため、自分たちがどのような状況でどこまで補償されるのかを理解することが非常に重要です。特に全損の場合、保険金が支払われる条件や範囲は明確にしておく必要があります。このセクションでは、具体的な詳しく解説します。
基本的な補償内容
車両保険にはいくつかの主要な補償項目があります。以下は代表的なものです:
事故による損害: 交通事故で発生した自車の損傷をカバーします。火災: 車両が火災によって被害を受けた場合にも対応しています。自然災害: 地震や洪水などの自然現象による損害も含まれます。盗難: 車両が盗まれた際、その損失を補填します。
その他のオプションと注意点
多くの場合、私たちは基本的な補償に加え、追加オプションを選択することも可能です。例えば、代車費用 : 修理中に使用できる代車料金をカバーするオプションや、人身傷害保険 : 自分自身や同乗者への医療費用を保障するものがあります。また、一部の契約では免責金額が設定されているため、その点も確認しておく必要があります。
補償タイプ
特徴
注意点
物理的損害補償
事故などによる自動車本体への直接的なダメージ。
契約内容によって異なるため詳細確認必須。
火災・爆発等から守ります。
第三者賠償責任保険
他人への傷害・財物に対する賠償責任を負います。
法定義務として加入必須の場合あり。
他者とのトラブル時には特に重要です。
Asegurarnos de que comprendemos todos estos detalles es crucial para evitar problemas en el futuro.
全損時の手続きと注意点
全損が発生した場合、私たちは適切な手続きを踏むことが必要です。このプロセスを理解しておくことで、保険金の支払いをスムーズに受けることが可能になります。また、注意すべきポイントもいくつか存在しますので、それらについて詳しく解説します。
全損時の基本的な手続き
全損となった場合には、以下の手続きを行うことが一般的です:
事故報告: まずは事故を警察に報告し、交通事故証明書を取得しましょう。これは保険会社への請求時に必要です。保険会社への連絡: 次に、自分の契約している保険会社に連絡し、状況を説明します。担当者から指示される手続きに従いましょう。必要書類の準備: 保険請求には様々な書類が必要です。例えば、事故証明書や車両の修理見積もりなどがあります。査定依頼: 保険会社によっては、自動車の状態確認と査定を行います。この際、査定員との日程調整も重要です。
注意点とトラブル回避策
全損時にはいくつか注意すべき点があります。それらを把握することで、不必要なトラブルを避けることができるでしょう:
免責金額: 契約内容によっては免責金額が設定されています。これにより実際に支払われる金額が変わりますので事前に確認しておきましょう。補償範囲: 車両保険にはさまざまな補償範囲があります。「車 全損 車両保険 どこまで」補償されるか具体的な内容は契約によって異なるため、自分自身で確認することが大切です。SOSサービス利用: 一部の保険契約では付帯サービスとしてロードサービスや代車提供などがあります。これらも上手く活用することで負担軽減につながります。
Asegurarnos de seguir estos pasos y tener en cuenta estas consideraciones es fundamental para maximizar el beneficio de nuestra póliza de seguro en caso de un siniestro total.
全損時の主なチェックポイント
項目 詳細
事故報告
警察へ必ず報告し、証明書を取得すること。
後日の請求にも必須となります。
書類準備
必要な提出書類リストを作成しておくと便利です。
不足資料で時間ロスにならないよう気を付けつつ進めます。
他の保険との違いと考慮すべきポイント
車両保険における全損の補償について理解を深めるためには、他の保険との違いを知っておくことが重要です。例えば、自動車保険には対人賠償や対物賠償、傷害保険などがありますが、それぞれの目的や補償内容は異なります。これらの違いを把握することで、自分たちに最適な保険を選ぶ手助けになるでしょう。
全損車両保険と他の自動車保険
全損車両保険は、事故によって自動車が完全に使用不能となった場合に、その価値を保障します。他の自動車保険とは次のような点で異なります:
目的: 全損車両保険は主に事故後の経済的負担軽減を目的としています。一方、対人賠償や対物賠償は、第三者への補償が主眼です。補償範囲: 全損の場合のみ支払い対象となるため、他の補償内容とは明確に区別されます。それぞれ契約内容によって条件も異なるため比較検討が必要です。免責金額: 他の自動車保険でも同様ですが、全損の場合にも免責金額が設定されていることがあります。この点も確認しておきましょう。
考慮すべきその他のポイント
私たちが全損時に考慮すべきポイントには以下があります:
SOSサービス: 保険契約によって提供される付帯サービス(ロードサービスや代車提供など)も活用しましょう。これらは追加費用なしで利用できる場合があります。契約内容確認: 自分たちが加入しているプランでは、「どこまで」補償されるか事前に確認することが不可欠です。特定状況下で適用外となり得るケースもあります。更新時期: 保証内容や条件は時間と共に変更される場合がありますので、定期的な見直しがおすすめです。その際、新しい情報を基にした選択肢も検討しましょう。
このような視点から、自分たちのニーズと照らし合わせて最適な選択肢を見つけ出すことが大切です。
他の自動車保険との比較表
項目 全損 車両保険 対人/対物 賠償 保険
対象事故 完全廃棄または修理不可能
相手方への賠償
<強力>SOSサービス含むか?
あり(契約によります)
あり(任意)