車の保険は、私たちが安心して運転するために欠かせない要素です。しかし「車の保険何等級から始めるべきか」という疑問を持つ方も多いでしょう。実際保険の等級は私たちの負担や保障内容に大きく関わります。適切な等級を選ぶことで、無駄な出費を抑えつつ必要な保障を得ることができます。
このブログ記事では、車の保険何等級からスタートすれば良いか具体的に解説します。またそれぞれの等級がどのように影響するかについても触れていきます。これから保険を契約しようとしている方々には特に参考になる情報が満載です。あなたは自分にとって最適な保険プランを理解していますか?
車の保険何等級から始めるべきか
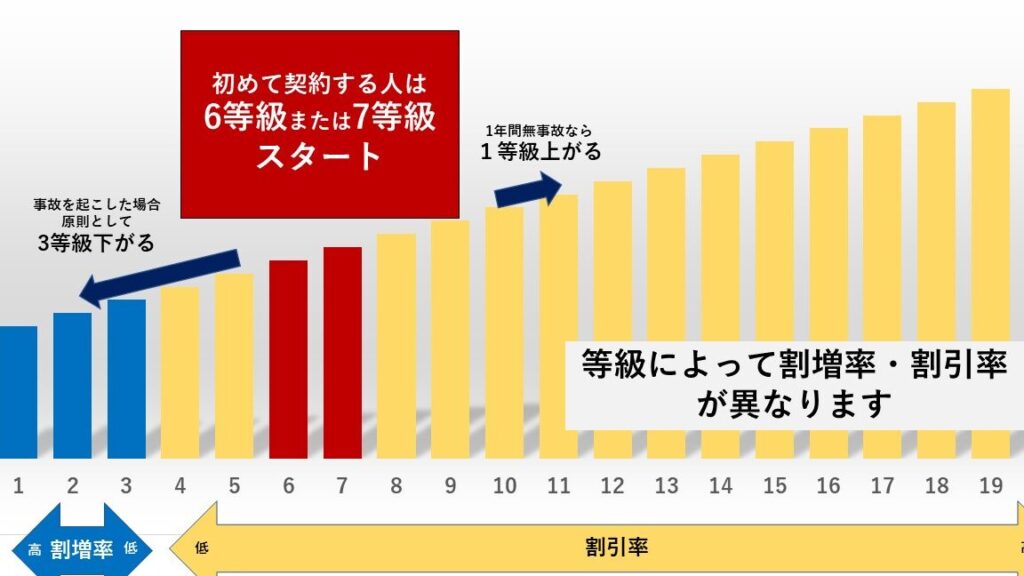
車の保険を選ぶ際、どの等級から始めるべきかは多くの人にとって悩ましい問題です。一般的に、自動車保険は等級制度が採用されており、運転歴や事故歴によって割引率が変わります。初心者の場合、適切なスタート地点を決定することが重要です。そのためには、いくつかの要素を考慮する必要があります。
初心者向けの推奨等級
私たちが考えるに、初心者ドライバーには以下のような基本的なポイントがあります。
- 初めて自動車保険に加入する場合: 通常は1等級から始まります。この等級では、事故を起こさない限り徐々に割引率が上昇します。
- 運転経験: 運転経験が少ないほど、高いリスクと見なされるため、できるだけ早く次の等級へ移行することが望ましいです。
- 年齢: 若年層は統計的に事故率が高いため、その分も影響してきます。
具体的な保障内容
保険会社によって異なるものの、多くの場合、新規加入者向けには以下のようなプランがあります。
| 等級 | 基本料 | 割引率 |
|---|---|---|
| 1等級 | 50,000円 | -0% |
| 2等級 | 48,000円 | -4% |
| 3等級 | 45,000円 | -10% |
| 4等級以上 | (割引率増加) | (最大60%まで) |
この表からも分かる通り、一度低い等級でスタートし、その後安全運転を続けることで大幅なコスト削減につながります。また、保険料を抑えるためには、自身に合った補償内容やオプションを選ぶことも大切です。
私たちとしては、「車の保険何等級から」を見極め、自分自身に最適化された保障内容で安心して運転できるよう努めたいですね。
等級制度の基本とその仕組み
等級制度は自動車保険の重要な要素であり、その仕組みを理解することが、適切な保険選びにつながります。基本的に、この制度では運転者の事故歴や運転歴に基づいて等級が決まり、それによって保険料の割引率が変動します。等級が高いほど、保険料は低くなるため、多くのドライバーは安全運転を心掛けることで、自らの等級を上げようと努力します。
まず、私たちが知っておくべきなのは、等級制度がどこにでも存在するわけではないという点です。日本国内で一般的に見られるこの制度は、各保険会社ごとに規定されており、その内容には若干の違いがあります。以下に主要なポイントを示します。
- 初期等級: 多くの場合、新規加入者は1等級からスタートし、安全運転を重ねていくことで次第に昇格していきます。
- 事故歴への影響: 事故を起こすと等級が下がり、それによって翌年以降の保険料も増加します。このリスク管理が重要です。
- 継続期間: 等級は毎年更新されるため、長期間無事故でいることが、高い割引率獲得へ繋がります。
次に、具体的な数値例として以下の表をご覧ください。
| 等級 | 基本料 | 割引率 |
|---|---|---|
| 1等級 | 50,000円 | -0% |
| 2等級 | 48,000円 | -4% |
| 3等級 | 45,000円 | -10% |
| 4等級以上 | (割引率増加) | (最大60%まで) |
この表からも明らかなように、一度低い等級で始まった場合でも、安全運転を維持することで大幅なコスト削減につながります。そのためにも、自分自身に合った補償内容やオプション選びも欠かせません。これら全てを考慮した上で、「車の保険何等級から」の判断材料とすることができるでしょう。
初心者が知っておくべき保険の選び方
まず、初心者が適切な保険を選ぶ際に考慮すべき要素はいくつかあります。自動車保険には多様なプランやオプションが存在するため、自身のニーズに合ったものを見極めることが重要です。また、特に「車の保険何等級から」始めるかは、保険料にも直接影響を及ぼします。
補償内容の理解
自動車保険は大きく分けて、対人賠償責任保険、対物賠償責任保険、自損事故補償などがあります。それぞれの補償内容について以下のように整理できます。
- 対人賠償責任保険: 他者を傷害した場合に備える。
- 対物賠償責任保険: 他者の財物を破損した場合に備える。
- 自損事故補償: 自分自身や同乗者への補償。
これらの中から、自身がどれだけリスクを取れるかによって選択肢が変わります。例えば、新規運転者であれば、基本的な補償から始め、その後実績に応じて追加する方法も効果的です。
オプションと特約
さらに、多くの保険会社ではさまざまなオプションや特約が用意されています。具体的には以下のようなものがあります。
- ロードサービス: 車両故障時のサポート。
- 代車サービス: 事故後、一時的に使用できる代車提供。
- 無過失事故特約: 自分が加害者でない場合でも一定条件下で割引を受けられる。
これらは状況によって有益ですが、その分費用も増えますので慎重に検討する必要があります。私たちは、自身の日常生活や運転スタイルと照らし合わせて必要性を判断しましょう。
保険料とのバランス
最終的には、「車の保険何等級から」のスタート地点として適切なバランスを探ることが求められます。高い保障内容は安心につながりますが、それ相応のコストも発生します。我々は、安全運転によって等級アップを目指しつつ、自分たちに合った経済的負担となるよう努めるべきです。この観点から初期設定や見直しも定期的に行うことが望ましいでしょう。
事故歴や年齢による影響とは
事故歴や年齢は、車の保険何等級から始めるかを考える上で非常に重要な要素です。これらの要因が保険料や契約内容にどのように影響するかを理解することで、私たちはより良い選択を行うことができます。特に初心者ドライバーの場合、自身の事故歴や年齢がどのように評価されるかを把握しておくことは必要不可欠です。
事故歴とその影響
過去の事故歴は、保険会社によってリスク評価の重要な指標とされています。具体的には以下のようなポイントがあります:
- 無事故: 無事故期間が長ければ長いほど、保険料が低くなる傾向があります。
- 軽微な交通違反: 軽微な違反でも、一定回数以上ある場合は評価が下がります。
- 重大事故: 重大な事故を起こした場合、その影響は数年間続きます。
このため、新規運転者であれば初期段階では高いランクからスタートすることもあります。その後、走行実績によって等級を上げていくことが可能です。
年齢による影響
年齢もまた、自動車保険料に大きく関わっています。一般的には若いドライバー(特に18歳から24歳)は、高リスクと見做され、高めの保険料設定となります。この理由として:
- 経験不足: 若年層は運転経験が少なく、それゆえ危険性が高まるため。
- 統計データ: 若年層による交通事故率は他の年齢層よりも高いため。
一方で、中高年層になるにつれて一般的には運転技術や判断力が向上し、その結果として保険料も安定化します。ただし、65歳以上になると再びリスク評価が変わり得ますので注意が必要です。
| 年齢層 | 平均的な保険料 | リスク評価 |
|---|---|---|
| 18 – 24歳 | 高い | 高リスク |
| 25 – 64歳 | 中程度〜低い | 安定したリスク評価 |
| 65歳以上 | 中程度〜高い(条件次第) | 変動する可能性あり |
これら踏まえて、「車の保険何等級から」始めるべきかについて考える際には、自分自身の状況や将来的な見通しをよく検討することがおすすめです。適切なプラン選びだけでなく、自身の日常生活にも合った保障内容を選ぶことで、安心して運転できる環境づくりにつながります。
等級を上げるためのポイント
車の保険何等級から始めるかを考える際、等級を上げるためにはいくつかの重要なポイントがあります。これらを理解し実践することで、より良い保険料や条件で契約できる可能性が高まります。特に初心者ドライバーにとっては、事故歴や年齢以外にも注意すべき点が存在します。
安全運転の徹底
まず最も基本的なのは、安全運転です。無事故であることは、保険の等級を上げるためには欠かせない条件です。具体的には以下のような対策が推奨されます:
- 速度制限の遵守: 制限速度を守り、安全運転を心掛けましょう。
- 交通ルールの理解: 交通信号や標識に従うことが重要です。
- 周囲への配慮: 他のドライバーや歩行者への注意も大切です。
定期的な車両メンテナンス
次に、自動車自体の状態も影響します。定期的なメンテナンスによって故障リスクを減らし、安全性を高めることができます。この点について考慮すべき事項は次の通りです:
- オイル交換やタイヤチェック: 定期的な整備は必須です。
- ブレーキパッドやライト類の点検: 安全性向上につながります。
- 洗車とボディケア: 外部要因から車両を守るためにも有効です。
適切な保険プラン選び
最後に、自分自身に最適な保険プランを選ぶことも非常に大事です。軽視しがちなこのポイントですが、自身の日常生活や運転スタイルに合った保障内容を選ぶことで、不必要なコストを抑えるだけでなく、安心感も得られます。以下は考慮すべき要素です:
- カスタマイズ可能なプラン: 自分自身に必要な補償内容だけ選ぶことができるプランがおすすめです。
- 複数社比較: さまざまな保険会社から見積もりを取り寄せて比較しましょう。
- 専門家への相談: 保険代理店など専門家からアドバイスを受ければ、納得した選択肢が見つかります。
以上のポイントを意識することで、「車の保険何等級から」始めた場合でも、着実に等級アップへとつながる道筋が築けます。それぞれ実践していくことで、安全かつ経済的にも満足できる自動車ライフへと進むでしょう。