車を運転する私たちにとって車保険 新規 いくらかかるのかは非常に重要なポイントです。新しく車を購入したり運転を始めたりする際には、適切な保険を選ぶことが必要不可欠です。このブログでは、車保険の料金体系や新規契約時の費用について詳しく解説します。
私たちはどのようにして最適な車保険を見つけることができるのでしょうか?それぞれのニーズに合ったプランによって、料金は大きく異なるため慎重な検討が求められます。この記事では市場で一般的な料金や加入時に考慮すべき要素についても触れていきます。
この機会に、自分にぴったりの保険料を知りたいと思いませんか?具体的な数字や条件を明確にしながら進めていきましょう。
新規車保険の料金体系を理解する
ことは、私たちが最適な保険プランを選ぶために非常に重要です。一般的に、車保険の料金はさまざまな要因によって決定されます。これには、年齢や運転歴、地域などが含まれます。また、新規加入者向けの特典や割引も、料金に影響を与える要素となります。
車保険の基本的な構成
車保険は、大きく分けて以下のような要素で構成されています。
- 対人賠償責任: 他人への損害賠償をカバーします。
- 対物賠償責任: 他人の財物への損害をカバーします。
- 自損事故: 自分自身の事故による損害を補償します。
- 傷害保険: 自分自身や同乗者への傷害を補償します。
それぞれの項目について保障内容が異なるため、自分たちに必要な範囲と保障額をしっかり確認することが求められます。
料金計算のプロセス
新規車保険料は、多くの場合以下のステップで計算されます。
- 基本料: 保険会社が設定した基準となる金額。
- リスク要因加算: 年齢や運転歴など個々のリスク評価による追加費用。
- 地域加算: 居住地による交通事故率などから影響される金額。
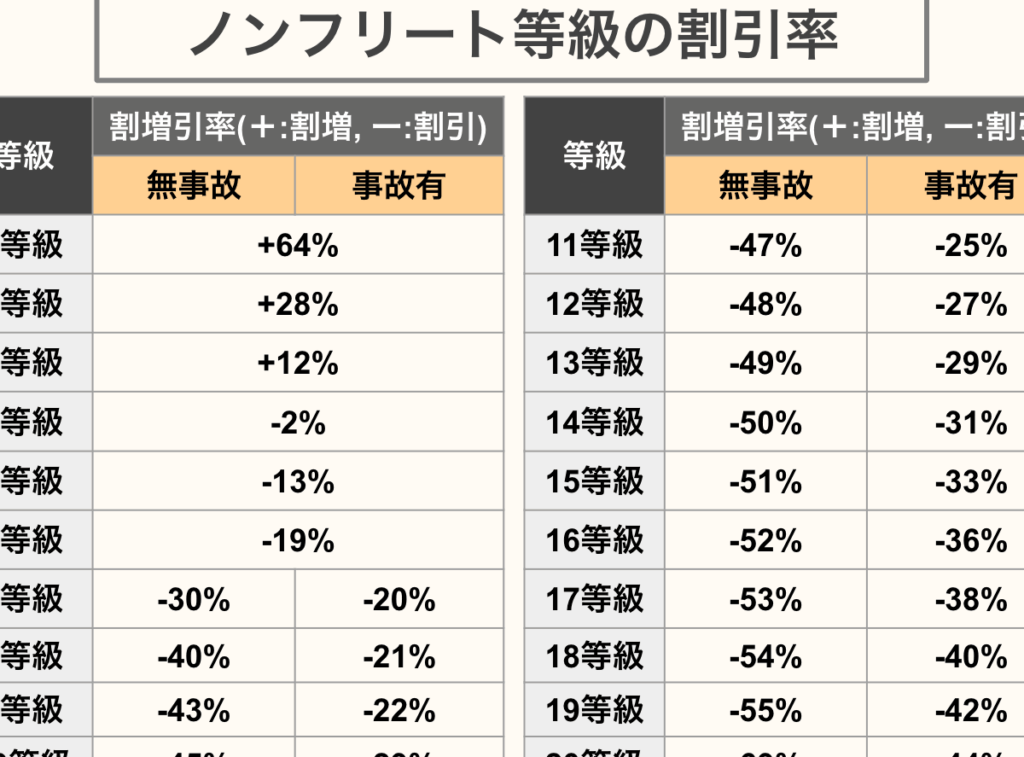
- 割引適用: 無事故割引や安全運転講習受講によって得られる減額。
このようにして算出された結果が、最終的な月額または年額支払いとして提示されます。私たちはこれらすべての情報を元に、自分たちに最も合ったプランを選択することが大切です。
年齢や運転歴が保険料に与える影響
年齢と運転歴は、車保険の料金において非常に重要な要素です。これらの要因がどのように保険料に影響を与えるかを理解することで、私たちはより適切なプランを選択できるようになります。特定の年齢層や運転経験が多いドライバーには、異なるリスク評価が適用されます。そのため、自分自身の状況を把握することが大切です。
年齢による影響
一般的に、若年層(特に18歳から25歳)は、事故率が高いため保険料も高く設定されています。一方で、中高年層になるにつれて、安全運転の傾向が強まり、保険料は低下する傾向があります。このような年齢による差異は以下のようになります:
- 18〜25歳: 高リスクと見なされ、高額な保険料。
- 26〜35歳: リスク軽減し始めるため、中程度の料金。
- 36歳以上: さらに安全運転が期待され、最も低い料金。
運転歴による影響
運転歴もまた重要であり、新しいドライバーには通常、高い保険料が課せられます。長期間無事故である場合、安全性が証明されるため、割引や優遇措置を受けられる可能性があります。具体的には以下の点が考慮されます:
- 1年未満: 新規加入者として高額な料金。
- 3年以上無事故: 割引対象となり得る。
- 5年以上無事故: より大きな割引や優遇措置。
これらの情報から、自分たちに合った車保険プランを見つけ出す手助けとなります。また、自分自身の日々の運転習慣や経験にも注意を払うことで、更なるコスト削減につながります。
地域別の車保険料金の違い
地域によって車保険の料金が異なることは、私たちにとって非常に重要なポイントです。地域別のリスクや事故率、交通環境などが影響を与え、それぞれのエリアで保険料に差が生まれるためです。このセクションでは、日本国内での地域別の車保険料金について詳しく見ていきます。
主要都市と地方都市の違い
一般的に、都市部では人口密度が高く、交通量も多いため事故リスクが増加します。そのため、大都市圏では保険料が高く設定される傾向があります。一方で、地方都市や田舎では交通量が少なく、安全運転が期待できるため、相対的に保険料は低くなることがあります。以下は主要なエリアごとの傾向です:
- 東京: 高リスク、高額な保険料。
- 大阪: 競争激しい市場ながらも高めの料金。
- 名古屋: 中程度のリスク評価で平均的な価格。
- 地方都市(例: 札幌、福岡): 安全運転を反映したリーズナブルな料金。
地域特有の要因と影響
また、地域によって特有の要因もあります。例えば、自動車盗難率や自然災害リスクなども考慮されるべき点です。これらは直接的に車保険料に影響を与える要素となります。具体的には以下のようになります:
| 地域 | 自動車盗難率(年間) | 自然災害リスク(地震・台風等) | 平均保険料(円) |
|---|---|---|---|
| 東京23区 | 500件以上 | 中程度(地震あり) | 80,000円〜100,000円 |
| 北海道札幌市 | 200件未満 | 低(雪害のみ注意) | 60,000円〜80,000円 |
このように、自分たちが住んでいる場所によって大きく影響されるため、自分自身の日常生活や居住地を考慮して最適なプランを選ぶことが求められます。また、同じ都道府県内でも市区町村ごとの違いにも注意し、それぞれ比較することでよりお得な選択肢を見つけ出す手助けになります。
割引制度を活用してお得に加入する方法
私たちが車保険に加入する際、割引制度をうまく活用することで、保険料を大幅に抑えることが可能です。日本の多くの保険会社は様々な割引プランを提供しており、それぞれの条件を理解することが重要です。ここでは、一般的な割引制度や具体的な適用例について詳しく見ていきます。
主な割引制度
以下は、一般的に利用できる主要な割引制度の一覧です:
- 無事故割引: 一定期間無事故であれば、翌年以降の保険料が減額されます。
- 複数契約割引: 他の保険(火災保険や医療保険など)とセットで契約すると受けられる割引。
- 新規契約者向け割引: 新たに車保険を契約した場合、初年度限定で適用される特別価格。
- 安全運転者優遇: 過去数年間、安全運転を続けているドライバーには追加のディスカウントがあります。
これらの制度は各社によって異なるため、自分に合ったものを見つけることが大切です。
地域特有の割引
また、地域によっても異なる独自の割引プランがあります。例えば、大都市圏では交通安全活動への参加や地域イベントへの協力で得られるポイント制などがあります。
| 地域 | 独自のおすすめ割引 | 平均的な適用率 |
|---|---|---|
| 東京23区 | 交通安全教室参加によるポイント還元 | 10%〜15% |
| 地方都市(例: 札幌) | 地元企業との提携による特別料金設定 | 5%〜10% |
このように、自身が住む地域ならではのお得情報も確認しながら加入手続きを進めることで、更なる節約につながります。積極的に各種サービスを比較し、自分自身や家族に最適な選択肢を見つけ出しましょう。また、新しいプランやキャンペーン情報にも目を光らせておくことが大切です。
車種による保険料の変動要因
車の種類によって、保険料は大きく変動することがあります。これは、各車種の特性やリスクに基づいて保険会社が設定する料金体系によるものです。一般的に、高額な車両やスポーツカーは修理費用が高いため、保険料も上昇します。一方で、燃費性能や安全機能が優れた車種は、割引対象となることもあります。
車種別の保険料の影響要因
以下は、車種による保険料に影響を与える主な要因です:
- 事故率: 一部の車種は他と比べて事故率が高い場合があります。この場合、そのモデルに対して保険会社はリスクを考慮し、高い保険料を設定します。
- 修理・部品コスト: 高級車や輸入車など、一部のモデルではパーツ代が高くつくため、事故時の修理費用も増加し、それに伴って保険料も上昇します。
- 盗難リスク: 人気のあるスポーツカーや高級SUVなどは盗難される可能性が高いため、その分だけ保険料が引き上げられる傾向があります。
- 安全性能: 最新技術を搭載した安全性能に優れたモデルでは、多くの場合割引が適用されます。これには自動ブレーキ機能や衝突回避システムなどがあります。
車両タイプ別比較
次に、代表的な車両タイプごとの平均的な年間保険料を示す表をご覧ください。
| 車両タイプ | 平均年間保険料(円) | 特徴 |
|---|---|---|
| 軽自動車 | 30,000〜50,000 | 低コストで維持可能、安全性能も充実。 |
| SUV | 60,000〜80,000 | 多目的使用で人気だが、大型ゆえに修理費用がかかる。 |
| スポーツカー | 100,000〜150,000 | 高速走行能力と魅力的なデザインだが、高いリスク評価。 |
このように、自分自身のライフスタイルとニーズを考慮しながら最適な車種選びとともに、見積もり時には必ず複数社から比較検討することをお勧めします。また、新規契約者として加入する際には、この点について意識しておくことで、「車保険 新規 いくら」となるかについて具体的なイメージを持つことにつながります。