車を購入する際に最も重要な要素の一つは「何回払いがおすすめか」です。私たちは、多くの選択肢がある中で、どのプランが最も適しているかを理解することが大切だと感じています。この記事では、さまざまな支払いプランの特徴や利点を比較し、自分たちに合った方法を見つける手助けをします。
特に新車や中古車の購入時には、返済期間や月々の負担額など、気になるポイントが多いでしょう。また、金利や手数料についても考慮する必要があります。「車 何回払い おすすめ」というキーワードから始まり、私たちは具体的な情報と実践的なアドバイスをご提供します。この内容を通じて皆さんが自信を持って選べるようになれば幸いです。
さて、あなたはどんな支払いプランが理想だと思いますか?私たちと一緒にその答えを探してみましょう。
車 何回払い おすすめのプランとは
車の購入を検討する際、支払いプランは非常に重要な要素です。私たちは、最適な「車 何回払い おすすめ」のプランを選ぶために、いくつかのポイントを考慮する必要があります。特に月々の支払額や返済期間、および金利が大きな影響を与えるため、これらをしっかり理解した上で計画を立てることが求められます。
支払い回数とそのメリット
一般的に、車の購入時には以下のような支払い回数が考えられます:
- 12回払い:短期間で完済できるため、総支払額は少なくなる可能性があります。ただし、一回あたりの負担が大きいです。
- 24回払い:月々の負担は軽減されますが、その分利息も増えやすくなります。
- 36回以上:さらに長期的な返済プランですが、総額では高くなる傾向があります。
それぞれのプランには一長一短がありますので、自分自身のライフスタイルや収入状況に合わせて選択することが重要です。
おすすめプラン例
私たちがおすすめする具体的なプランとしては以下になります:
| 支払い回数 | 月々のおおよその支払額 | 総額(例) |
|---|---|---|
| 12回 | 約10万円 | 120万円(利息含まず) |
| 24回 | 約5万円 | 120万円(利息含む) |
| 36回 | 約3.5万円 | 126万円(利息含む) |
| 48回以上 | 約3万円程度から可能。 |
この表からもわかるように、多様な支払いオプションによって、自分自身に合った経済的負担を見極めることができます。また、「車 何回払い おすすめ」の情報は各金融機関やディーラーによって異なる場合もあるため、それぞれ比較検討することが必要不可欠です。
自動車ローンとの相性
さらに、自動車ローンとの組み合わせも考慮してみましょう。低金利キャンペーンなどを利用すると、より有利な条件で借り入れることができる場合があります。このような条件付きの融資商品についてもしっかりリサーチし、自分たちに最適なお得感を追求しましょう。
このように、「車 何回払い おすすめ」について知識と情報を深めていくことで、理想的なマイカーライフへ近づけるでしょう。
月々の支払い額を抑えるためのポイント
月々の支払いを抑えることは、車を購入する際に非常に重要な要素です。特に長期的な視点で考えた時、毎月の出費が生活に与える影響は計り知れません。そのため、私たちは以下のポイントを考慮して、賢くプランを選ぶ必要があります。
返済期間の見直し
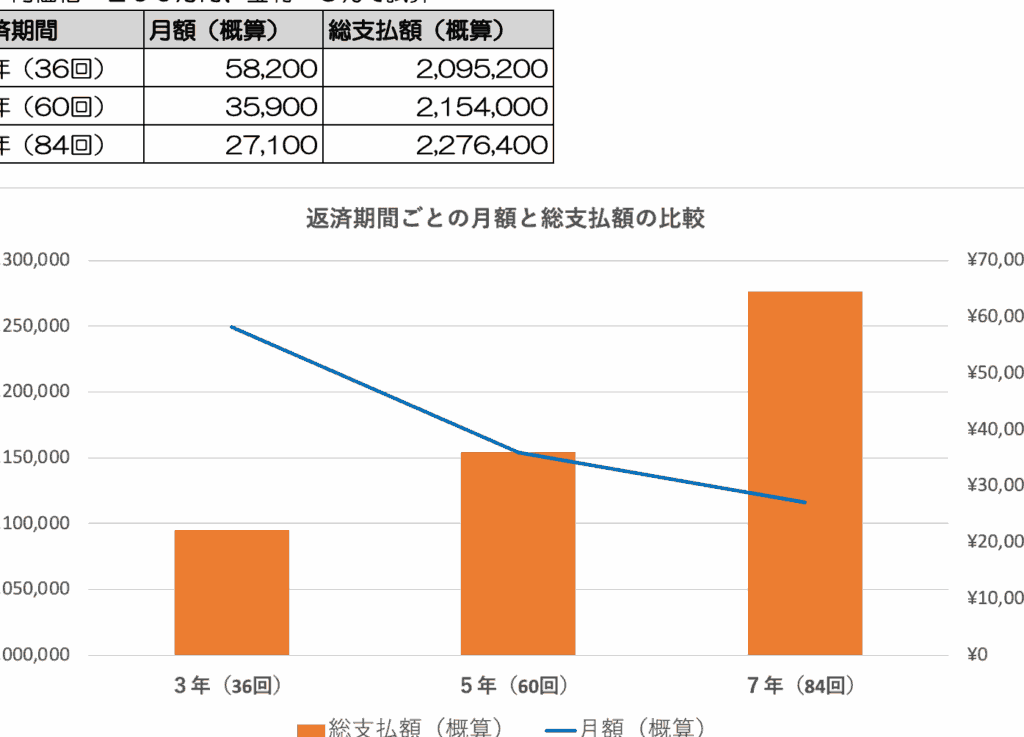
返済期間を延ばすことで、一回あたりの支払額を減少させることが可能です。ただし、その分総支払額は増加しますので、自分自身の収入やライフスタイルに適した期間設定が求められます。例えば、36回払いでは月々の負担は軽くなるものの、利息によって最終的な総額が膨らむ可能性があります。
金利と条件の比較
異なる金融機関やディーラーから提供される金利や借入条件も大きな違いとなります。低金利キャンペーンなど利用できるオファーを積極的に探しましょう。さらに、金利だけでなく手数料やその他隠れたコストも含めてトータルで比較検討することが重要です。
自動車保険との関連性
自動車ローンと合わせて、自動車保険も見直すべきポイントです。安価な保険プランによって毎月の支出をさらに削減できます。また、一部金融機関では自動車ローン契約者向けに割引特典がある場合もありますので、この点についてもしっかり確認しましょう。
これらのポイントを踏まえて、「車 何回払い おすすめ」の選択肢から自分自身に最適なプランへと導いていくことができます。このように情報収集と計画的なアプローチによって、無理なくマイカーライフを楽しむ基盤作りにつながります。
選ぶべき返済期間の見極め方
車の購入において、返済期間を選ぶことは非常に重要な決定要素です。適切な返済期間を見極めることで、月々の支払い額を抑えつつ、総支払額を管理することが可能になります。しかし、この選択は単純ではなく、いくつかの要因を考慮する必要があります。
収入と支出のバランス
まず、自分たちの現在の収入や生活費とのバランスを考えることが基本です。例えば、安定した収入がある場合は長期的なプランでも問題ないかもしれませんが、不安定な収入の場合は短めの返済期間を選び、高い利息によるリスクを避ける方が賢明です。また、毎月の固定支出が多い場合も同様に注意が必要です。
将来計画との整合性
将来的に大きな支出やライフスタイルの変化(結婚や転職など)を予定している場合、その影響も考慮しなければなりません。返済期間中に大きな経済的負担となる可能性があるため、自動車ローンだけでなく他の負債との関係も慎重に見極めましょう。
金利変動への対応
金利は市場によって変動しますので、固定金利と変動金利それぞれについて理解しておくことも重要です。特に長期ローンの場合、初期設定された金利より後々高くなるリスクがあります。このような観点からも、自分たちの資産形成や投資計画との調和を意識する必要があります。
これらすべての要因を踏まえながら、「車 何回払い おすすめ」を検討することで、自分自身に最適な返済プランへと導いていくことができます。各自の状況によって異なるため、一概には言えませんが、多角的視野で判断することこそ成功への鍵となります。
おすすめの金融機関とその特徴
私たちが車の購入時に検討すべき「車 何回払い おすすめ」に関連する金融機関は多岐にわたります。それぞれの金融機関には独自の特徴や利点があるため、自分たちのニーズに最も合った選択をすることが重要です。以下では、いくつかのおすすめの金融機関とその主な特徴について詳しく見ていきましょう。
銀行系ローン
銀行系ローンは、一般的に金利が低く設定されているため、多くの場合長期的な返済プランに適しています。特に、大手銀行では安定したサービスを提供しており、安心感があります。ただし、審査基準が厳しい場合もあるため、事前に確認しておくことが必要です。
信用金庫・信用組合
地域密着型の信用金庫や信用組合は、個別対応を重視しており、お客様との距離が近い点が魅力です。柔軟な条件で融資を受けられる可能性も高いため、自営業やフリーランスの方にもおすすめです。また、地域限定キャンペーンなどがお得になる場合があります。
消費者金融
消費者金融はスピーディーな審査と融資を特徴としており、急ぎで車を購入したい方には向いています。金利は比較的高めですが、小口融資にも対応しているため、少額から始めることも可能です。ただし、高額借入の場合には注意が必要です。
| 金融機関 | 特徴 | 金利 |
|---|---|---|
| 銀行系ローン | 安定性、高金利 | 1.5%~3.0% |
| 信用金庫・信用組合 | 地域密着型で柔軟な対応 | 2.0%~4.0% |
| 消費? | ||
| 金融 | スピーディーだが高金利 | 10%~18% |
これらの選択肢から自分たちのライフスタイルや返済計画に最適なものを見極めることで、「車 何回払い おすすめ」のプラン選びにつながります。また、それぞれの条件について慎重に比較検討し、自身にとって最良と言える決断を下すよう心掛けましょう。
利用者の体験談と満足度分析
私たちは、利用者の体重と足のサイズを組み合わせて分析することが、どのようにして「緑反発性しましょう」の理解を深めるかについて探ります。特に、体重はシューズの選択やパフォーマンスに多大な影響を与える要因であるため、その重要性を認識する必要があります。足のサイズも同様に、適切なフィット感を確保し、怪我を防ぐためには欠かせません。
まず、私たちが注目すべきは体重による影響です。一般的に、体重が増加すると、それに伴って膝や足首への負担も増加します。この圧力はシューズのクッション性能やサポート機能によって吸収されますので、自分の体重に合った靴選びが非常に重要です。
次に、足のサイズについて考慮する際には、一人ひとり異なる身体的特性があることを理解しなければなりません。これには以下のポイントが含まれます:
- 幅:広い足型の場合、市販されている標準サイズでは十分ではない可能性があります。
- アーチタイプ:高アーチや低アーチによっても靴選びは変わります。それぞれ異なるサポートが求められるからです。
- 素材感:柔らかい素材から硬い素材まで、多様な選択肢がありますので、自分自身で試してみることが大切です。
これら全てを考慮した上で、「緑反発性しましょう」において最適なパフォーマンスを引き出すためには、自分自身の身体的特徴とニーズにマッチしたシューズ選びが不可欠です。それによって運動中でも快適さと安全さを保つことにつながります。