車を手に入れるための手段として、車のローン どこで借りるかは非常に重要な選択です。私たちは、最適な条件や金利を見つけるために様々なオプションを比較する必要があります。また、信頼できる金融機関からの借り入れが大切です。このブログでは、私たちがどのようにして理想的な車のローンを見つけられるかについて詳しく解説します。
まずは、車のローン どこで借りるかという基本情報から始めましょう。銀行や信用金庫など多くの選択肢がありますがそれぞれ特徴があります。さらに、自動車販売店から直接借り入れる方法もあります。このような選択肢を理解することで、自分たちに合った最適なプランを見つけられるでしょう。
私たちにとって本当に満足できる車のローンとは何でしょうか?自分自身に問いかけながら一緒に考えていきましょう。
車のローン どこで借りる方法とは
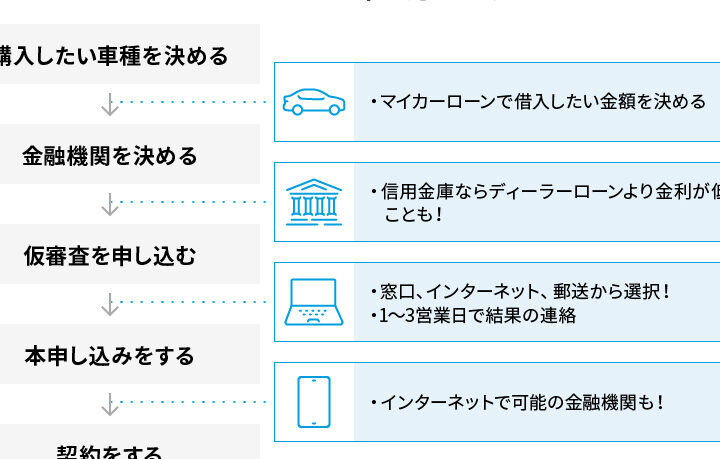
車のローンを借りる方法は多岐にわたりますが、私たちが知っておくべき主要な選択肢があります。まず、銀行や信用金庫からの融資が一般的です。これらの金融機関では、安定した金利と条件でローンを提供していることが多いです。また、ディーラーも独自の融資プランを用意している場合があり、新車購入時には特別なオファーを活用できます。さらに、最近ではオンラインサービスを利用することで、多様な選択肢から比較検討しやすくなっています。
銀行での車のローン
銀行で車のローンを借りる際には、事前に適切な情報収集が不可欠です。各行によって金利や手数料は異なるため、自分に合った条件を見つけるために以下のポイントに注意しましょう。
- 金利: 固定金利か変動金利か、自分の返済計画に合うものを選ぶ。
- 審査基準: 収入や信用情報によって審査基準が異なるため、自身の状況を把握する。
- 手数料: 諸費用(契約手数料など)がどれくらいかかるか確認しておく。
ディーラーで貸付け
ディーラーから直接車両購入時に融資を受けることも一つの方法です。この場合、以下のメリットがあります。
- スムーズな手続き: 購入と同時に融資申請できるため、一度で完了します。
- 特別オファー: 新車購入者向けに低金利キャンペーンなど、お得なプランが存在します。
ただし、その一方で注意すべき点もあります。例えば、高年式・高価値の商品には高い評価額が設定されていることもあるので、その場合は慎重さが求められます。
オンラインサービス
近年、多くのオンライン金融サービスが登場しています。それぞれ異なる特徴がありますので、自分たちに最適なものを見極めましょう。主なメリットとしては次のような点があります:
- 比較容易性: 複数社から条件を一括で比較できる。
- 迅速性: 審査結果や契約まで短期間で進むことも可能。
- 柔軟性: 自宅から気軽に申し込みでき、多忙な方にも便利です。
私たちは、このようないろいろな選択肢について考慮しながら、自分たちに合った「車のローン どこで借りる」方法を見つけ出す必要があります。それぞれ一長一短なので、じっくりと判断していきましょう。
銀行から車のローンを借りるメリットとデメリット
銀行から車のローンを借りることには、いくつかのメリットとデメリットがあります。私たちが選ぶ際にこれらを理解することで、より良い判断ができるでしょう。
まずは、銀行から車のローンを借りるメリットについて見ていきます。
- 金利が安定している: 銀行は一般的に低金利で安定した条件を提供しています。これは長期的な返済計画において大きな助けとなります。
- 多様なプラン: 各銀行によって異なる融資プランがあるため、自分のニーズや状況に合ったものを選びやすいです。
- 信用情報の蓄積: 銀行との取引は信用履歴にも影響し、今後の金融活動にもプラスになります。
一方で、銀行から車のローンを借りる際には以下のデメリットも考慮する必要があります。
- 審査が厳しい場合がある: 銀行は厳格な審査基準を設けており、収入や信用情報によっては融資が難しくなることもあります。
- 手続きが煩雑: 融資申請には多くの書類や手続きが必要になる場合があります。そのため時間と労力がかかります。
- 早期返済手数料: 一部の銀行では早期返済時に手数料が発生することがありますので、その点も確認しておくべきです。
このように、銀行から車のローンを借りることには明確な利点と欠点があります。自分自身の状況やニーズと照らし合わせながら、それぞれについて慎重に検討することが重要です。次はディーラーで融資を利用する際のポイントについて見てみましょう。
ディーラーでの融資を利用する際のポイント
ディーラーでの融資を利用する際には、いくつかの重要なポイントがあります。これらを理解することで、私たちはより良い条件で車のローンを借りることができるでしょう。
ディーラー融資のメリット
まずは、ディーラーから融資を受けることによるメリットについて見てみましょう。
- 迅速な手続き: ディーラーでの融資は通常、審査がスムーズに進むため、即日または数日以内に承認されやすいです。
- 特別金利プラン: 一部のディーラーではキャンペーンとして低金利プランを提供している場合があります。これにより支払い負担を軽減できます。
- 車両購入と同時に手続き可能: 車両購入と並行して融資手続きを行えるため、一度にすべてが完了します。
注意すべきデメリット
一方で、ディーラーから融資を受ける際には以下のデメリットも考慮する必要があります。
- 高めの金利設定の場合もある: ディーラーは必ずしも銀行より低金利とは限らず、自分自身で条件をよく確認することが重要です。
- 販売員との交渉によって変動する条件: 融資条件は販売員との交渉によって異なる場合があり、その結果次第では不利益になる可能性もあります。
- オプション商品の勧誘が多い傾向にある: 融資時にオプション商品(保証延長や保険など)への加入を強く勧められることがありますので、自分に本当に必要かどうか慎重に判断しましょう。
このように、ディーラーでの融資には多様なメリットとデメリットがあります。我々はそれぞれについて十分理解した上で、自身の状況やニーズと照らし合わせながら選択肢を検討する必要があります。次回はオンラインサービスを活用した車のローン選びについて詳しく見ていきます。
オンラインサービスを活用した車のローン選び
オンラインでの車のローン選びは、私たちにとって非常に便利な方法です。インターネットを活用することで、複数の金融機関やサービスを簡単に比較し、自分のニーズに合った最適なローンを見つけることができます。また、オンライン申請は通常、迅速かつ手軽であるため、多忙な私たちには特に助かります。
オンラインサービスの利点
オンラインサービスを利用する際の主な利点は以下の通りです。
- 多様な選択肢: 数多くの金融機関や融資プランが一堂に会しており、自分にぴったりの条件を探すことが容易です。
- 透明性: 各種金利や手数料が明確に表示されているため、比較検討しやすい環境が整っています。
- 時間効率: 自宅からでも申し込みができるため、店舗へ出向く必要がなく、時間を節約できます。
比較サイトとその活用法
多くの場合、車のローン比較サイトを利用するとより効果的です。これらのサイトでは、各金融機関の商品情報を整理して提示しており、一目で条件を確認できます。具体的には以下のポイントに注意しましょう。
- 金利タイプ: 固定金利か変動金利か、それぞれメリット・デメリットがありますので、自身の返済計画やライフスタイルによって選ぶ必要があります。
- 借入限度額: 各社によって異なる借入限度額も考慮し、自分が希望する範囲内で借りられるところを選びます。
- 返済期間: 返済期間によって月々の負担も変わりますので、自身のお財布事情と相談しながら決めましょう。
注意点
オンラインで車ローンを申し込む際には注意すべき要素も存在します。例えば、
- 個人情報管理: 信頼できるサービスかどうか事前によく調査しましょう。不正利用など防ぐためにも、安全性は重要です。
- 隠れた手数料: 表示されている金利以外にも手数料等が発生する場合がありますので、その点についても確認しておきましょう。
このようにオンラインサービスは便利ですが、その利用には慎重さも求められます。我々は技術革新を最大限活用しつつ、自身と家族に最適なお金回りについて考えることが大切です。次回は返済計画について詳しく見ていきます。
返済計画を立てる上で考慮すべき要素
返済計画を立てる際には、いくつかの重要な要素を考慮する必要があります。これにより、適切な車のローンを選ぶことができ、自分たちの生活スタイルや経済的状況に合った返済プランを策定できます。
収入と支出のバランス
まずは、毎月の収入と支出のバランスをしっかり把握しましょう。これによって、どれくらいの金額を月々返済に充てられるかが明確になります。特に以下のポイントに注意が必要です。
- 固定費: 家賃や光熱費など必ず発生する支出。
- 変動費: 食費や娯楽など、毎月変動する可能性がある支出。
- 緊急資金: 突然の出費にも対応できるよう予備資金を設けることも大切です。
金利と返済期間
次に考慮すべきは金利と返済期間です。これらは総返済額に大きく影響しますので、事前によく検討しておきましょう。