車の購入を考えるときに重要な要素が「車ローン 何年払い」です。私たちはこの選択肢がどのように私たちの経済状況やライフスタイルに影響を与えるか理解する必要があります。適切な支払い期間を選ぶことで、月々の負担を軽減しながらも理想的な車を手に入れることが可能になります。
この記事では、「車ローン 何年払い」の選び方やそのメリットについて詳しく解説します。短期ローンと長期ローンそれぞれの特徴や利点を比較し、私たちにとって最適な選択肢は何か一緒に見ていきましょう。この情報を知ることで、あなたはより賢明な決断ができるようになるでしょう。さあ、あなたはどのくらいの期間で車ローンを組むべきだと思いますか?
車ローン 何年払いの選び方について知っておくべきこと
私たちが車ローンを選ぶ際、返済期間は非常に重要な要素です。車ローン 何年払いの選び方には、いくつかのポイントがあります。まず、自分のライフスタイルや収入状況を考慮することが必要です。長期間の返済プランは月々の支払いを軽減できますが、総支払額が増加する可能性もあります。一方で短期プランは利息負担が少なくなるため、最終的なコストを抑えられます。
返済期間の影響
返済期間によって私たちの日常生活にも影響があります。例えば、
- 長期の場合:
- 月々の負担が軽減される。
- 総支払額が高くなるリスク。
- 短期の場合:
- 利息負担が低くなる。
- 月々の支払い額が高くなり、家計に与える影響大。
このように、それぞれにメリットとデメリットがありますので、自分自身に合ったバランスを見つけることが大切です。
自己資金との関係
自己資金と借入金額も返済期間選択には重要です。我々は以下の点を考慮するべきです:
- 自己資金割合
- 借入希望額
- 将来的な収入予測
これらを踏まえて適切な返済プランを立てれば、より安心して車ローンを利用できるでしょう。
金利との関連性
また、借入れ時の金利も無視できません。一般的には、短期プランほど低い金利で借りられる傾向があります。このため、「車ローン 何年払い」を決定する際には、マーケットで提示されている金利情報にも目を光らせておく必要があります。
以上のポイントから、自分にとって最適な「車ローン 何年払い」を見極めるためには、多角的に検討しながら慎重に選ぶことが求められます。
長期と短期の車ローンのメリットとデメリット
私たちが車ローンを選ぶ際、長期と短期の返済プランにはそれぞれ異なるメリットとデメリットがあります。これらを理解することで、自分に最も適した「車ローン 何年払い」を見つけることができます。
長期の車ローン
長期プランの最大の利点は、月々の支払い額が低く抑えられることです。これにより、家計への負担が軽減され、生活費や他の必要経費に充てる余裕が生まれます。しかし、その反面、総支払額は増加しやすくなります。具体的には以下のような特徴があります:
- 月々の支払いが少ない: 購入後すぐに高い負担を感じずに済む。
- 総支払額が多くなる可能性: 長期間利息を支払うため、トータルコストは増加する。
短期の車ローン
一方で短期プランでは、借入金額を早く返済できるため、利息負担が少なくなり最終的なコストを抑えられるというメリットがあります。ただし、その代わりに月々の支払いは高額になるため注意が必要です。この場合の特徴は次の通りです:
- 利息負担が軽減される: 総合的なコスト削減につながる。
- 月々の出費が大きい: 家計への影響を考慮する必要あり。
このように、自分自身やライフスタイルによってどちらか一方を選ぶことになるでしょう。そのためには自分たちの日常生活や将来設計についてよく考えることが重要です。
返済期間による月々の支払い額の違い
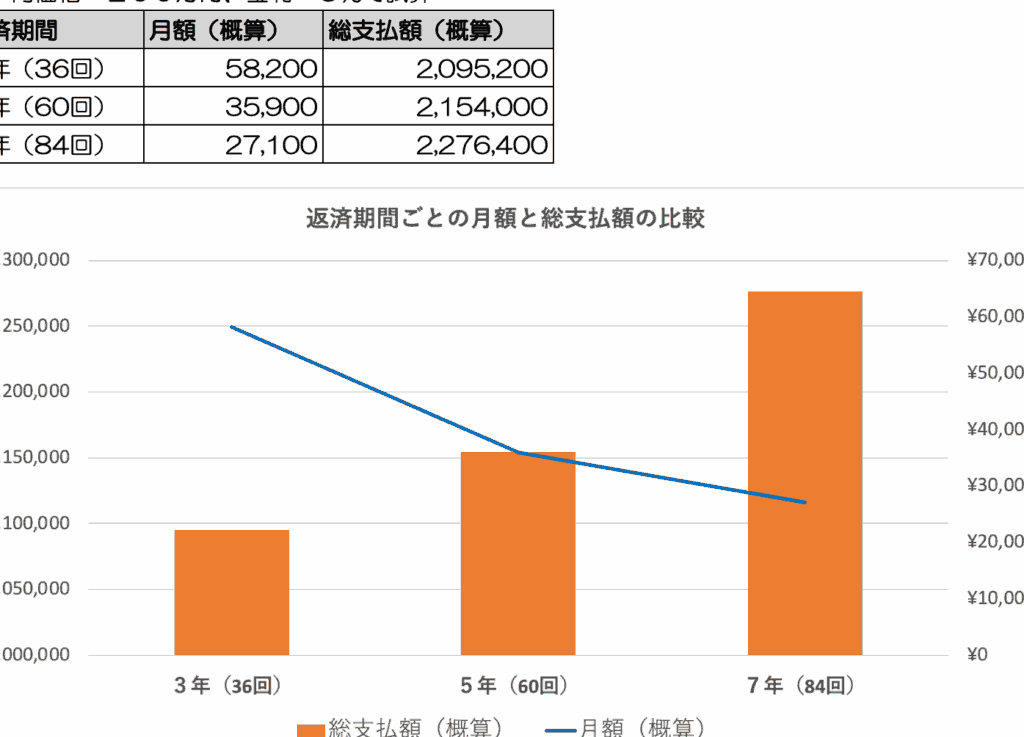
返済期間による月々の支払い額には大きな違いがあります。特に「車ローン 何年払い」を選ぶ際には、この点を十分に理解することが重要です。一般的に、返済期間が短くなるほど、月々の支払いは高額になりますが、その分総支払額は少なく抑えられる傾向があります。一方、長期のプランでは月々の負担は軽減されますが、利息が多くかかり最終的なコストは増加します。
具体的な支払い例
以下の表では、異なる返済期間での月々の支払い額を示しています。この例では借入金額を300万円、金利を3%と仮定しています。
| 返済期間 (年) | 月々の支払い額 (円) | 総支払額 (円) |
|---|---|---|
| 3 | 87,000 | 3,136,000 |
| 5 | 54,000 | 3,240,000 |
| 7 | 42,000 | 3,528,000 |
| 10 | 32,500 | 3,900,000 |
この表からもわかるように、返済期間が短ければ短いほど毎月の出費は多くなります。しかしながら、長期プランの場合はその分トータルコストが増加するため、自身の経済状況やライフスタイルに応じて慎重に選択する必要があります。
生活への影響と考慮すべき要素
私たちは返済計画を立てる際、その影響をしっかりと考えるべきです。例えば、
- 収入: 毎月どれくらいのお金を自由に使えるか。
- 他の負担: 家賃や光熱費など他の固定費とのバランス。
- 将来設計: 結婚や子供、教育資金など未来への投資。
これら全てが「車ローン 何年払い」を決める上で大切な要素となります。それぞれ異なるニーズやライフスタイルによって最適解は変わってくるため、自分自身でしっかりと見極めましょう。
金利や手数料が与える影響
私たちが「車ローン 何年払い」を選ぶ際、金利や手数料は非常に重要な要素です。これらのコストは返済総額に直接的な影響を与え、長期的な負担を大きく変えることがあります。特に金利が高い場合、同じ借入額でも支払う総額が大幅に増加するため、注意が必要です。
金利の種類には固定金利と変動金利があります。 固定金利では契約時の金利が返済期間中ずっと変わらないため、将来の支出計画が立てやすくなります。一方で、変動金利は市場状況によって変更されるため、その分リスクも伴います。このような違いを理解し、自分に合った選択をすることが重要です。
また、手数料についても考慮しなければなりません。多くの場合、車ローンには以下のような手数料がかかります:
- 事務手数料: 契約時に発生する費用。
- 繰上げ返済手数料: 予定より早く返済した際にかかる費用。
- 保証料: 融資を受ける際の保険として必要となることがあります。
これらの手数料も含めて総支払額を計算することで、自身にとって最適な「車ローン 何年払い」のプランを見つける助けになります。
金利と手数料の具体例
下記の表では異なる金利条件で300万円を借りた場合の月々の支払い例と総支払額を示しています。