車の減価償却について考えたことはありますか?私たちが日常的に使う車も、ビジネスにおいては重要な資産と見なされます。そのため、車の価値が時間と共にどのように減少するのかを理解することは、経済的な計画において欠かせません。この記事では、**車 減価償却とは何か**を詳しく解説し、実際の計算方法や税務上のメリットについても触れます。
車 減価償却とは
車の減価償却は、ビジネスにおける資産評価の重要な側面です。私たちが車を購入すると、その価値は時間と共に減少します。この過程を理解することで、財務計画や税務戦略に役立ちます。
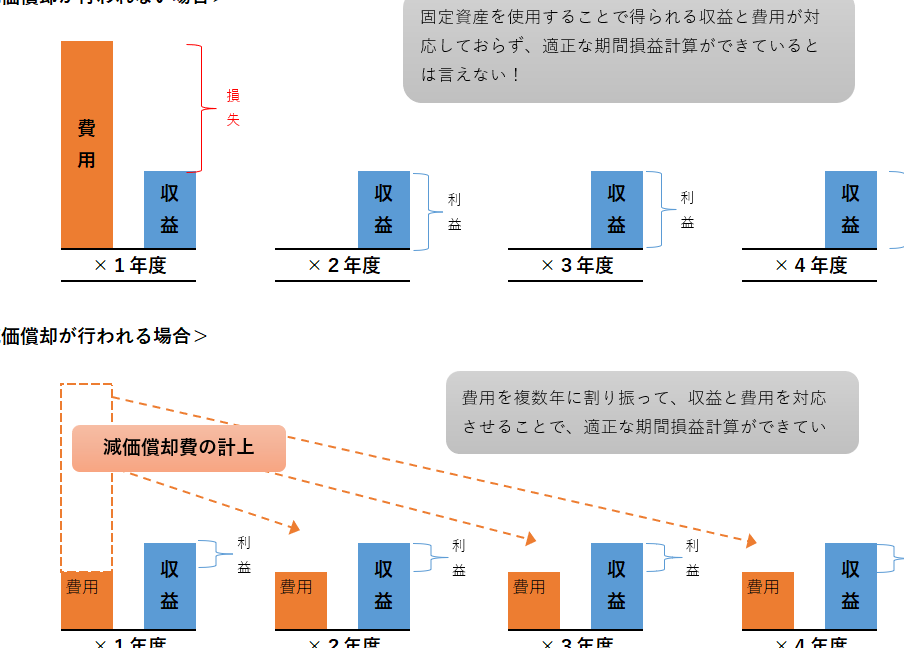
具体的には、減価償却は資産の取得費用を耐用年数にわたって分配する方法です。例えば、車の取得費用が300万円で、耐用年数が5年とすると、毎年60万円の減価償却が計上されます。この金額を経費として計上できるため、税負担を軽減できます。
また、税法によって定められた減価償却の方法には、定額法と定率法があります。定額法は、毎年均等に減価償却を行う方法で、多くの企業で利用されます。一方、定率法は初年度に多くの減価償却を行い、年々減少していく仕組みです。
選択する方法は、私たちのビジネスのニーズや税務戦略に影響します。例えば、短期的なキャッシュフローを重視する場合、定率法が有利です。長期的な利益を最優先する場合、定額法が適しています。
さらに、車両の減価償却は、車の種類や使用目的によって異なります。たとえば、商業用の車両と個人用の車両では、減価償却の計算方針が異なる場合があります。これにより、税務上のメリットが大きく変わることがあります。
減価償却の基本
減価償却は、資産の価値が時間とともに減少することを会計上で処理する重要な手法です。特に車両に関しては、企業にとって資産管理の一環としての役割を果たします。以下にその詳細を説明します。
減価償却の定義
減価償却とは、資産の取得価格をその耐用年数にわたって分配する会計処理を指します。すなわち、例えば、取得費用が300万円の車両があり、その耐用年数が5年である場合、毎年60万円の減価償却費を計上できます。この過程を通じて、資産の価値を正確に反映し、経費として計上することが可能になります。実際、減価償却は企業のキャッシュフローの管理にも役立ちます。
減価償却の目的
減価償却の主な目的は、資産の実際の価値を企業会計に反映させ、税負担を軽減することです。具体的には、下記の重要な目的があります。
- 経費の計上: 減価償却費を利用することで、税金計算上の経費を増やし、税負担を軽減できます。
- 資産管理: 車両などの資産の価値を正確に把握するため、資産管理の透明性が向上します。
- 投資の意思決定: 車両の減価償却を考慮することで、新たな投資判断を行いやすくなります。
車の減価償却の方法
車の減価償却には主に定額法と定率法の二つの方法があります。それぞれの方法に特徴があり、企業のニーズや税務上の戦略に応じて選択する必要があります。
定額法
定額法は、資産の耐用年数にわたり、毎年一定額を減価償却する方法です。そのため、計算がシンプルで計画的な経費削減が可能になります。例えば、車の取得費用が300万円で耐用年数が5年の場合、毎年60万円の減価償却が計上されるため、財務計画が立てやすくなります。定額法の主な利点は、安定した経費計上ができる点と、予測可能なキャッシュフロー維持です。
定率法
定率法は、毎年ごとに減価償却額が減少する方式で、最初の数年間に多くの経費を計上できます。この方法では、初年度の償却率が高いため、例えば車の取得費用が300万円で償却率が30%の場合、初年度の減価償却額は90万円となります。次年度は、その残高(210万円)の30%が適用されるため、次の減価償却額は63万円になります。この方法のメリットは、初期投資回収が早く、稼働期間における初期経費を抑えられることです。
車の減価償却を考慮した購入計画
車の購入を検討する際、減価償却を計画に組み込むことは重要です。減価償却に基づく購入計画は、資金管理や税務戦略に影響を与えるため、正確な情報に基づいた判断が求められます。
購入時のポイント
購入時には、以下のポイントを考慮することで、減価償却の利点を最大限に活用できるでしょう。
- 取得価格の明確化: 車両の総コストには、購入価格だけでなく、税金や保険料、登録料も含めるべきです。
- 耐用年数の把握: 車両の耐用年数を予測することで、適切な減価償却方法を選択できます。
- 経費計上の確認: 減価償却による経費の計上が、税負担を軽減可能かを事前に検討します。
- 資金計画の整合性: 購入資金がビジネスの他の運営費用と整合しているかを確認することが必要です。
これらのポイントを踏まえることで、購入する車両がビジネスに与える影響をより深く理解できます。
売却時の影響
車両の売却は、減価償却と直結します。売却時の影響には、以下のような要素があります。
- 減価償却累計の考慮: 売却価格が減価償却累計を下回る場合、損失が発生します。
- 売却益の課税: 売却時に得た利益は、税務上重要な要素であり、課税対象となります。
- 資産計上の見直し: 売却後、資産計上の見直しが必要となるため、残存価値を考慮します。
減価償却に関する法律
減価償却に関する法律は、資産の会計処理と税務上の扱いを定める重要な規則です。この法律に従うことで、企業は資産の価値を正確に評価し、経費として計上することができます。
税法上の扱い
税法上では、減価償却に関するルールが明確に定められています。特に、日本国内では、法人税法および所得税法が適用され、次の点が重要です。
- 資産の耐用年数は法令によって規定されています。たとえば、車両の耐用年数は一般的に6年とされています。
- 減価償却費用の計上は、企業の税務上の利益に直接影響します。計上タイミングや方法により、課税所得が異なります。
- 定額法や定率法の選択が許可されており、企業は状況に応じて最適な方法を選ぶことができます。
これらの規則に則ることにより、企業は合法的に経費を計上し、税負担を軽減できるのです。
他の法的規制
減価償却に影響を与える他の法的規制も存在します。具体的には、以下の要素が考慮されます。
- 財産評価基準に基づく資産評価、これにより減価償却を正確に行うための基準が設定されます。
- 会計基準が変わることで、減価償却の扱いにも影響が出る場合があります。たとえば、新基準の導入に伴う会計方法の変更があげられます。
- 業種による特例もあり、特定の業種で異なる耐用年数や優遇措置が設けられることがあります。
結論
車の減価償却は私たちのビジネスにおいて欠かせない要素です。資産の価値を正確に把握し税負担を軽減するためには、この概念をしっかり理解することが重要です。減価償却の方法や税務上のメリットを活用することで、資産管理がより効果的になります。
車両購入時には、減価償却の計画を立てることで、経費の透明性を高めることができます。また、法律や会計基準に従うことで、合法的に経費を計上し、ビジネスの成長を促進することが可能です。私たちがこの知識を活用することで、より良い投資判断ができるようになります。