車を手に入れるために、私たちが考えるべき重要な要素の一つが月々のローンの支払い額です。新しい車を購入する際、どれくらいの金額を毎月支払うことになるのか、これを理解することが大切です。ローンの条件や金利によって、月々の負担は大きく変わります。
車 月いくら ローンの基本
私たちは、車のローンを利用するときの重要なポイントについて説明します。月々の支払い額を知ることは、予算管理に役立ちます。
自動車ローンとは
自動車ローンとは、車を購入するために金融機関からお金を借りる契約です。主に以下のポイントが含まれます:
- 金利:借りた金額に対して付加される利息です。通常、固定金利または変動金利が選べます。
- 返済期間:ローンを返済する期間です。一般的には3年から7年の範囲が多いです。
- 頭金:車の購入時に支払う初回金額です。多くの場合、車両価格の10%から20%が目安です。
私たちが自動車ローンを利用する際、これらの要素は全体の費用に大きく影響します。
月々の支払い計算方法
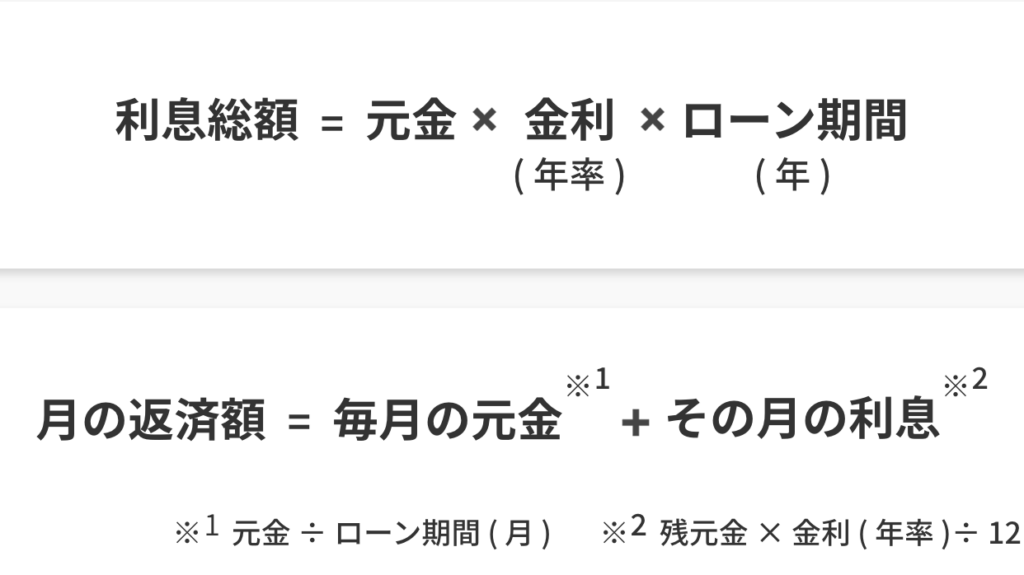
月々の支払い額は、以下の要素をもとに計算されます:
- 借入金額:購入価格から頭金を引いた金額です。
- 金利:年間利率を12で割り、月利に変換します。
- 返済期間:月数で表します。例えば、5年なら60ヶ月です。
計算式は次の通りです:
[
text{毎月の支払い} = frac{text{借入金額} times text{金利(月利)}}{1 – (1 + text{金利(月利)})^{-text{返済期間(月数)}}}
]
たとえば、借入金額が200万円、金利が年率4%、返済期間が5年の場合、具体的な数値を代入して計算します。この結果として、具体的な月々の支払い額が算出できます。
車 月いくら ローンの種類
車の月々のローンにはいくつかの種類があり、それぞれ特徴があります。ここでは新車ローンと中古車ローンについて詳しく説明します。
新車ローン
新車ローンは、新たに販売される車を購入する際に利用するローンです。このローンの特徴は以下の通りです。
- 金利が低い: 新車ローンは一般的に金利が低く設定されることが多いです。特にキャンペーンなどでさらに優遇される場合があります。
- 返済期間が長い: 最長で7年など、返済期間が長く設定されていることが多いため、月々の支払い額が抑えられます。
- 保証が充実: 新車ローンではメーカー保証などが適用されることが一般的です。これにより、購入後も安心して車を利用できます。
中古車ローン
- 金利が新車より高い: 中古車ローンは、新車ローンと比べて金利が高めに設定されることが一般的です。そのため、実際の費用は月々に影響します。
- 短い返済期間: 中古車の場合、返済期間が5年程度と短くなることが多いです。これにより、支払い回数が少なくなりますが、月々の負担は変わらないことがあります。
- 車両の状態が重要: 中古車の状態によって金利や条件が変わることがあります。しっかりと車のコンディションをチェックする必要があります。
車 月いくら ローンの利息
車のローンには金利が大きく影響する。金利の設定によって、毎月の返済額が変わるため、しっかり確認しておくことが大切だ。一般的に、金利は年利で示され、以下の2種類がある。
金利の種類
- 固定金利: ローン契約時に決まった金利で、返済期間中は変わらない。月々の支払いが安定するため、予算管理がしやすい。一度決まった金利での返済が続くため、将来の金利上昇のリスクを回避できる。
- 変動金利: 市場の金利に応じて、定期的に金利が見直される。最初の金利は比較的低いが、将来的に支払い額が増える可能性がある。そのため、リスクを理解し、金利変動に対する準備が必要となる。
借入時の注意点
車をローンで購入する際、注意すべき点がいくつかある。次のポイントを確認し、十分に理解しておくことが重要だ。
- 信用情報: 自分の信用スコアが金利に影響するため、事前にチェックしておく。スコアが高いほど、低金利での借入が可能になる。
- 返済能力: 月々の返済額が収入に対して適切か確認する。計画的な返済ができるかどうかを考慮する必要がある。
- 頭金: 頭金を多く用意することで、借入金額を減らし、金利負担を軽減できる。具体的には、購入価格の20%程度を目安に設定することが推奨される。
車 月いくら ローンのメリットとデメリット
メリット
- 月々の支払いが明確: ローンによって毎月の支払額が定まるため、計画的に予算管理が可能です。
- 新車へのアクセス: 高額な新車を一度に購入するのが難しくても、ローンを利用することで手に入れることができます。
- 信用の構築: ローンを適切に支払うことで、信用情報が向上し、将来的な金融取引の際に有利になります。
- 税金のメリット: 事業用車両の場合、ローンの利息は経費として計上できる可能性があります。
デメリット
- 総コストが増加: 金利の影響で、実際に支払う額は車両価格よりも高くなることが多いです。
- 長期間の負担: ローン返済が長期間続くため、経済的な負担を感じる時期があるかもしれません。
- 車両の価値減少: ローン返済中に車両の価値は減少し、売却時には支払い済みの金額に満たない場合が多いです。
- リスクの存在: 支払い能力が不足すると、遅延損害金や信用情報に悪影響を及ぼすリスクがあります。
車 月いくら ローンの選び方
車の月々のローンを選ぶ際、いくつかの重要なポイントが存在します。これらを理解することで、より適切な選択が可能になります。
比較ポイント
月々のローンを比較する際、以下のポイントを考慮することが重要です。
- 金利: 固定金利と変動金利の違いを理解しましょう。固定金利は予測可能な返済額を提供しますが、変動金利は市場に応じた変動があります。
- 返済期間: 返済期間が長いほど月々の負担額は低くなりますが、総支払額が増えることを忘れずに。
- 手数料: ローン契約時には様々な手数料が発生しますので、これらも確認しておきます。
- 頭金: 頭金を多く用意することで、月々の支払いが軽減されるため、計画的に準備しましょう。
おすすめの金融機関
利用する金融機関も選択肢があります。以下はおすすめの金融機関の例です。
- 銀行: 伝統的な銀行では、安定したサービスと信頼性があります。協定により大手銀行から良好な金利で融資を受けられることがあります。
- 信用金庫: 地域密着型のサービスを提供し、特定の顧客に対して柔軟な条件のローンが用意されることがあります。
- オンラインローン: 手続きが迅速で便利なため、ニーズに合わせた選択肢を提供します。一部には特別なキャンペーンを行っているケースもあります。
結論
車の月々のローンを選ぶ際には多くの要素を考慮する必要があります。私たちは金利や返済期間、頭金をしっかり理解し、月々の負担を軽減する方法を見つけることが大切です。新車と中古車のローンの違いを把握し、自分たちのニーズに合った選択をすることで、より良い経済的決断ができます。
また、金融機関の選択肢も重要です。各機関の特性を理解し、最適な条件を見つけることで、安心して車を手に入れることができるでしょう。私たちがしっかりと情報を収集し、計画的に行動することで、満足のいく車選びが実現します。