車を運転する私たちにとって、**車の保険は欠かせない存在**です。しかし、保険料の支払いタイミングについては迷うこともありますよね。いつ払えばいいのか、どのように管理すればいいのか、疑問が多いかもしれません。
車の保険の基本知識
車の保険は、事故や損害から私たちを守る重要なものです。まず、保険には主に自賠責保険と任意保険の2種類があります。自賠責保険は、法律で義務付けられている基本的な保険で、第三者への賠償をカバーします。一方、任意保険はカバー範囲を選ぶことができ、事故による自身の損害も補償されます。
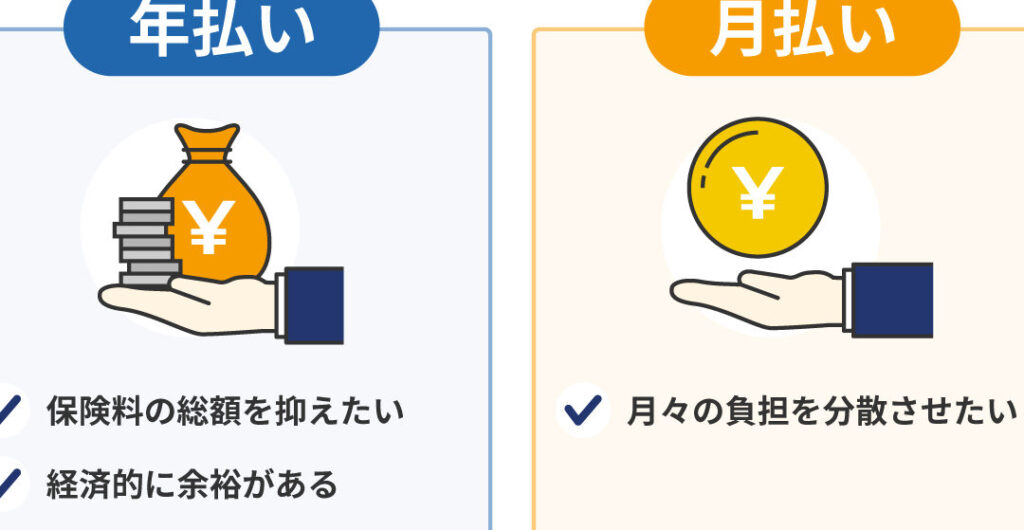
また、保険料の支払い方法には一括払いや分割払いがあります。一括払いでは、年単位で保険料を支払うため、更新時にまとまった金額が必要です。分割払いでは、月ごとに小額を支払うため、家計に優しい選択肢です。
保険の更新タイミングは重要です。契約満了日前に新たな契約を結ぶことで、保険の空白期間を避けることができます。例えば、満期日が10月15日であれば、10月1日までに新しい契約を行うことが推奨されます。
保険の内容や金額は、保険会社によって異なります。私たちに合ったプランを選ぶ際には、保険のカバー範囲、自己負担額、そして保険金額を比較することが重要です。具体的には、以下の要素を考慮しましょう:
- 保険のカバー範囲
- 自己負担額
- 事故時のサポート体制
- 事故による保険金の支払い条件
車の保険の種類
車の保険には主に自賠責保険と任意保険の二種類が存在します。各保険の基本的な特徴を理解することは、適切な選択をするために非常に重要です。
自賠責保険
自賠責保険は法律で義務付けられている保険です。この保険は、交通事故によって他人に対して生じた人身傷害の補償を目的としています。重要なポイントは以下です。
- 補償額: 自賠責保険は、事故により死亡した場合には最高3000万円の補償が受けられます。
- 事故に関する適用範囲: 具体的には、怪我をした場合にも、死亡の場合にも適用されますが、物損についてはカバーされない点に注意が必要です。
- 更新の必要性: 自賠責保険の更新は、車の検査の際に行います。この手続きを忘れると、車両の運転ができなくなります。
任意保険
任意保険は、自賠責保険以外のオプションの保険です。その内容は保険会社によって異なりますが、基本的に以下のポイントが含まれます。
- 補償内容の多様性: 任意保険は、対人賠償、対物賠償、搭乗者傷害、車両保険などを選択できます。これにより、より広範な保障が確保されています。
- 自己負担額: 事故が起きた際の自己負担額を設定することで、保険料を調整できます。負担額が大きければ保険料は下がることがあります。
- 事故時のサポート: 任意保険には、ロードサービスや弁護士費用特約といった便利なサービスが付帯する場合があります。
車の保険の支払い時期
車の保険の支払い時期は、適切な管理が必要です。支払いを怠ると、保険の適用が受けられなくなる可能性があります。
初回の支払い
初回の支払いは契約締結時に行います。契約書に明記された保険料支払い期限を守ることが重要です。 この支払いが完了した時点で、保険が有効になります。初回の支払い方法には、一括払いと分割払いがあり、希望するプランに応じて選びます。また、初回の支払いは保険内容によって額が異なるため、しっかりと内容を確認した上で決定する必要があります。
車の保険料の決定要因
車の保険料は多くの要因によって決まります。まず、運転者の年齢と運転歴が重要です。若い運転者や運転歴が短い者は、保険料が高くなる傾向があります。次に、車両の種類や年式も考慮されます。高価な車両や新車は、保険料が上がる原因となります。
また、所在地も保険料に影響を与えます。都市部では事故が発生しやすいため、保険料が高くなりやすいです。対照的に、地方では事故発生率が低く、保険料が安くなる場合があります。
さらに、補償内容や自己負担額も要因の一つです。包括的な補償を選ぶと保険料が高くなりますが、自己負担額を設定することで、保険料が調整可能です。任意保険のプランによっても異なるため、きちんと比較することが必要です。
車の保険を安くする方法
車の保険を安くする方法は、いくつかのポイントを押さえることで実現できます。まず、複数の保険会社を比較することが重要です。商品ラインや料金は各社によって異なります。最適なプランを選ぶために、具体的な条件をもとに比較しましょう。
次に、自己負担額を調整することも効果的です。自己負担額を高く設定すると、保険料が安くなる場合があります。ただし、事故時に負担する金額が増える点を考慮してください。さらに、安全運転の記録や事故歴を意識することが大切です。運転記録が優良な場合、割引を受けられることがあります。
また、必要な補償内容だけを選ぶことで無駄を省けます。例えば、車両保険が不要な場合は、そのオプションを外して保険料を削減できます。また、近隣の人々と共同で保険に加入することで、割引が適用されることもあります。
更新時期における交渉も価格を下げる一手段です。胡乱な保険条件がある場合、更新時に再評価を求められることがあります。保険プランが適正であるかを確認することが大切です。保険会社によっては、特別プランやキャンペーンの活用により、通常より安価に提供される場合があります。
結論
車の保険は私たちの安全を守るために欠かせない存在です。支払いタイミングやプラン選びは非常に重要であり、適切な管理を行うことで無駄な出費を抑えることができます。自賠責保険と任意保険の違いを理解し、必要な補償内容を選ぶことが大切です。
また、保険料を安くする方法も多く存在します。複数の保険会社を比較し、自己負担額を調整することで、より良いプランを見つけられます。私たちの車の保険に対する理解を深め、賢い選択をしていきましょう。