車を購入する際、資金計画は重要ですよね。特に、車残価設定ローンとは、資金管理の新しい選択肢として注目を集めています。このローンは、車の残価を設定することで、月々の支払いを抑えることができるため、多くの人にとって魅力的です。
車残価設定ローンとは
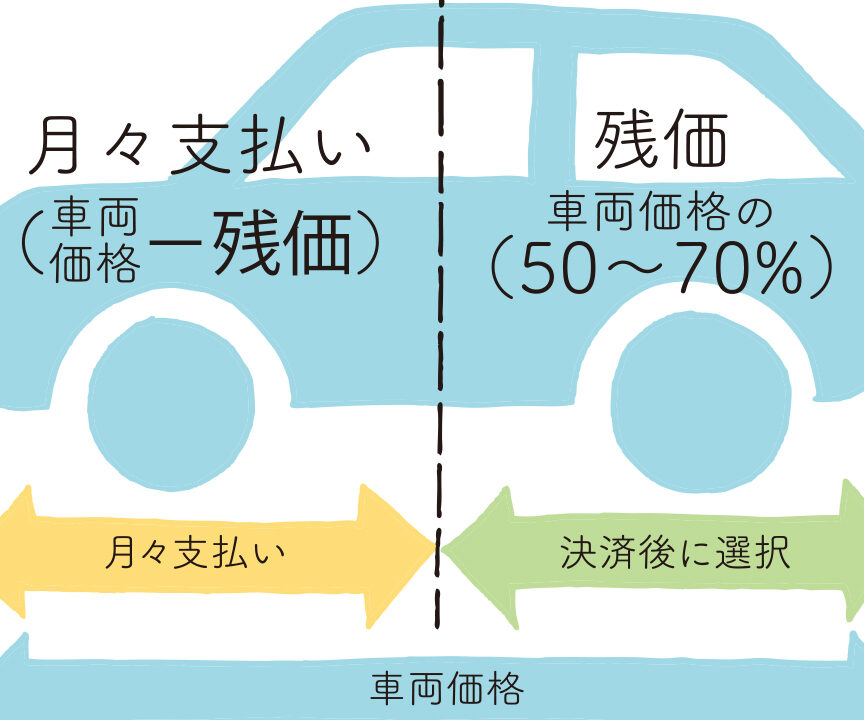
車残価設定ローンは、車両購入時に利用できるローンの一種です。このローンでは、契約時に車の残価を設定し、月々の支払いをその金額に基づいて決定します。強調すべき点は、残価が設定されることで、月々の支払額が低く抑えられるというメリットです。
例えば、300万円の車を購入し、残価を100万円に設定した場合、我々は200万円を分割して支払うことになります。これにより、月々の支払いは通常のローンと比較して軽くなります。しかし、契約満了時に車を返却する際、設定した残価よりも市場価値が低ければ、その差額を負担しなければなりません。
また、車を返さずに購入する選択肢も可能です。この場合、残価を一括で支払うことが求められます。しかし、返却時にはコンディションや走行距離に応じた査定が行われるため、管理が大切です。私たちが理解しておくべき重要な点は、残価設定ローンは計画的な資金管理を促進し、経済的な負担を軽減する手助けとなる点です。
車残価設定ローンの仕組み
車残価設定ローンは、購入時に車の残価を設定し、その残価に基づいて月々の支払額が決まる仕組みです。この仕組みを理解することで、私たちの資金管理がより効果的になります。
残価の計算方法
残価は、契約時に設定される車両の予想される市場価値です。この価値を決定する際には、以下の要素を考慮します。
- 車両の初期価格:購入時の価格によって残価は影響を受ける。
- 市場動向:競争や需要に基づいて変動する。
- 走行距離:一般的には、走行距離が多いほど残価が低くなる。
- 車両の状態:事故歴やメンテナンス履歴が重要。
このように、残価を計算する際には複数の要素が絡み合います。
金利と返済プラン
金利は車残価設定ローンのコストに大きな影響を与えます。金利は通常、ローンの返済期間や借入額に基づいて変動します。返済プランは以下の要素で構成されます。
- 固定金利:契約の期間中、金利が変わらない。
- 変動金利:市場金利の影響を受け、返済額が変動する。
- 返済期間:通常、3年から7年が一般的。
- 月々の支払額:設定した残価によって異なるが、残価による軽減効果が期待できる。
車残価設定ローンのメリット
車残価設定ローンには、いくつかの重要なメリットがあります。これにより、私たちの資金計画がより優れたものになります。
初期費用の軽減
初期費用を軽減できる点が大きな魅力です。通常のローンよりも低い元金が必要なため、車の購入時にかかる費用が抑えられます。具体的には、300万円の車の場合、残価の設定により200万円を分割で支払いが可能です。これにより、私たちの家計への負担が軽くなります。
車残価設定ローンのデメリット
車残価設定ローンには魅力的な点が多いが、いくつかのデメリットも存在する。これらを理解することで、より良い選択ができる。
残価リスク
残価リスクは、車を返却する際に発生する可能性のある問題だ。設定した残価よりも市場価値が低い場合、その差額を負担しなければならない。この状況では、実際の価値と設定額の違いが損失につながる。たとえば、残価が100万円に設定されていても、実際の価値が80万円であれば、20万円の負担が発生する。このリスクを避けるためには、残価を設定する際に十分な市場調査を行うことが必須だ。
結論
車残価設定ローンは資金管理の新しい選択肢として非常に魅力的です。月々の支払いを軽減できるため、私たちの家計に優しい方法と言えます。残価の設定によって初期費用が抑えられ、より多くの人が車を持つチャンスを得られます。
ただし残価リスクを理解し適切な市場調査を行うことも重要です。私たちが賢く選択することで、経済的な負担を軽減しながら理想の車を手に入れることができるでしょう。このローンを利用する際は、しっかりと計画を立てていきたいですね。