車を購入する際、多くの人が考えるのは「600万 車 ローン 月々 いくら」ということです。高額な買い物だけに、月々の返済額がどのくらいになるのかは非常に重要なポイントです。私たちもこの疑問に直面したことがありますが、正確な情報を知ることで、より良い選択ができるようになります。
600万 車 ローン 概要
600万円の車を購入する際、ローンの返済額が重要な要素になります。例えば、金利や返済期間により月々の支払額は大きく異なることがあります。一般的には、返済期間が長いほど月々の負担は軽くなりますが、総支払額は増えることが多いです。
月々の返済額を計算するためには、次の要素を考慮する必要があります:
- 車両価格:600万円が基本。
- 金利:通常、2.0%から6.0%の範囲で設定されます。
- 返済期間:36ヶ月から84ヶ月まで選択できることが一般的です。
例えば、金利を3.0%で、返済期間を60ヶ月に設定した場合、毎月の返済額は約11万2千円ほどになります。この金額はあくまで参考値であり、実際の条件により異なることを考慮してください。
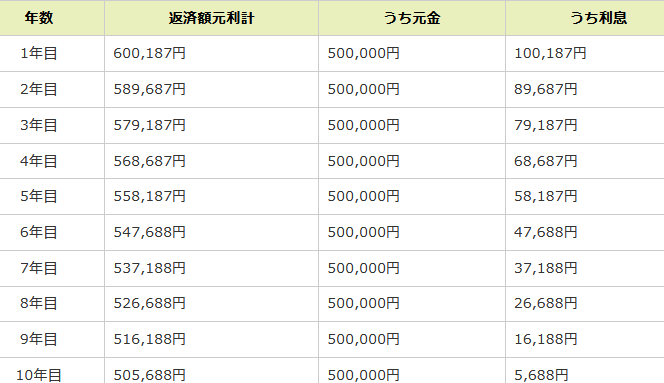
また、ローンには頭金を設定することで、月々の支払額を減らすことが可能です。もし頭金を100万円用意した場合、借入金額は500万円と計算され、月々の支払額は更に軽減されます。
加えて、信販会社や銀行によっては特別なキャンペーンや割引が用意されていることもあります。これにより、より有利な条件で契約ができる可能性があります。
月々の返済額を決定する要因
月々の返済額は、いくつかの重要な要因によって決まる。車両価格の他、金利や返済期間も重要な要素だ。これらの要因を理解することで、より効果的なローンプランを選べる。
金利の影響
金利は月々の返済額に直接影響を与える。一般的に、金利が高いほど月々の支払額は増加する。例えば、金利が2.0%であれば、月々の返済額は約10万8千円となるが、5.0%に増加すると、返済額は約12万3千円まで跳ね上がる。具体的な金利の変動は以下の通り:
- 2.0%の場合: 毎月約10万8千円
- 3.0%の場合: 毎月約11万2千円
- 5.0%の場合: 毎月約12万3千円
- 6.0%の場合: 毎月約12万8千円
また、金融機関の条件によっても金利は異なる。特別キャンペーンを利用すれば、より低い金利が適用されることもある。
返済期間の選択
返済期間は、月々の負担に大きな影響を与える。返済期間が長ければ、月々の支払額は少なくなるが、総支払額は増える。逆に、短い返済期間を選ぶと、月々の支払額は増加するが、総支払額は抑えられる。具体的な返済額の例は以下の通り:
- 36ヶ月の返済期間: 月々の返済額は約17万8千円
- 48ヶ月の返済期間: 月々の返済額は約13万9千円
- 60ヶ月の返済期間: 月々の返済額は約11万2千円
- 84ヶ月の返済期間: 月々の返済額は約9万5千円
600万 車 ローンの具体例
このセクションでは、600万円の車を購入する際のローンの具体的な返済額を示します。金利や返済期間によって異なるため、シミュレーションや比較が重要です。
月々の返済額シミュレーション
月々の返済額を算出するのは、非常に重要です。例えば、以下の条件でシミュレーションした場合の月々の返済額を見てみましょう。
- 車両価格: 600万円
- 金利: 2.0%〜5.0%
- 返済期間: 36ヶ月〜84ヶ月
| 金利 | 返済期間 | 月々の返済額 |
|---|---|---|
| 2.0% | 36ヶ月 | 約17万8千円 |
| 2.0% | 60ヶ月 | 約11万2千円 |
| 2.0% | 84ヶ月 | 約9万5千円 |
| 5.0% | 36ヶ月 | 約17万5千円 |
| 5.0% | 60ヶ月 | 約12万3千円 |
| 5.0% | 84ヶ月 | 約10万5千円 |
この表から、金利が高いほど月々の支払いが増加する傾向がわかります。また、返済期間が長くなると、月々の返済額が減少する反面、総支払額は増えることに注意が必要です。
返済プランの比較
返済プランの選択肢が多い中で、どのプランが最適か選ぶことが大切です。各プランには異なる特性があります。
- 固定金利プラン: 同じ金利で一定の返済額を維持できるため、予算の管理がしやすいです。
- 変動金利プラン: 初期金利が低いため、短期的には支払いを抑えられますが、将来的に金利が上昇すると負担が増すリスクがあります。
- 頭金を活用したプラン: 頭金を多く設定することで、月々の支払いを軽減可能です。例えば、100万円の頭金を設定した場合、月々の負担を大幅に減少させられます。
車ローンのメリットとデメリット
メリット
- 月々の支払額が計画しやすい。 車ローンを利用することで、高額な車両を購入する際にも負担を軽減できます。
- 信用を構築できる。 定期的な返済が行われることで、信用情報が向上し、将来的な借入が容易になります。
- 予想外の出費に備えられる。 車の購入に必要な資金を一括で用意する必要がなく、他の資産に資金を留保できます。
- 特典を享受できる。 信販会社や銀行が提供するキャンペーンや金利優遇を利用することで、有利な条件で契約が可能です。
デメリット
- 長期の負担が発生する。 車ローンの利用は、長期間にわたる月々の支払いを意味し、家庭の支出に影響を与えます。
- 総支払額が増加する。 金利がかかるため、車両価格に比べて総支払額が大きくなる傾向があります。
- 資産価値の低下。 車両は購入後に価値が減少し、ローン残高が資産価値を上回ることがあります。
- 返済の柔軟性が制限される。 予期せぬ事情で返済が難しくなる場合、遅延利息や延滞金が発生します。
まとめ
600万円の車を購入する際のローン返済額は多くの要因によって変動します。私たちは金利や返済期間を考慮することで、最適なプランを選ぶことができます。頭金を設定することで月々の負担を軽減し、特別なキャンペーンを利用することでさらに有利な条件を得ることも可能です。
車ローンにはメリットとデメリットがあるため、慎重な判断が求められます。これらの情報をもとに、私たちのライフスタイルに合った返済計画を立てることが重要です。賢い選択をすることで、安心して新しい車を楽しむことができるでしょう。