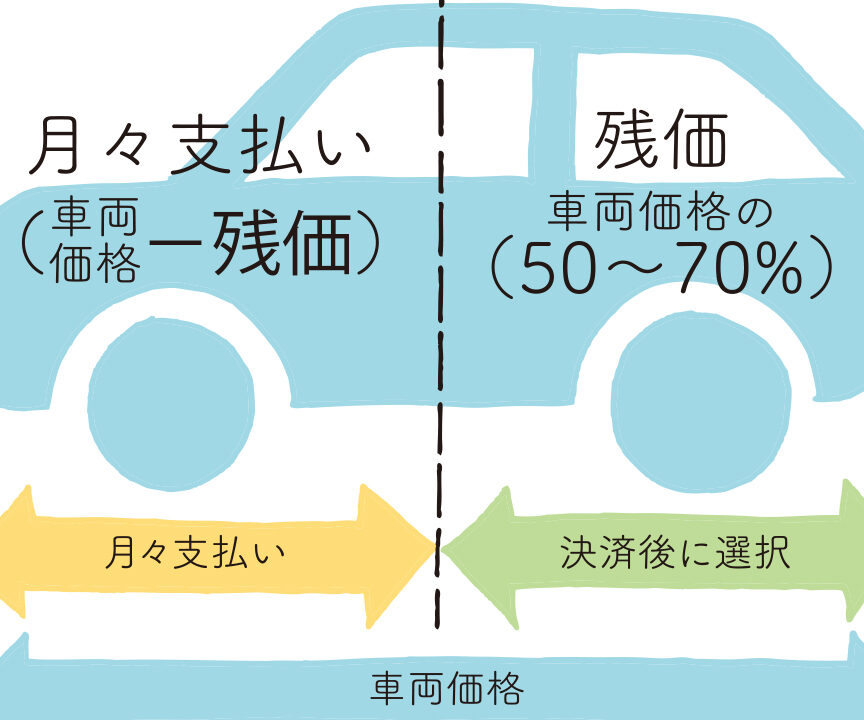
車の購入を考えるとき、私たちはしばしば「車残価設定」という言葉に出会います。この設定は、車の価値をどのように評価するかに大きく影響します。特にリースやローンを利用する際には、その重要性が増します。私たちが知っておくべきポイントは、残価設定がどのように行われ、どのように私たちの選択に影響を与えるかということです。
車残価設定とは
車残価設定は、車両のリースやローンの際に重要な要素です。私たちが車を購入する際、残価設定はその車が将来どれくらいの価値を持つかを予測します。この算出は、車両の年式、走行距離、状態などによって異なります。
残価設定が適切であることで、毎月の支払い額が軽減されることがあります。例えば、残価設定が高い車両は、月々のリース料が低くなる傾向があります。このため、残価設定により私たちの選択肢が広がります。
残価設定の計算は、主に以下の要素に基づきます:
- 車両の市場価値
- ブランドとモデルの人気
- 過去の市場データ
リース契約の内容も考慮に入れることが必要です。契約の期間や走行距離の制限が影響します。また、契約終了時の評価基準が明確であれば、安心感があります。
車残価設定のメリット
車残価設定には、私たちにとって多くのメリットがあります。以下にその主な利点を示します。
コストの透明性
車残価設定によってコストの透明性が高まる。具体的には、車両の購入時に予測される残価が明示されることで、私たちは将来の費用を容易に把握できる。リース契約やローン契約においても、この透明性が助けになる。契約期間終了後の費用が予測しやすく、予算管理が行いやすくなる。
車残価設定のデメリット
車残価設定にはいくつかのデメリットがあります。特に考慮が必要なのは初期費用や残価リスクです。
初期費用
初期費用は残価設定を利用する際の大きな要因です。多くの場合、リース契約やローン契約には高い初期費用が発生します。この初期費用には、契約手数料や保険料、税金などが含まれ、特に高額な車両の場合、負担が大きくなります。初期費用が高いと、私たちの予算計画が難しくなる可能性がある。特にこれらのコストを考慮しないと、長期的な経済的負担が生じやすくなります。
車残価設定の利用方法
車残価設定には、特定の利用方法が存在します。上手に活用することで、私たちの経済的負担を軽減できます。
契約の流れ
契約の流れは、まず車両の選定から始まります。次に、リース会社や金融機関に相談し、適切な残価を算出します。重要なステップを以下にまとめます。
- 車両の選定: 目的に応じた車両を選ぶ。
- 残価の算出: 市場価値や過去のデータを考慮して残価を決定する。
- 契約内容の確認: リース契約やローン契約に関する詳細を確認する。
- 契約締結: 全ての条件に同意したら、契約を締結する。
この流れを理解することで、リースやローンをスムーズに進められます。
注意点
注意点もいくつか存在します。契約前にしっかり確認することが重要です。以下のポイントを念頭に置いておきましょう。
- 初期費用: 契約に伴う手数料や保険料が高額になる場合がある。
- 残価リスク: 車両の市場価値が予測よりも低くなる可能性がある。
- 走行距離制限: 規定の走行距離を超えると、追加料金が発生する。
結論
車残価設定は私たちの車選びやリース契約において非常に重要な要素です。この設定を理解することで、コストを抑えつつ理想的な車を手に入れることが可能になります。残価設定の適切な評価は、将来の経済的負担を軽減し、予算管理を容易にします。
ただし初期費用や残価リスクに注意を払いながら契約を進めることが重要です。これらのポイントをしっかりと把握し、賢い選択をすることで、より良いカーライフを実現できるでしょう。私たちの知識を活かし、納得のいく車選びを楽しみましょう。